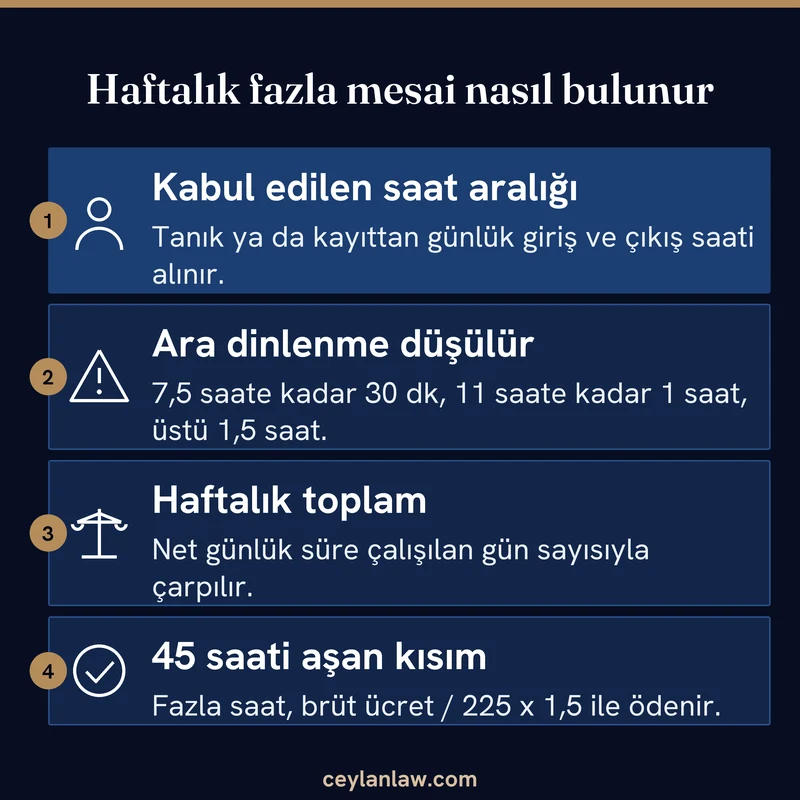
Fazla mesai bilirkişi hesabı, tanık ya da kayıtla belirlenen günlük çalışma saatinden ara dinlenmeyi düşüp haftalık 45 saati aşan kısmı bulan ve bu saatleri brüt saatlik ücretin yüzde elli fazlasıyla çarpan bir tablodur. Mahkeme kararındaki rakam çoğu zaman bu tablodan gelir, bu yüzden tablonun her satırı denetlenebilir olmalıdır.
Saatlik ücret aylık brüt ücretin 225’e bölünmesiyle bulunur; ara dinlenme günlük çalışma süresine göre düşülür ve ücret yıl içinde değiştiyse her ücret dönemi ayrı hesaplanır. Bilirkişi raporuna tebliğden itibaren iki hafta içinde itiraz edilir; etkili itiraz, hatanın hangi satırda olduğunu ve doğru varsayımla tutarın ne olacağını gösterir.
İçindekiler7 başlık
Hesabın Çıkış Noktası: Haftalık 45 Saat
İş Kanunu’na göre fazla çalışma, haftalık kırk beş saati aşan çalışmadır ve her fazla saat normal saat ücretinin yüzde elli artırılmasıyla ödenir.[1] Bilirkişi bu yüzden önce günleri değil haftayı sayar, haftalık toplamdan 45’i çıkarır.
Sözleşmede haftalık süre 45 saatin altında belirlenmişse, o süre ile 45 saat arasındaki çalışma fazla sürelerle çalışmadır ve yüzde yirmi beş zamla ödenir.[2] Rapor bu iki dilimi ayrı sütunda göstermiyorsa zam oranının nereye uygulandığı anlaşılmaz.
Haftalık sınırın yanında günlük sınırlar da hesaba girer. Günde 11 saati aşan kısım ile gece 7,5 saati aşan çalışma, haftalık toplam 45’in altında kalsa bile ayrıca değerlendirilir. Denkleştirme uygulanan işyerinde ise iki aylık ortalama haftalık süreyi aşmayan çalışma fazla çalışma sayılmaz.[3]
Tanık Beyanından Haftalık Çalışma Süresine
Tanık “sabah sekizden akşam yediye kadar, cumartesi dahil” dediğinde bilirkişi bunu önce günlük brüt süreye, sonra ara dinlenme düşülmüş net süreye çevirir. Ara dinlenme çalışma süresinden sayılmaz ve kanundaki süreler en az sürelerdir.[4]
Düşülecek süre günlük çalışmanın uzunluğuna göre değişir. Kanundaki üç kademe ile 11 saati aşan günler için yerleşmiş Yargıtay uygulaması aşağıdaki gibidir.
| Günlük çalışma süresi | Düşülen ara dinlenme | Dayanak |
|---|---|---|
| 4 saat veya daha kısa | 15 dakika | İş Kanunu m.68/a |
| 4 saatten fazla, 7,5 saat dahil | 30 dakika | İş Kanunu m.68/b |
| 7,5 saatten fazla, 11 saat dahil | 1 saat | İş Kanunu m.68/c |
| 11 saatten fazla | 1,5 saat | Yargıtay uygulaması |
Son satır raporlarda en sık atlanan kalemdir. Yargıtay, puantajda ara dinlenme kaydı bulunmayan bir dosyada 20.00-08.00 arası 12 saatlik nöbetlerde 1 saat düşülmesini hatalı buldu, 1,5 saat düşülmesi gerektiğini ve 7,5 saati aşan gece çalışmasının 3,5 değil 3 saat üzerinden hesaplanacağını belirtti.[5]
Tanıklar farklı saatler söylüyorsa bilirkişi genellikle mahkemenin kabul ettiği aralığı uygular. Mahkeme bir kabul belirtmemişse raporun alternatifli hazırlanmasını istemek, sonradan ek rapor için kaybedilecek zamanı önler.
Saatlik Ücret ve Brüt Ücret Esası
Saatlik ücret, aylık brüt ücretin 225’e bölünmesiyle bulunur. Bu sayı, haftalık 45 saatlik çalışmanın 30 günlük aya yansıyan karşılığıdır, zamlı saat ücreti de bunun 1,5 katıdır.
Fazla mesai alacağı brüt hesaplanır ve hüküm brüt tutar üzerinden kurulur, gelir vergisi, damga vergisi ve SGK kesintisi ödeme aşamasında yapılır. İşçi ücretini net söylemişse bilirkişi önce brüte çevirir. Ücret yıl içinde değiştiyse her ücret için ayrı dönem açılır, tek bir son ücretle bütün yılları çarpmak eski dönemlerin alacağını gerçekte olduğundan yüksek gösterir.
Çalışılmayan haftalar da hesaptan çıkar. Yıllık izin, uzun rapor ve işyerinin kapalı olduğu dönemler varsa bunlar hafta sayısından düşülür, aksi halde fiilen çalışılmayan günlere fazla mesai yazılmış olur.
Rakamlı Hesap Örneği: İki Ücret Dönemli Dosya
Tanıklar işçinin pazartesiden cumartesiye 08.00-19.00 arasında çalıştığını söylüyor. Günlük 11 saatten 1 saat ara dinlenme düşülünce net 10 saat kalır, haftalık toplam 60 saat olur ve 45’i aşan 15 saat fazla çalışmadır. Her yıl için iki haftalık yıllık izin çıkarılarak 50 çalışma haftası alınmıştır.
| Dönem | Aylık brüt ücret | Saatlik ücret | Zamlı saat ücreti | Hafta | Fazla mesai (brüt) |
|---|---|---|---|---|---|
| 1. yıl | 36.000,00 TL | 160,00 TL | 240,00 TL | 50 | 180.000,00 TL |
| 2. yıl | 45.000,00 TL | 200,00 TL | 300,00 TL | 50 | 225.000,00 TL |
| Toplam | 100 | 405.000,00 TL |
Ara dinlenme 1 saat yerine 30 dakika alınsaydı günlük net süre 10,5 saate, haftalık fazla mesai 18 saate çıkar ve toplam 486.000 TL olurdu. Tek bir varsayım farkı, iki yılda 81.000 TL fark doğuruyor.
Kendi saatlerinizle ön hesap yapmak için aşağıdaki aracı kullanabilirsiniz. Araç dava sonucunu değil, kabul edilen saatlere göre brüt tutarı gösterir.
Hakkaniyet İndirimi ve Mahsup Sırası
Hakkaniyet indirimi, tanık anlatımına dayanan fazla mesai tutarından mahkemece yapılan takdiri indirimdir. Kanunda oranı yazılı değildir. Uygulamada sık görülen oran yüzde otuz olsa da mahkemeler dosyaya göre farklı oran uygular, Yargıtay’ın incelediği bir dosyada ilk derece mahkemesi yüzde yirmi indirim yapmıştı.
Yargıtay bu indirimi fazla çalışma iddiasının o oranda ispatlanamadığı şeklinde yorumluyor. Aynı kararda, önce hesaplanan tutardan indirim yapılıp ardından işverenin ödediği anlaşılan miktarın mahsup edilmesi yöntemi isabetli bulundu.[6]
Örnek dosyada bordroda 20.000 TL fazla mesai ödemesi göründüğünü varsayalım. Sıralamanın sonuca etkisi şöyledir.
- Önce yüzde otuz indirim, sonra mahsup: 405.000 × 0,70 = 283.500 TL, ödenen düşülünce 263.500 TL
- Önce mahsup, sonra indirim: (405.000 – 20.000) × 0,70 = 269.500 TL
Yargıtay’ın isabetli bulduğu sıra ilkidir, ikinci sıra işçi lehine 6.000 TL fark yaratır ve işveren tarafının itiraz konusudur. Giriş çıkış kaydı ya da imzalı puantajla belgelenen dönem kayda göre hesaplanır, o döneme indirim uygulanmaz.
Bilirkişi Raporuna İtiraz Noktaları
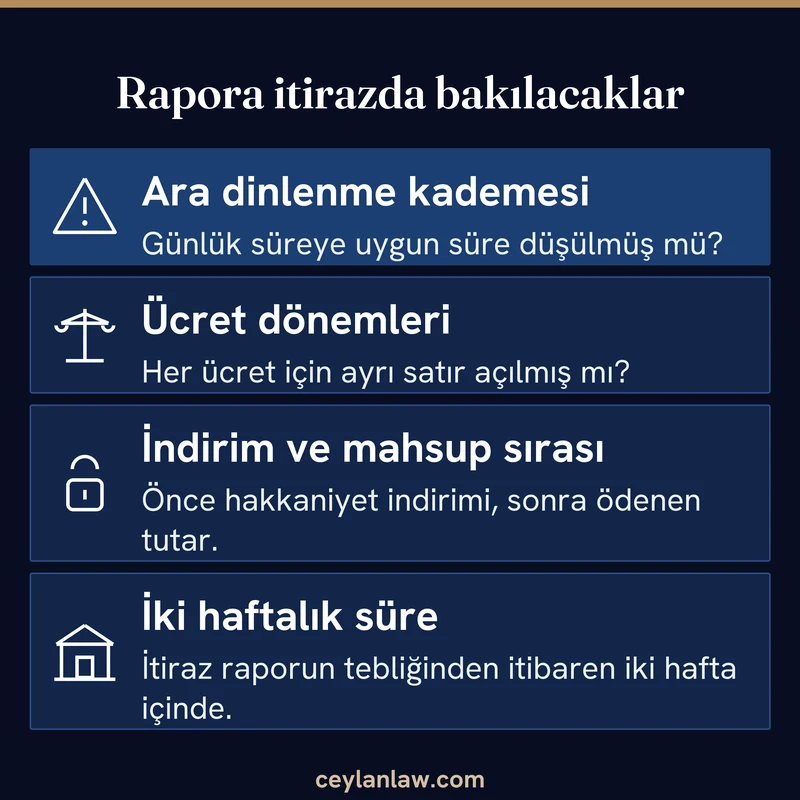
Rapora itiraz, raporun tebliğinden itibaren iki hafta içinde yapılır. İtiraz özel ya da teknik bir çalışma gerektiriyorsa bu süre içinde başvurularak bir defaya mahsus en çok iki haftalık ek süre istenebilir.[7]
“Rapor hatalıdır” gibi genel bir cümle mahkemeyi ek rapor almaya zorlamaz. Etkili itiraz, hatanın hangi satırda olduğunu ve doğru varsayımla tutarın ne olacağını gösterir.
| Rapordaki hata | Alacağa etkisi | İtirazda istenecek |
|---|---|---|
| Ara dinlenme eksik ya da fazla düşülmüş | Haftalık saat yanlış çıkar | Günlük süreye uygun kademenin uygulanması |
| Tanık beyanından geniş saat aralığı alınmış | Fazla mesai şişer | Tanıkların ortak söylediği aralığa göre alternatif hesap |
| Tüm yıllar son ücretle çarpılmış | Eski dönemler yüksek hesaplanır | Her ücret dönemi için ayrı satır |
| Yıllık izin ve rapor haftaları düşülmemiş | Çalışılmayan günlere mesai yazılır | Hafta sayısının izin kayıtlarıyla düzeltilmesi |
| Kayıtlı döneme de indirim uygulanmış | İşçi aleyhine eksik hesap | Kayıtlı ve tanıklı dönemin ayrılması |
| Bordrodaki ödeme mahsup edilmemiş | Mükerrer ödeme riski | Tahakkuk eden ve ödenen tutarın düşülmesi |
Kısmi açılan davada rapordan sonra talep artırılacaksa artırım tahkikat sona erene kadar bir defaya mahsus yapılabilir ve zamanaşımı artırılan kısım için de dava tarihinden kesilmiş sayılır.[8] Ücret alacaklarında zamanaşımı beş yıldır.[9] Fazla çalışmanın varlığını ise kural olarak işçi ispat eder.
Fazla Mesai Bilirkişi Hesabına İlişkin Sık Sorulan Sorular
Hesap ve rapor aşamasında en çok sorulanlar aşağıda.
Buradaki hesap örneği varsayımsal rakamlarla kurulmuştur, dosyanızdaki saat, ücret ve kayıtlar farklı sonuç verebilir. Rapora itiraz etmeden önce somut dosyanız için bir avukata danışmanız yerinde olur.
Kaynaklar
- 4857 sayılı İş Kanunu m.41/1 ve m.41/2 ↩
- 4857 sayılı İş Kanunu m.41/3 ↩
- 4857 sayılı İş Kanunu m.41/1, m.63/2 ve m.69/3 ↩
- 4857 sayılı İş Kanunu m.68 ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/568 K.2026/998, 09.02.2026 (önceki bozma kararına uyularak verilen hükmün onanması) ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/7902 K.2025/9759, 10.12.2025 ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.281/1 ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.109/4 (7589 sayılı Kanunla eklenen fıkra) ↩
- 4857 sayılı İş Kanunu m.32/8 ↩