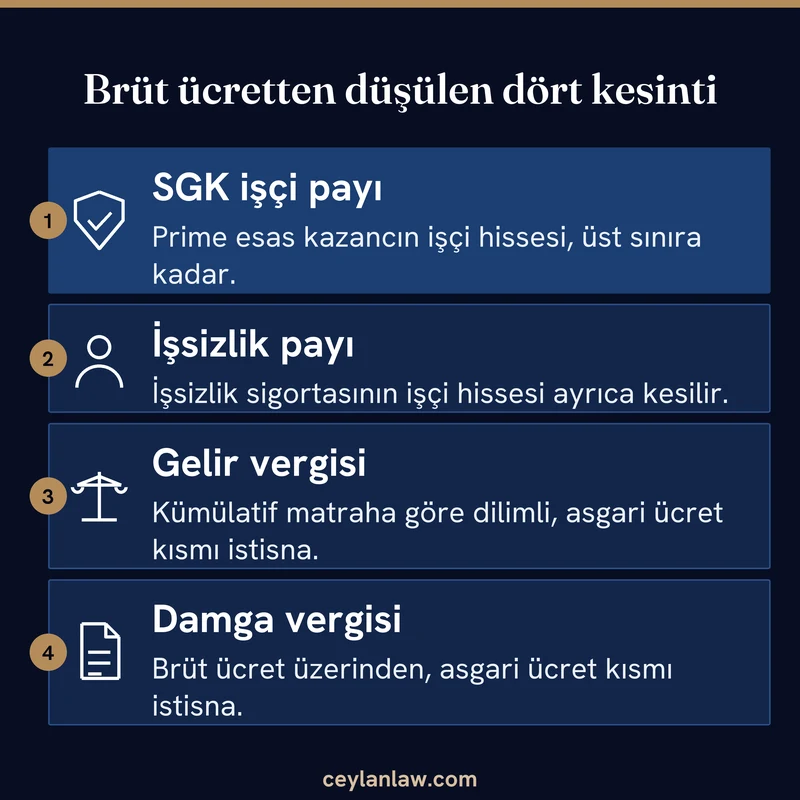
Brütten nete maaş hesabı, sözleşmede ve bordroda yazan brüt ücretten dört kalemin düşülmesiyle işçinin eline geçen tutarı bulur. Kesintiler SGK işçi payı, işsizlik sigortası işçi payı, gelir vergisi ve damga vergisidir.
Bu hesap bir muhasebe işi gibi görünse de ücret uyuşmazlıklarının çoğu burada başlar. İşçi eksik ödeme iddiasını net tutara, işveren ise bordroya dayandırır ve iki taraf farklı rakamdan konuşur.
İçindekiler8 başlık
Brütten Nete Hesabın Hukuki Dayanağı
İş Kanunu işverene ücret hesabını gösteren bir pusula verme yükümlülüğü getirir. Pusulada fazla çalışma, hafta tatili ve genel tatil ücretleri gibi eklemelerin, vergi ve sigorta primi gibi kesintilerin ayrı ayrı gösterilmesi gerekir.[1]
Gelir vergisini işveren ücret ödemesi sırasında keserek öder, buna tevkifat denir.[2] Sigorta primi tarafında işçi payı prime esas kazancın yüzde 9’u malullük, yaşlılık ve ölüm sigortası, yüzde 5’i genel sağlık sigortası hissesidir.[3]
İşsizlik sigortasında işçi payı yüzde 1’dir.[4] Yalnızca prim kesintileri bu yüzden brüt ücretin yüzde 15’ine ulaşır, vergiler eklenince net tutar daha da düşer.
Brüt ücret işçinin hak ettiği tutardır, net ücret ise ödemeden sonra eline geçen kısımdır. Dava dilekçesinde ve arabuluculuk başvurusunda alacak kalemleri brüt hesaplanır, kesintiler ödeme sırasında yapılır.
Kesintilerin Hesap Sırası
Hesapta sıra önemlidir, çünkü gelir vergisi matrahı brüt ücretten SGK ve işsizlik primi düşüldükten sonra kalan tutardır. Damga vergisi ise doğrudan brüt tutar üzerinden hesaplanır. Tazminat ödemelerinde kesintiler ücretten ayrı okunur; kalem kalem vergi dökümü ayrı bir yazıda.
- SGK işçi payı: prime esas kazanç x yüzde 14
- İşsizlik sigortası işçi payı: prime esas kazanç x yüzde 1
- Gelir vergisi matrahı: brüt ücret – SGK payı – işsizlik payı
- Gelir vergisi: kümülatif matraha göre dilimli tarife, asgari ücrete isabet eden kısım istisna
- Damga vergisi: brüt ücret x binde 7,59, asgari ücrete isabet eden kısım istisna
Prime esas kazancın üst sınırı asgari ücretin 9 katıdır.[5] Asgari ücret 01.01.2026’dan itibaren aylık 33.030 TL brüt olduğundan (Resmi Gazete 26.12.2025, 33119) üst sınır 297.270 TL’dir. Bu tutarı aşan ücrette prim kesintisi tavan üzerinden yapılır.
Gelir vergisi yıl başından beri biriken matraha göre hesaplanır ve ücret gelirlerinde dilimler 190.000, 400.000, 1.500.000 ve 5.300.000 TL’de değişir (yüzde 15, 20, 27, 35 ve 40).[6] Asgari ücretin vergisi ise ayrıca istisnadır.[7]
Hesaplama Aracı
Aşağıdaki araç brüt ücreti, bordro ayını ve istenirse önceki ayların kümülatif matrahını alıp kesintileri ayrı ayrı gösterir.
Kümülatif matrah boş bırakılırsa ücretin yıl başından beri aynı tutarda alındığı varsayılır. Ücreti yıl içinde değişen ya da ay ortasında işe başlayan işçide bordrodaki gerçek kümülatif matrahı yazmak gerekir.
Rakamlı Örnek: 45.000 TL Brüt Ücret
Ocak ayından beri aynı ücretle çalışan, emekli olmayan ve tek işverenli bir işçinin aylık brüt ücreti 45.000 TL olsun. SGK ve işsizlik kesintisi her ay aynıdır: 6.300 TL ve 450 TL. Gelir vergisi matrahı bu yüzden aylık 38.250 TL çıkar.
| Kalem | Mart | Mayıs | Aralık |
|---|---|---|---|
| Kümülatif matrah | 114.750,00 | 191.250,00 | 459.000,00 |
| Hesaplanan gelir vergisi | 5.737,50 | 5.800,00 | 10.327,50 |
| Asgari ücret gelir vergisi istisnası | 4.211,33 | 4.211,33 | 5.615,10 |
| Ödenecek gelir vergisi | 1.526,17 | 1.588,67 | 4.712,40 |
| Ödenecek damga vergisi | 90,85 | 90,85 | 90,85 |
| Net ücret (TL) | 36.632,98 | 36.570,48 | 33.446,75 |
Mayıs’ta kümülatif matrah 190.000 TL sınırını aşar. Aşan 1.250 TL yüzde 20 ile vergilenir ve vergi 5.737,50 TL yerine 5.800,00 TL olur. Aralık’ta ise matrahın tamamı yüzde 27 dilimindedir.
Damga vergisinin hesaplanan tutarı 45.000 x 0,00759 = 341,55 TL’dir. Asgari ücrete isabet eden 250,70 TL istisna düşülünce 90,85 TL kalır.[8]
Aynı brüt ücret yıl içinde üç farklı net tutara dönüşür. Bir işçiye “net maaşın 36.000 TL” denmesi sabit bir söz değildir, Aralık ayında aynı sözleşmeyle ele geçen tutar 3.000 TL’den fazla düşük çıkar.
Bordro Kontrolünde Sık Yapılan Hatalar
| Hata | Sonuç | Doğrusu |
|---|---|---|
| Prim kesintisini tavanın üstündeki ücrete uygulamak | Yüksek ücrette kesinti fazla çıkar | Prim 297.270 TL’ye kadar olan kısım üzerinden alınır |
| Gelir vergisini her ay aynı oranla hesaplamak | Dilim değiştiren aylar yanlış çıkar | Kümülatif matrah esas alınır |
| Asgari ücret istisnasını yıl boyu sabit tutmak | Temmuz’dan itibaren net ücret düşük hesaplanır | Bu örnekte istisna Temmuz’da kısmen, Ağustos’tan itibaren tam olarak 5.615,10 TL’ye çıkar |
| İşsizlik sigortası payını unutmak | Net ücret 450 TL’ye kadar fazla görünür | Yüzde 1 işçi payı ayrıca düşülür |
| Damga vergisinde asgari ücret istisnasını atlamak | Her ay 250,70 TL fazla kesinti | İstisna brüt asgari ücret x binde 7,59’dur |
| Kıdem ve ihbar tazminatına maaş tablosunu uygulamak | Gelir vergisi ve prim olmayan kalemde fazla kesinti | Kıdem tazminatından prim ve gelir vergisi kesilmez, damga vergisi kesilir |
Kıdem tazminatının gelir vergisi ve prim dışında kalması ayrı bir kuraldır, ihbar tazminatı da prime esas kazanca girmez, ancak gelir vergisine tabidir.[9] Bu yazıdaki tablo aylık ücret içindir.
Net Ücret Sözleşmesi ve Brüt Ücret Uyuşmazlığı
İş sözleşmesinde ücret “net” yazılmışsa kesintilerin yükü işverendedir ve işçiye yazılan tutar kesinti sonrası eline geçmelidir. Bu durumda hak edilen brüt ücreti bulmak için net tutardan geriye doğru hesap yapılır.
Uyuşmazlık genellikle sözleşmede hiçbir şey yazmadığında çıkar. Tutar yalnızca “maaş” ya da “ücret” diye geçiyorsa bordro, banka kayıtları ve işyeri uygulaması birlikte değerlendirilir. İmzalı bordroda yazan brüt ve net tutar ile banka hesabına yatan tutar uyuşuyorsa tartışma kapanır. Tartışma arabuluculuğa taşınırsa arabuluculuk ücretinin hesabı ve paylaşımı ayrıca bilinmelidir.
Yatan tutar bordrodaki neti tutturmuyorsa fark ücret alacağı dır. Asgari ücretin altında ödeme, bordroya düşük ücret yazıp farkı elden vermek ya da yanlış kesinti aynı kapıya çıkar: dava ve arabuluculukta brüt ücret üzerinden eksik kalan kısım istenir.
Net ücreti bilinen işçinin brüt karşılığını bulmak için ters yönde çalışan ayrı bir hesap kullanılır. Vergi dilimi sonuca göre değiştiği için bu hesap basit bir bölme ile yapılamaz. İşsizlik ödeneğinin hesabı da kendi kurallarıyla yapılır; onun için işsizlik maaşı hesaplama yazısına bakılmalıdır.
Fazla ya da Hatalı Kesinti Durumunda Yol Haritası
İşveren yalnızca kanunun ve sözleşmenin izin verdiği kesintileri yapabilir. Ücret kesme cezası toplu ya da bireysel sözleşmede gösterilen sebeplerle ve bir ayda en çok iki günlük ücretle sınırlıdır.[10]
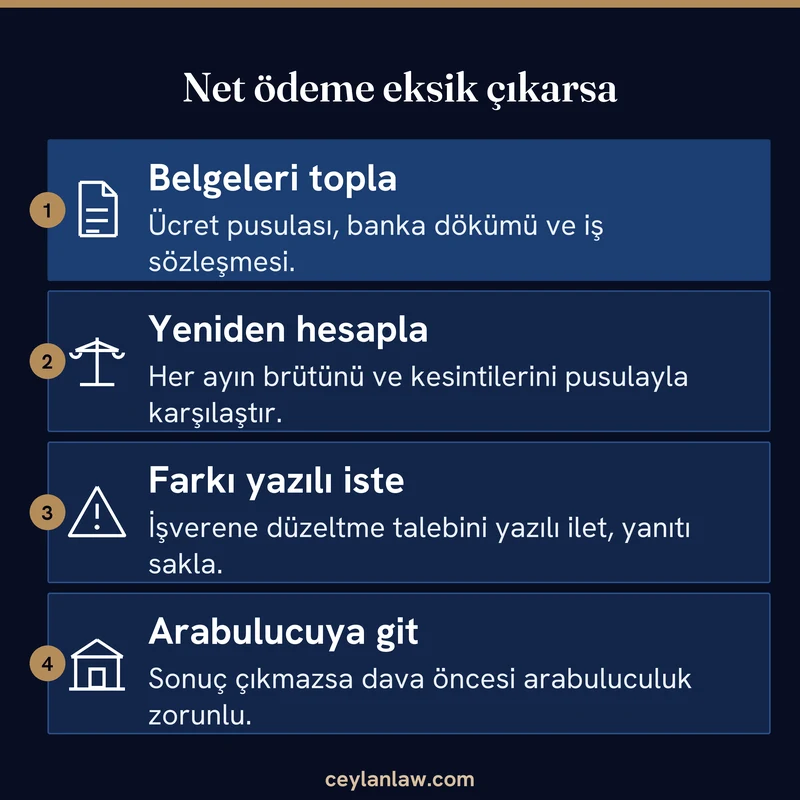
- İlgili döneme ait ücret pusulalarını, banka hesap dökümünü ve sözleşmeyi bir araya getirin.
- Her ay için brüt ücreti ve kesinti kalemlerini araçla yeniden hesaplayıp pusulayla karşılaştırın.
- Fark çıkan ayları ve tutarları ayrı bir tabloya yazın.
- İşverenden yazılı olarak düzeltme isteyin ve yanıtı saklayın.
- Sonuç alınamazsa dava şartı olan arabuluculuğa başvurun.[11]
Ücret alacaklarında zamanaşımı süresi beş yıldır.[12] Süre her ayın ücreti için ayrı işlediğinden eski aylar önce zamanaşımına uğrar, bu yüzden hesabı bekletmemek gerekir.
Ücret ödeme gününden itibaren yirmi gün içinde ödenmezse işçi çalışmaktan kaçınabilir ve gününde ödenmeyen ücrete mevduata uygulanan en yüksek faiz işler.[13]
Brüt ve Net Maaş Hakkında Sık Sorulan Sorular
Bu yazıdaki hesaplar genel bilgi niteliğindedir, bordro ve sözleşme içeriği dosyadan dosyaya değiştiği için kendi belgelerinizle bir avukattan yardım almanız yerinde olur.
Kaynaklar
- 4857 sayılı İş Kanunu m.37 ↩
- 193 sayılı Gelir Vergisi Kanunu m.94 ↩
- 5510 sayılı Kanun m.81 ↩
- 4447 sayılı Kanun m.49 ↩
- 5510 sayılı Kanun m.82 ↩
- 193 sayılı Gelir Vergisi Kanunu m.103 ve 2026 tutarları için Gelir Vergisi Genel Tebliği Seri No: 332, Resmi Gazete 31.12.2025 ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/18 ↩
- 488 sayılı Damga Vergisi Kanunu ekli (1) sayılı tablo, IV-1-b ile (2) sayılı tablo IV-34 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7 ve 5510 sayılı Kanun m.80/1-b ↩
- 4857 sayılı İş Kanunu m.38 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3 ↩
- 4857 sayılı İş Kanunu m.32/son ↩
- 4857 sayılı İş Kanunu m.34 ↩