Netten brüte ücret çevirme, çalışanın eline geçmesi istenen tutara SGK primi, işsizlik primi, gelir vergisi ve damga vergisini ekleyerek bordroya yazılacak brüt tutarı bulmaktır. Sözleşmede ya da dava dilekçesinde “net” rakam yazılıysa, bordro ve mahkeme hesabı ancak bu çevirmeden sonra yapılabilir.
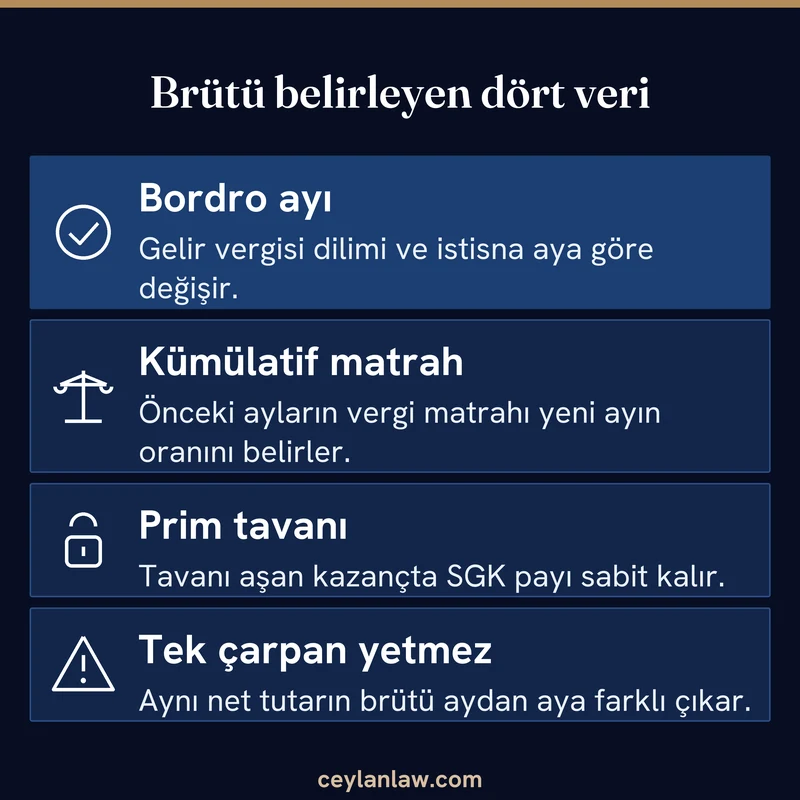
Brütten nete hesap tek yönlü bir zincirdir. Ters yönde ise gelir vergisi dilimi ve istisna, aranan brüt tutara bağlı olduğu için tek bir çarpanla çözüm çıkmaz.
İçindekiler7 başlık
Ters Hesapta Zincirin Geri Sarılması
Brütten nete giden zincir dört halkadan oluşur. Önce işçi payı primler düşülür, kalan tutar gelir vergisi matrahı olur, matrahtan vergi hesaplanır, sonra damga vergisi kesilir ve asgari ücrete isabet eden kısımlar istisna olarak geri verilir.
| Halka | Oran ve dayanak |
|---|---|
| SGK işçi payı | Yüzde 9 malullük, yaşlılık, ölüm ile yüzde 5 genel sağlık, toplam yüzde 14[1] |
| İşsizlik sigortası işçi payı | Yüzde 1[2] |
| Gelir vergisi | Ücret tarifesi yıllık kümülatif matrahta yüzde 15, 20, 27, 35 ve 40 olarak işler. Dilim sınırları 190.000, 400.000, 1.500.000 ve 5.300.000 TL’dir (Gelir Vergisi Genel Tebliği Seri No: 332, RG 31.12.2025)[3] |
| Damga vergisi | Binde 7,59[4] |
| Asgari ücret istisnası | Gelir vergisinde ve damga vergisinde, brüt asgari ücrete isabet eden kısım için uygulanır[5] |
Prim hesabında kazanç, asgari ücretin 9 katıyla sınırlıdır. Brüt asgari ücret 33.030 TL olduğundan (01.01.2026’dan itibaren) aylık prime esas kazanç üst sınırı 297.270 TL‘dir.[6]
Zinciri geri sarmak için net ücret şöyle yazılır: net = brüt − primler − gelir vergisi − damga vergisi. Matrah ilk dilimde kaldığında bu denklem tek bilinmeyenli çözülür ve istisnalar toplamı sabit bir terim olarak gelir: Ocak ayında brüt = (net − 4.462,03) ÷ 0,71491.
Formüldeki 4.462,03 TL, aylık gelir vergisi istisnası 4.211,33 TL ile damga vergisi istisnası 250,70 TL’nin toplamıdır. Dilim değiştiğinde ya da prim tavanı aşıldığında bu sabitler değişir.
Dilim sınırının aşıldığı aylarda tek formül yetmez, bu yüzden aşağıdaki araç brütü deneme yöntemiyle bulur. Bordro ayını ve önceki ayların kümülatif matrahını girmeniz yeterlidir.
Rakamlı Örnek: Aynı Net, Farklı Brüt
Ocak ayında işe başlayan, tek işverenli ve yan ödemesi olmayan bir çalışanın 40.000 TL net ücret aldığını varsayalım. Hesaplanan brüt tutar 49.709,72 TL‘dir.
| Kalem | Tutar (TL) |
|---|---|
| Brüt ücret | 49.709,72 |
| SGK işçi payı (yüzde 14) | 6.959,36 |
| İşsizlik sigortası (yüzde 1) | 497,10 |
| Gelir vergisi matrahı | 42.253,26 |
| Gelir vergisi (6.337,99 − 4.211,33 istisna) | 2.126,66 |
| Damga vergisi (377,30 − 250,70 istisna) | 126,60 |
| Net ücret | 40.000,00 |
Aynı çalışanın ücreti net 60.000 TL olursa kümülatif matrah yıl ilerledikçe dilim değiştirir. Aşağıdaki tablo, önceki aylarda da aynı hesapla bordro yapıldığı varsayımıyla gereken brütü gösteriyor.
| Bordro ayı | Gereken brüt (TL) | Neden değişiyor |
|---|---|---|
| Ocak | 77.685,27 | Matrah ilk dilimde |
| Haziran | 83.649,28 | Kümülatif matrah 400.000 TL’yi aşmış, matrahın bir kısmı yüzde 27’ye girer |
| Temmuz | 90.081,01 | Matrah tamamen yüzde 27’de, asgari ücret istisnası henüz 4.537,75 TL’de |
| Ağustos ve sonrası | 88.323,25 | Gelir vergisi istisnası 5.615,10 TL’ye yükselir, matrah yüzde 27’de |
Ocak brütü olan 77.685,27 TL yıl boyu sabit uygulansaydı çalışanın eline Temmuz’da 52.668,89 TL geçerdi. Net ücret taahhüdü olan bir işyerinde bordro, bu yüzden her ay yeniden hesaplanmak zorundadır. Brütün üzerine binen prim ve fesih giderleri ise işveren tarafında ayrı bir maliyet kalemidir.
Alacak Kalemine Göre Değişen Ters Hesap
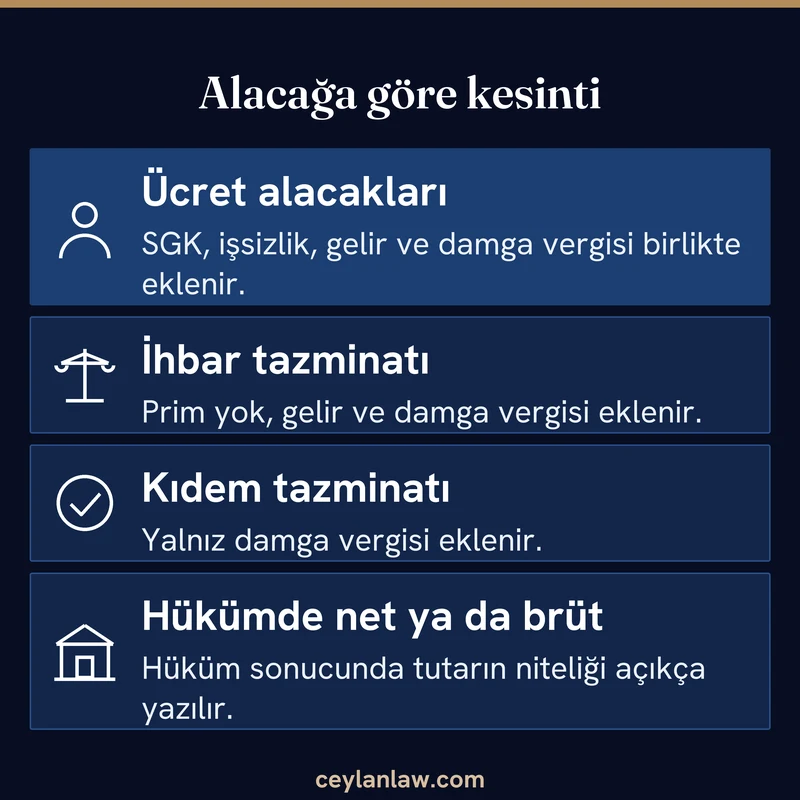
Dava dosyasında net tutarı brüte çeviren bilirkişi, her alacağa aynı oranı uygulayamaz. Kesintiler alacağın niteliğine göre değişir.
| Alacak | Kesintiler | Ters hesap |
|---|---|---|
| Ücret, fazla çalışma, hafta tatili, genel tatil, yıllık izin ücreti | SGK, işsizlik, gelir vergisi, damga vergisi | Aylık ücretteki zincir geçerlidir |
| İhbar tazminatı | Gelir vergisi, damga vergisi | Prime esas kazanca girmez, brüt = net ÷ (1 − gelir vergisi oranı − 0,00759) |
| Kıdem tazminatı | Yalnız damga vergisi | Brüt = net ÷ 0,99241 |
İhbar ve kıdem tazminatı prime esas kazanç dışında tutulur.[7] Kıdem tazminatının tamamı gelir vergisinden istisnadır, ihbar tazminatı ise ücret sayıldığı için vergilenir.[8]
Örneğin net 100.000 TL kıdem tazminatının brütü 100.764,80 TL‘dir. Aynı tutara ücret zincirindeki 0,71491 katsayısı uygulanırsa brüt 139.877,75 TL çıkar ve tazminat 39 bin lira şişer. Bu hesap, asgari ücret damga vergisi istisnasının kıdem tazminatına uygulanmadığı varsayımına dayanır. İstisna uygulanırsa sonuç değişir.
İhbar tazminatında oran, ilgili aydaki kümülatif matrahın içinde bulunduğu dilime göre değişir. Gelir vergisi yüzde 15 ise katsayı 0,84241, yüzde 20 ise 0,79241’dir. Bu katsayılar, asgari ücret istisnalarının ihbar tazminatına uygulanmadığı varsayımıyla hesaplanır. Bu varsayım uygulamadaki yorumdur ve kanunda ihbar tazminatı için açık bir hüküm bulunmaz.
Dilekçede ve Hükümde Net ile Brüt
İşçilik alacağı davalarında ücretin net olduğu iddia ediliyorsa dilekçeye “aylık net ücret” ifadesi açıkça yazılır. Çünkü bilirkişi rakamı brüte çevirirken hangi tutarı çıkış noktası aldığını bu ifadeden anlar. Ödenmeyen son ayın ücreti isteniyorsa günlük ücret ve kesinti dökümü ayrıca çıkarılır.
Mahkemenin hükmünde de alacakların net mi brüt mü olduğu görülebilmelidir. Kanun, hüküm sonucunun açık ve şüphe ve tereddüt uyandırmayacak biçimde yazılmasını istiyor.[9]
Çevirmenin hangi kurallara göre yapılacağı da incelenir. Yargıtay 9. Hukuk Dairesi, sosyal güvenlik sözleşmesi bulunmayan bir ülkede inşaat işyerinde çalışan işçinin net ücretini brüte çeviren bilirkişi hesabını bozdu (karar prim oranlarını düzeltmiş, gelir vergisi konusunda hüküm kurmamıştır).
Gerekçesine göre işçi 5510 sayılı Kanun’un 5. maddesinin birinci fıkrasının (g) bendi kapsamındaydı ve yurt içi işçi gibi yüzde 14 SGK ile yüzde 1 işsizlik primi eklenmesi hatalıydı, brütleştirmede yüzde 5 genel sağlık primi esas alınmalıydı.[10]
Karardan çıkan ilke, brütleştirmede sabit “yüzde 15 prim” varsayımının her işçiye uymadığıdır. Çalışanın sigorta statüsü ve çalıştığı yer, eklenecek kesintileri belirler.
Sık Yapılan Hatalar ve Etkisi
Hedef net tutarı satırda yazılmayan hesaplar 40.000 TL net ve Ocak ayı içindir.
| Hata | Sonuç | Doğrusu |
|---|---|---|
| Net tutarı 0,85’e bölmek (yalnız prim varsayımı) | Brüt 47.058,82 TL, bordro sonunda net 38.104,85 TL kalır, 1.895,15 TL eksik | Brüt 49.709,72 TL |
| Net tutarı 0,80’e bölmek | Brüt 50.000 TL, net 40.207,52 TL çıkar, işveren fazla öder | Brüt 49.709,72 TL |
| Asgari ücret istisnasını yıl boyu 4.211,33 TL almak | Eylül brütü 52.851,65 TL bulunur, 2.087,68 TL fazla | Eylül brütü 50.763,97 TL (istisna 5.615,10 TL) |
| Prim tavanını gözetmemek (250.000 TL net) | Brüt 351.032,82 TL bulunur, 8.141,67 TL fazla | Brüt 342.891,15 TL |
| Ocak brütünü tüm yıla uygulamak (60.000 TL net) | Temmuz’da net 52.668,89 TL, 7.331,11 TL eksik | Temmuz brütü 90.081,01 TL |
| Kıdem tazminatını ücret katsayısıyla brütleştirmek (100.000 TL net) | Brüt 139.877,75 TL bulunur | Brüt 100.764,80 TL |
Hesabı Doğrulamak İçin İstenecek Belgeler
Ters hesap, girdiler doğruysa sonuç verir. Uyuşmazlıkta şu belgeler dosyaya girmelidir.
- İşe giriş bildirgesi ve SGK hizmet dökümü, çünkü sigorta statüsü eklenecek primleri belirler
- Önceki ayların bordroları, çünkü kümülatif vergi matrahı oradan okunur
- Net ücreti gösteren banka dekontları ya da sözleşme maddesi
- Varsa yan ödemeler ile ikramiye ve prim bordroları
- Yıl ortasında işveren değiştiyse önceki işverenin kümülatif matrah belgesi
Netten Brüte Ücret Çevirmeye İlişkin Sık Sorulan Sorular
Hesapta en çok sorulan noktalar aşağıda.
Bu yazı genel bilgilendirme niteliğindedir, bordronuz ve sözleşmeniz üzerinden somut hesap için bir avukata başvurmanız yerinde olur.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.81/1-a ve m.81/1-f ↩
- 4447 sayılı İşsizlik Sigortası Kanunu m.49 ↩
- 193 sayılı Gelir Vergisi Kanunu m.103 ↩
- 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV-1-b ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/18, 488 sayılı Damga Vergisi Kanunu (2) sayılı tablo, 7349 sayılı Kanun m.2 ve m.4 ↩
- 5510 sayılı Kanun m.82/1 (7566 sayılı Kanun m.24), Asgari Ücret Tespit Komisyonu 2025/1 sayılı kararı, RG 26.12.2025 ↩
- 5510 sayılı Kanun m.80/1-b ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7-a ve m.61 ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.297/2 ↩
- Yargıtay 9. Hukuk Dairesi, E.2023/17841 K.2024/1483, 05.02.2024 ↩
- 4857 sayılı İş Kanunu m.37 ↩