İşverenin bir çalışana yüklendiği maliyet, bordrodaki brüt ücretle bitmez. Brütün üzerine kanundan doğan prim payları biner, iş sözleşmesi sona erdiğinde de kıdem tazminatı, ihbar süresi ve kullanılmayan izin gibi ödemeler gündeme gelir.
Aylık katmanda primler brütün tamamına değil prime esas kazanca uygulanır; özel sektörde iki puanlık Hazine katkısı, imalat sektöründe beş puanlık teşvik işveren payını düşürür. Kıdem tazminatı her tam yıl için 30 günlük giydirilmiş ücret tutarında birikir; ihbar tazminatı ve kullanılmayan izin ücreti sözleşme sona erdiğinde ödenir. Kıdem ve ihbar tazminatı prime esas kazanca girmediği için bunlara işveren primi eklenmez.
İçindekiler10 başlık
İşveren Yükünün Üç Katmanı
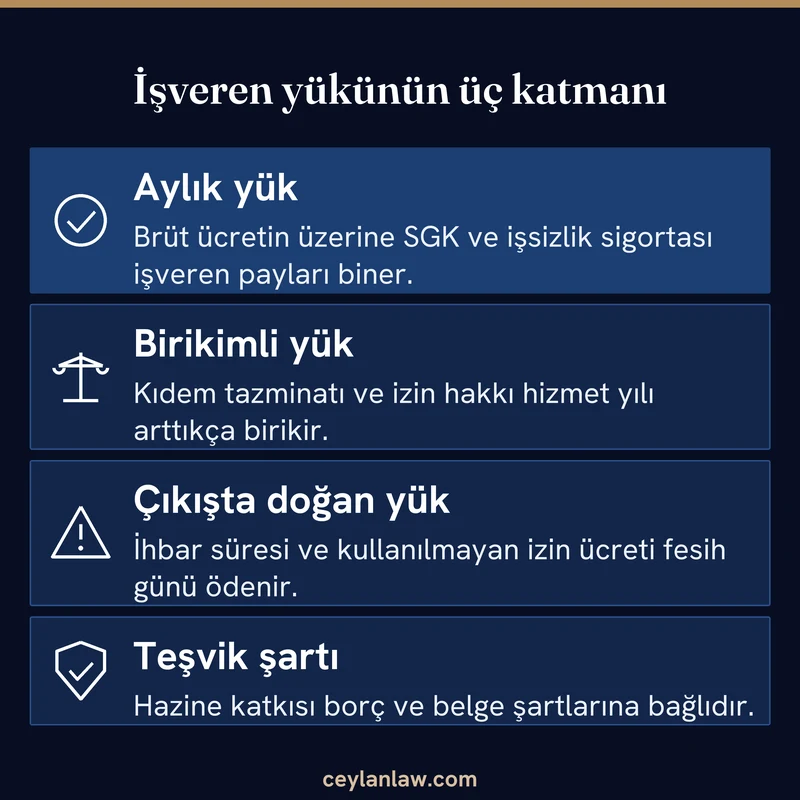
Birinci katman her ay bordroda görünür, ikinci katman yıllar içinde birikir, üçüncü katman sözleşme sona erince nakde dönüşür. Aradaki fark, işverenin hangi tarihte ne kadar nakit çıkışı planlaması gerektiğini belirler. Fesih arabuluculukta bitirilirse arabulucu ücreti de bu çıkışa eklenir.
| Katman | Kalemler | Ne zaman ödenir | Dayanak |
|---|---|---|---|
| Aylık | Brüt ücret, SGK işveren payı, işsizlik sigortası işveren payı | Her ay | 5510 m.80-81, 4447 m.49 |
| Birikimli | Kıdem tazminatı yükü, yıllık izin hakkı | Fesihte ya da izin kullanıldıkça | 1475 m.14, 4857 m.53 |
| Çıkışta doğan | İhbar süresi ya da ihbar tazminatı, kullanılmayan izin ücreti | Sözleşmenin sona ermesinde | 4857 m.17 ve m.59 |
Bordro maliyeti ile toplam maliyet aynı şey değildir. Kıdem ve ihbar kalemleri fesihten önceki aylık bordroda yer almaz, fesih tarihinde ödemeye dönüşür.
SGK ve İşsizlik Sigortası İşveren Payları
5510 sayılı Kanun’un 81. maddesi prim oranlarını sayıyor. Aşağıdaki oranlar maddenin güncel metnindeki oranlardır.[1]
| Prim | Toplam oran | İşveren payı | Dayanak |
|---|---|---|---|
| Malullük, yaşlılık, ölüm | %21 | %12 | 5510 m.81/1-a |
| Genel sağlık sigortası | %12,5 | %7,5 | 5510 m.81/1-f |
| Kısa vadeli sigorta kolları | %2,25 | %2,25 (tamamı) | 5510 m.81/1-c |
| İşsizlik sigortası | %4 | %2 (işçi %1, Devlet %1, Devlet payı Cumhurbaşkanınca değiştirilebilir) | 4447 m.49 |
İşveren payları toplamı genel olarak %23,75 eder, fiili hizmet zammı uygulanan işler gibi özel durumlarda bu oran değişir. Kısa vadeli sigorta primi için Cumhurbaşkanı oranı %1,5’e kadar indirmeye ya da %2,5’e kadar artırmaya yetkilidir, bu yüzden bu kalem değişebilir.[2]
Prime Esas Kazancın Alt ve Üst Sınırı
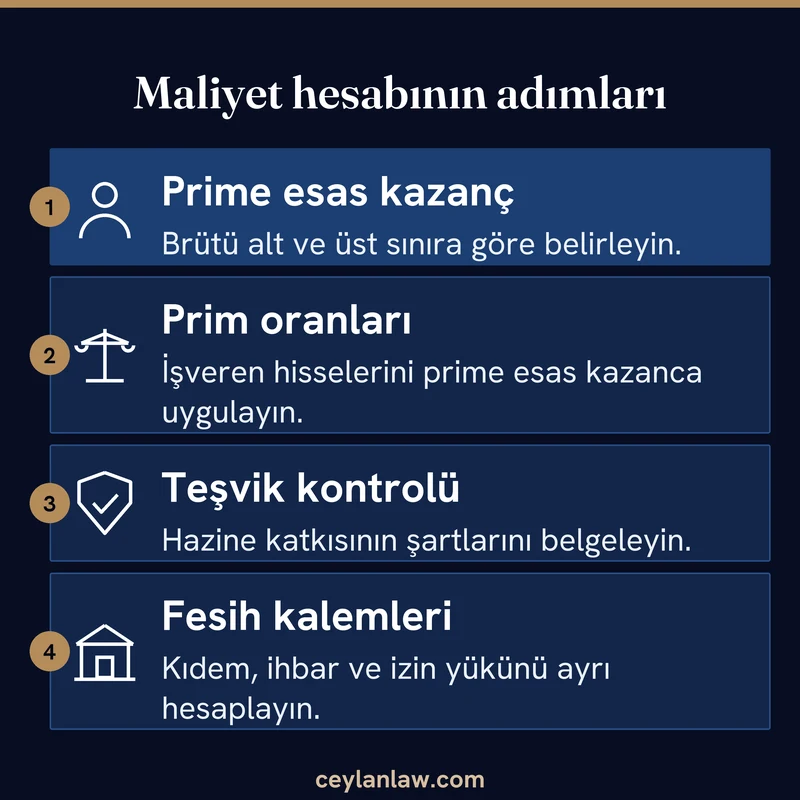
Primler brütün tamamına değil prime esas kazanca uygulanır. Günlük kazancın alt sınırı asgari ücretin otuzda biri, üst sınırı alt sınırın 9 katıdır.[3]
Kazanç alt sınırın altında kalıyorsa aradaki farkın primini işveren öder.[4] Kazanç üst sınırı aştığında prim sınır üzerinden hesaplanır, brüt arttıkça işveren yükünün brüte oranı düşer.
Bazı ödemeler prime esas kazanca hiç girmez. Ayni yardımlar, kıdem ve ihbar tazminatı ile asgari ücretin %30’unu geçmeyen özel sağlık sigortası ve bireysel emeklilik katkıları bunlar arasındadır.[5]
Hazine Katkısı ve İmalat Teşviki
Özel sektör işverenlerinin (kamu ihale işleri hariç) malullük, yaşlılık ve ölüm sigortası işveren hissesinin iki puanlık kısmı Hazinece karşılanır. Bunun için belge ve beyannamelerin süresinde verilmesi, sigortalı hissesinin ve Hazinece karşılanmayan işveren hissesinin süresinde ödenmesi ve SGK’ya prim borcu bulunmaması gerekir.[6]
İmalat sektöründe faaliyet gösteren işverenlerde aynı bentte sayılan şartlarla bu katkı beş puan olarak uygulanır. Geçici 108. madde 31.12.2026 tarihine kadar geçerlidir, Cumhurbaşkanı süreyi 31.12.2027 tarihine kadar uzatabilir.[7] Uzatma kararının çıkıp çıkmadığı Resmi Gazete’den ayrıca kontrol edilmelidir.
Çalıştırılan kişilerin sigortalı bildirilmediği ya da bildirilen sigortalının fiilen çalışmadığı denetimde saptanırsa işveren bir yıl süreyle bu desteklerden yararlanamaz. Yersiz yararlanılan tutar gecikme cezası ve zammıyla geri alınır.[8]
Yüz Birimlik Brüt Ücretin Maliyeti
Prime esas kazancın üst sınırının altındaki bir brüt için işverene maliyet şu formülle bulunur: Maliyet = Brüt × (1 + işveren prim oranı − teşvik puanı). Aşağıdaki tablo brütü 100 birim alıyor, yani her satırı kendi brütünüze orantılayabilirsiniz. Aynı prime esas kazanç, çalışan emekli olurken aylık hesabının de temelidir.
| Durum | İşveren yükü | 100 birim brütün maliyeti |
|---|---|---|
| Teşviksiz | %23,75 | 123,75 |
| Hazine katkısı (2 puan) | %21,75 | 121,75 |
| İmalat teşviki (5 puan) | %18,75 | 118,75 |
Brütte 1 birimlik artış işverene teşviksiz 1,24, iki puanlık katkıyla 1,22, beş puanlık katkıyla 1,19 birim kadar yansır. Brüt alt sınırın 12 katıysa prim 9 katı üzerinden hesaplandığı için teşviksiz maliyet brütün %117,81’ine iner. Asgari ücret düzeyindeki bir çalışan için bu maliyetin güncel tutarı ayrıca hesaplanmıştır.
Birikimli Yük: Kıdem Tazminatı
1475 sayılı Kanun’un 14. maddesi, işçiye çalıştığı her tam yıl için 30 günlük ücreti tutarında kıdem tazminatı öngörür, bir yıldan artan süreler de aynı oranla hesaplanır. Hesaba son ücret esas alınır ve ücrete ek olarak sağlanan para ve para ile ölçülebilen akdi menfaatler de eklenir, buna giydirilmiş ücret denir.[9]
Formül şöyledir: Kıdem tazminatı = (tam yıl + artan sürenin yıla oranı) × giydirilmiş aylık ücret. Tavan ve damga vergisi ayrıca hesaba girer, bu yazının kapsamı dışındadır. İşveren için yıllık birikim bir aylık giydirilmiş ücrete eşittir, yani brüt, giydirilmiş ücrete eşitse yıllık brütün on ikide biridir (%8,33).
Örnek: brüt 100, parasal yan haklar 10 birimse giydirilmiş ücret 110 olur. On yıllık hizmette yük 1.100 birim, yani 11 aylık brüt eder. Kıdem tazminatı prime esas kazanca girmediği için üzerine işveren primi eklenmez.[10]
Ödeme geciktiğinde yük büyür, çünkü dava sonunda hakim gecikme süresi için mevduata uygulanan en yüksek faize hükmeder.[11]
Çıkışta Doğan Kalemler: İhbar Süresi ve İzin
Belirsiz süreli sözleşmeyi fesheden taraf bildirim süresine uymazsa süreye ilişkin ücret tutarında tazminat öder, işveren de bildirim süresinin ücretini peşin vererek feshedebilir.[12] Süreler asgari olup sözleşmeyle artırılabilir.
| İşin süresi | Bildirim süresi | Yaklaşık yük (aylık ücret cinsinden) |
|---|---|---|
| 6 aydan az | 2 hafta | 0,47 |
| 6 ay – 1,5 yıl | 4 hafta | 0,93 |
| 1,5 – 3 yıl | 6 hafta | 1,40 |
| 3 yıldan fazla | 8 hafta | 1,87 |
Tablo, günlük ücretin aylık ücretin otuzda biri alındığı varsayımıyla hesaplandı ve gerçek tutar ücretin yapısına göre değişir. İhbar tazminatı da giydirilmiş ücretle hesaplanır, çünkü kanun ücrete ek olarak sağlanan para ve para ile ölçülebilen menfaatlerin de göz önünde tutulmasını öngörür.[13] İhbar tazminatı da kıdem gibi prime esas kazanç dışındadır.
Kullanılmayan izin ayrı bir kalemdir. İş sözleşmesi hangi nedenle biterse bitsin, hak kazanılıp kullanılmayan yıllık izin süreleri sözleşmenin sona erdiği tarihteki ücret üzerinden ödenir.[14] Formül biriken izin günü × son günlük ücret olur, yıllık izin süresi hizmet yılına göre en az 14, 20 ya da 26 gündür.[15]
On sekiz yaş ve altındaki işçilerle elli yaş ve üzerindeki işçilerde izin süresi 20 günden az olamaz, yer altı işlerinde çalışanların izin süreleri ise dörder gün artırılır.[16]
İşverenin feshinde bildirim süresi, yıllık izin süreleriyle iç içe geçirilemez.[17] Bu hükümden, izin kullandırılmadan verilen ihbar süresinin izin ücretini ortadan kaldırmadığı sonucu çıkarılabilir.
Maliyet Hesabında Sık Yapılan Hatalar
| Hata | Neden hatalı | Dayanak |
|---|---|---|
| İşçi hissesini işveren yüküne saymak | İşçi payı brütten kesilir, işverenin ek yükü yalnız işveren hissesidir | 5510 m.81 ve m.88, 4447 m.49 |
| Teşviki koşulsuz hesaba katmak | Borç ve belge şartları var, bildirim eksikliğinde bir yıl yararlanılamaz | 5510 m.81, son fıkralar |
| Kıdemi yalnız brütten hesaplamak | Parayla ölçülebilen yan haklar da hesaba girer | 1475 m.14 |
| Kıdem ve ihbar tazminatına prim eklemek | Bu ödemeler prime esas kazanç dışındadır | 5510 m.80/1-b |
| Yüksek brütte oranı sabit tutmak | Prim üst sınır üzerinden hesaplanır | 5510 m.82 |
Bordro ve Personel Dosyasında Bulunması Gereken Kayıtlar
- Brüt ücret ile giydirilmiş ücrete giren yan hakların ayrı ayrı dökümü
- İşe giriş tarihi ve hizmet süresi, çünkü kıdem ve ihbar süresi bunlardan çıkar
- Çalışılan yıllara göre izin hakkı ve kullanılan izin kayıtları
- Teşvikten yararlanma şartlarını gösteren belge, beyanname ve SGK borç durumu yazısı
- Prime esas kazanca girmeyen ödemelerin ayrı kodlandığı bordro kayıtları
İşveren Maliyeti Hakkında Sık Sorulan Sorular
Buradaki bilgiler genel niteliktedir. Oranlar ve teşvik süreleri değişebildiğinden, kendi çalışanlarınız için maliyet çıkarmadan önce güncel mevzuata ve bordro verilerinize bakmanız, gerekirse bir avukata danışmanız yerinde olur.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.81/1-a, c ve f. Malullük, yaşlılık ve ölüm sigortası oranı 7566 sayılı Kanun m.23 ile %20’den %21’e çıkarıldı, işveren hissesi %11’den %12’ye geçti. Yürürlük 01.01.2026 ↩
- 5510 sayılı Kanun m.81/1-c. İşsizlik sigortasında Devlet payını yarısına kadar artırma veya indirme yetkisi 7577 sayılı Kanun m.5 ile 4447 sayılı Kanun m.49’a eklendi, işveren payı olan %2 bundan etkilenmez ↩
- 5510 sayılı Kanun m.82/1 ↩
- 5510 sayılı Kanun m.82/3 ↩
- 5510 sayılı Kanun m.80/1-b ↩
- 5510 sayılı Kanun m.81/1-ı. İki puan oranı 7566 sayılı Kanun m.23 ile dörtten ikiye indirildi. Aynı bent, 5335 sayılı Kanun m.30/2 kapsamındaki kurum ve kuruluşların işyerlerini, kamu ihale mevzuatına göre yapılan alım ve yapım işlerini, sosyal güvenlik destek primine tabi çalışanları ve yurt dışında çalışan sigortalıları kapsam dışında bırakır ↩
- 5510 sayılı Kanun Geçici m.108 ↩
- 5510 sayılı Kanun m.81, son fıkralar ↩
- 1475 sayılı İş Kanunu m.14, 4857 sayılı Kanun m.120 ve Geçici m.1 ile yürürlüktedir ↩
- 5510 sayılı Kanun m.80/1-b/4 ve 5 ↩
- 1475 sayılı Kanun m.14 ↩
- 4857 sayılı İş Kanunu m.17 ↩
- 4857 sayılı Kanun m.17, son fıkra ↩
- 4857 sayılı Kanun m.59 ↩
- 4857 sayılı Kanun m.53 ↩
- 4857 sayılı Kanun m.53 ↩
- 4857 sayılı Kanun m.59/2 ↩