Asgari ücretin işverene maliyeti, brüt ücretin imalat dışı işyerlerinde yaklaşık yüzde 22 ila 24, imalatta yaklaşık yüzde 19 fazlasıdır ve bu fark işverenin ödediği sigorta primlerinden oluşur. Bir çalışan için bordro dışı kalem yoksa imalat dışı bir işyerinde aylık toplam 40.214,03 TL, yıllık 482.568,36 TL bütçe ayırmak gerekir.[1]
Ücretin üstüne verilen nakdi ödeme işverene brüt tutarın yaklaşık 1,2175 katına mal olur; işyerinde yemek verilmiyorsa günlük 300 TL’ye kadar nakdi yemek bedeli prime girmez, nakdi yol yardımı ise girer. Bir saat fazla mesai işveren payları dahil 268,09 TL tutar. Hazine indirimi prim borcu, geç beyan ya da kamu ihalesi işinde kaybedilir; eksik bildirim tespit edilirse teşvik bir yıl kullanılamaz.
İçindekiler7 başlık
Aylık ve Yıllık Bütçe Tablosu
Maliyet üç sabit parçadan oluşur. Brüt ücrete işveren payı olarak yüzde 12 uzun vadeli sigorta, yüzde 7,5 genel sağlık ve yüzde 2,25 kısa vadeli sigorta eklenir, işsizlik sigortasında işveren payı yüzde 2’dir.[2] Toplam yük indirimsiz yüzde 23,75 eder.
Hazine, özel sektör işverenleri için uzun vadeli sigorta işveren hissesinin iki puanını üstlenir. İmalat sektöründe bu destek geçici hükümle beş puana çıkarılmıştır.[3]
| Durum | Aylık maliyet | Yıllık maliyet |
|---|---|---|
| Hazine indirimi alınmıyor | 40.874,63 TL | 490.495,56 TL |
| İmalat dışı, 2 puan indirim | 40.214,03 TL | 482.568,36 TL |
| İmalat, 5 puan indirim | 39.223,13 TL | 470.677,56 TL |
Tablo yalnızca brüt asgari ücret ve prim paylarını gösterir. Yemek, yol, fazla mesai ve prim gibi eklemeler ayrıca hesaplanır.
İmalat için beş puan 31.12.2026 tarihine kadar geçerlidir ve Cumhurbaşkanı bu süreyi 31.12.2027’ye kadar uzatabilir. Gelecek yıl bütçesi yapan işveren bu süreyi bilmeli.
Asgari Ücretin Üstündeki Ödemelerin Maliyeti
Asgari ücrete eklenen nakdi her ödeme, sigorta primi bakımından ücret gibi işler. İşveren, ek ödemenin brüt tutarının yaklaşık 1,2175 katını öder, Hazine indirimi yoksa 1,2375 katını.
Örneğin 1.000 TL brüt ek ödeme işverene 1.217,50 TL’ye gelir. Bu oran, prime esas kazanç üst sınırına kadar geçerlidir. Üst sınır günlük alt sınırın 9 katıdır, aylık 297.270 TL’dir.[4]
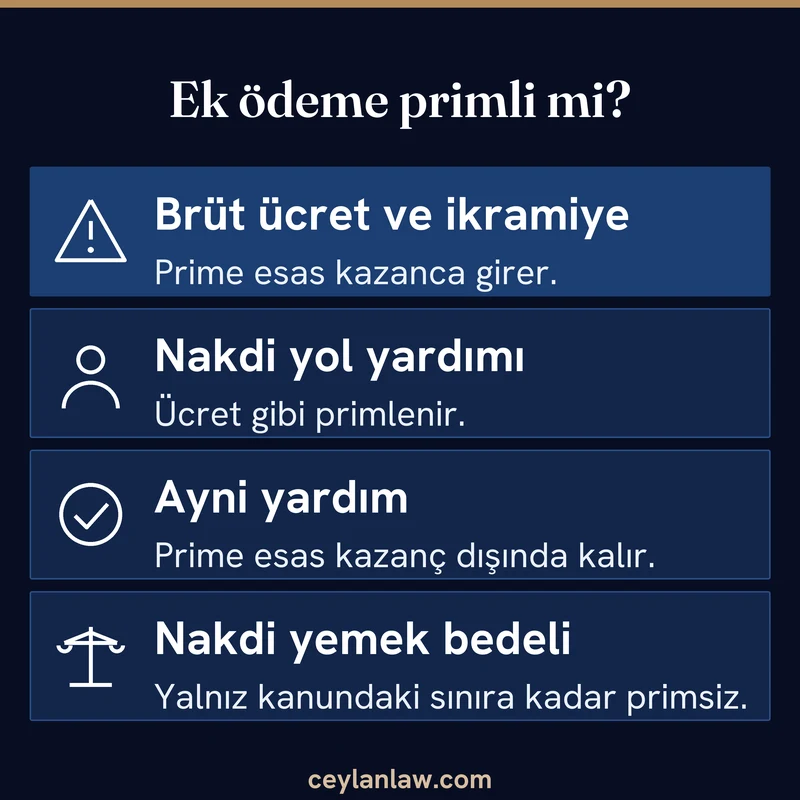
Her ödeme türü prime aynı şekilde girmez. Kanun bazı kalemleri prime esas kazancın dışında bırakır.
| Kalem | Prime esas kazanca girer mi? | Dayanak |
|---|---|---|
| Brüt ücret, ikramiye, prim | Girer | 5510 m.80/1-a |
| Nakdi yol yardımı | Girer, çünkü ayni yardım yerine geçen nakdi ödeme sayılır | 5510 m.80/1-c |
| Ayni yardım (işyerinde verilen yemek gibi) | Girmez | 5510 m.80/1-b-1 |
| Yemek yardımı nakit verilirse, günlük 300 TL’ye kadar | Girmez, fazlası girer | 5510 m.80/1-b-9 |
| Özel sağlık sigortası ve BES katkısı | Aylık toplamı asgari ücretin yüzde 30’unu geçmeyen kısmı girmez | 5510 m.80/1-b-8 |
Yemek istisnası, 2 Nisan 2026 tarihli 7577 sayılı Kanunla bu biçime geldi. İşyerinde yemek verilmeyen durumda çalışılan günlere ait bedelin 300 TL’ye kadar olan kısmı için geçerlidir ve tutar her yıl yeniden değerleme oranıyla artar.[5]
Somut örnek: ayda 22 gün çalışan bir işçiye günlük 300 TL nakdi yemek bedeli ödenirse 6.600 TL prime takılmaz ve işverene 6.600 TL’ye mal olur. Aynı 6.600 TL brüt ücret olarak verilseydi işverene 8.035,50 TL’ye mal olurdu. Brüt ücretin üzerindeki öteki maliyet kalemleri ayrı bir yazıda toplanmıştır.
Bir Saat Fazla Mesainin İşverene Maliyeti
Haftalık 45 saati aşan her saat için ücret, normal saat ücretinin yüzde 50 artırılmasıyla ödenir.[6] Aylık ücret 30 gün ve günde 7,5 saat esasıyla 225 saate bölünürse brüt asgari ücretin saat ücreti 146,80 TL olur.
| Kalem | Tutar |
|---|---|
| Normal saat ücreti (33.030 / 225) | 146,80 TL |
| Fazla çalışma saat ücreti (yüzde 50 zamlı) | 220,20 TL |
| İşveren payları dahil (2 puan indirimle) | 268,09 TL |
| İşveren payları dahil (indirimsiz) | 272,50 TL |
| Yıllık 270 saat sınırı dolarsa (2 puan indirimle) | yaklaşık 72.385 TL |
Fazla çalışma yıllık 270 saati aşamaz ve işçinin onayı gerekir.[7] Hesap, işyerinin çalışma düzenine göre değişebilir. Bordro hesabı için 225 böleni yerine sözleşmedeki saat sayısı esas alınmalı.
İşçi isterse zamlı ücret yerine her fazla saat için bir saat otuz dakika serbest zaman kullanabilir. Bu seçenekte ek nakit çıkışı olmaz, ama iş gücü kaybı doğar ve serbest zaman altı ay içinde kullanılır.[8]
Ay İçinde İşe Başlayan Çalışanın Maliyeti
Ay ortasında işe başlayan çalışan için prim gün sayısı kadar maliyet doğar. Günlük brüt asgari ücret 1.101 TL’dir ve prime esas kazancın günlük alt sınırı da asgari ücretin otuzda biridir.[9]
Örneğin 15 gün çalışacak bir işçi için brüt ücret 16.515 TL, Hazine indirimi dahil işveren maliyeti yaklaşık 20.107 TL olur. Ücreti asgari ücretin altında göstermek bu hesabı düşürmez: günlük kazancı alt sınırın altında kalan sigortalı için alt sınır esas alınır ve aradaki farkın primini işveren öder.[10]
Teşviklerin Kaybedildiği Haller
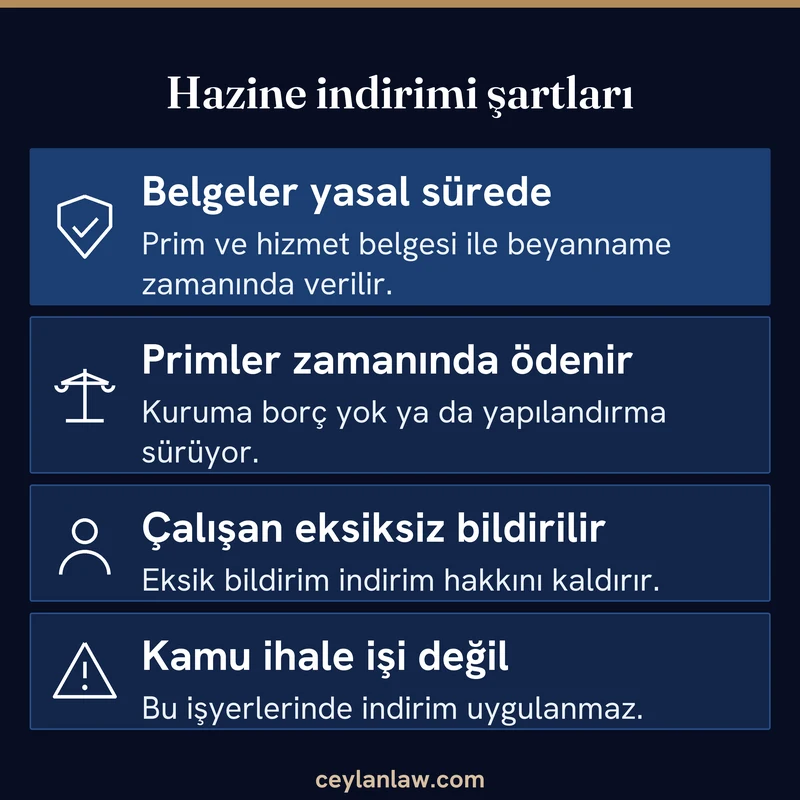
Hazine indirimi kendiliğinden gelmez, koşulları vardır:
- Aylık prim ve hizmet belgesi ile muhtasar ve prim hizmet beyannamesi yasal sürede verilmeli
- Primler yasal sürede ödenmeli
- Kuruma prim borcu bulunmamalı
Borcu tecil ya da taksitlendirilmiş işveren, taksit sürdüğü sürece indirimden yararlanır.[11]
İndirim, kamu ihale mevzuatı kapsamındaki alım ve yapım işlerine ilişkin işyerlerinde uygulanmaz. Kamu ihalesiyle iş yapan işveren ve onun alt işvereni bütçesine 2 puanı baştan yazmamalı.[12]
Çalıştırdığı kişiyi sigortalı olarak bildirmediği ya da bildirilenin fiilen çalışmadığı tespit edilen işveren, bir yıl süreyle bu maddedeki destek unsurlarından yararlanamaz. Yersiz yararlanılan teşvik, gecikme cezası ve zammıyla birlikte geri alınır.[13]
Günlük 42,33 TL tutarındaki asgari ücret desteği ise ayrı bir mekanizmadır. Kanunun lafzına göre destek, 2025 yılının aynı ayında günlük prime esas kazancı 1.300 TL ve altında bildirilen sigortalıların prim ödeme gün sayısı kadarına uygulanır; toplu iş sözleşmeli özel sektör işyerlerinde bu eşik 2.600 TL olarak alınır. 2025 yılında bildirilen en düşük sigortalı sayısının altına inilirse destek hiç uygulanmaz. Yeni açılan işyerleri için ayrı bir bent vardır.[14]
Bu yüzden mevcut bir işyerinde sayıyı artırarak işe alınan her çalışanın destek getireceği varsayılmamalı. Destekten düşmeden önce işyerinin 2025 yılındaki aynı ay bildirimleri kontrol edilmelidir.
Bütçe Hesabında Sık Yapılan Hatalar
| Hata | Doğrusu |
|---|---|
| Bütçeyi net asgari ücret üzerinden kurmak | Maliyet brüt ücret ve işveren payları üzerinden hesaplanır, net rakam işçiye kalan tutardır |
| Hazine indirimini her işyeri için yazmak | Prim borcu, geç beyan ya da kamu ihalesi işi indirimi kaldırır |
| Nakdi yol yardımını primsiz saymak | Nakdi yol ödemesi prime esas kazanca girer |
| Fazla mesaiyi bütçeye koymamak | Her saat 220,20 TL brütten başlar, işveren payıyla birlikte 268,09 TL’ye çıkar |
| Eksik bildirimle maliyeti düşürmek | Teşvik hakkı bir yıl gider, prim farkı gecikme zammıyla geri istenir |
Asgari Ücretin İşverene Maliyeti Hakkında Sık Sorulan Sorular
Bu yazı genel bilgi niteliğindedir, işyerinizin bordro ve teşvik durumunu bir avukat ya da mali müşavir ile birlikte kontrol edin.
Kaynaklar
- Brüt asgari ücret 33.030 TL (01.01.2026, Resmî Gazete 26.12.2025, sayı 33119). İşveren payları: 5510 sayılı Kanun m.81/1-a, c, f ve 4447 sayılı Kanun m.49/1 ↩
- 5510 sayılı Kanun m.81/1-a, c, f; 4447 sayılı Kanun m.49/1 ↩
- 5510 sayılı Kanun m.81/1-ı ve geçici m.108 ↩
- 5510 sayılı Kanun m.82/1 ↩
- 5510 sayılı Kanun m.80/1-b-9 (7577 sayılı Kanun m.10) ↩
- 4857 sayılı İş Kanunu m.41/2 ↩
- 4857 sayılı İş Kanunu m.41/7 ve m.41/8 ↩
- 4857 sayılı İş Kanunu m.41/4 ve m.41/5 ↩
- 5510 sayılı Kanun m.82/1 ↩
- 5510 sayılı Kanun m.82/2 ve m.82/3 ↩
- 5510 sayılı Kanun m.81/1-ı ↩
- 5510 sayılı Kanun m.81/1-ı, dördüncü cümle ↩
- 5510 sayılı Kanun m.81, son fıkralar ↩
- 5510 sayılı Kanun geçici m.112/1 (7573 sayılı Kanun m.8) ↩