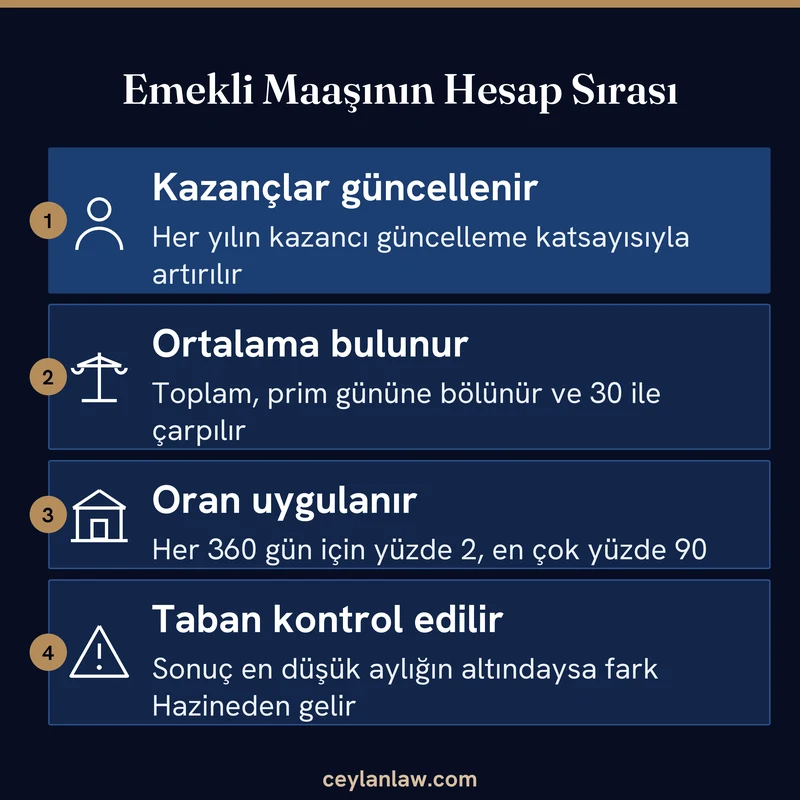
Emekli maaşı hesabında kanunun çıkış noktası tek bir çarpımdır: ortalama aylık kazanç × aylık bağlama oranı. Bütün prim günleri 01.10.2008 sonrasına düşen sigortalıda (4/a, 4/b ve 2008 sonrası ilk defa sigortalı olan 4/c’li) oran her 360 gün için %2‘dir ve en çok %90’a çıkar.[1]
Ortalama kazanç, her yılın prime esas kazancı güncelleme katsayısıyla artırılıp toplam prim gününe bölünerek bulunur; hesaba giren kazanç günlük alt sınırın 9 katıyla sınırlıdır. Hesaplanan aylık ek ödeme dahil 23.552 TL‘nin altında kalırsa fark Hazineden karşılanır. İlk sigortalılığı 01.10.2008’den önce olanlarda aylık, eski ve yeni sürelere göre ayrı hesaplanan iki kısmi aylığın toplamıdır.
İçindekiler6 başlık
Aylık Hesabının Dört Parçası
Kanun hesabı dört adımda kurar:
- yıllık kazançların güncellenmesi,
- ortalamanın bulunması,
- oranın belirlenmesi,
- aylık başlangıç tarihine göre artışın eklenmesi.
Araç yalnız üçüncü adımı uygular ve taban kontrolünü yapar, başlangıç tarihindeki artışı eklemez.
Her yılın prime esas kazancı, ait olduğu yıldan aylık talep tarihine kadar her yıl için güncelleme katsayısıyla çarpılır. Güncellenmiş kazançların toplamı, itibari hizmet süresi ile fiili hizmet süresi zammı hariç toplam prim gününe bölünür, çıkan günlük ortalama 30 ile çarpılır.[2]
Güncelleme katsayısı, Aralık ayı TÜFE değişiminin tamamı ile gelişme hızının %30’unun toplamına 1 eklenerek bulunur.[3] Katsayı her yıl için ayrı uygulandığından güncellenmiş ortalamayı kendi başınıza kestirmek zordur, bu rakamı Kurumun hesabı ya da bilirkişi raporu verir.
Oran toplam prim gününe uygulanır, ortalama kazancın böleni ise itibari hizmet ve fiili hizmet zammı hariç gündür. İki sayı aynı olmak zorunda değildir.
Prime Esas Kazanç Üst Sınırı
Hesaba girecek kazanç sınırlıdır: günlük kazancın üst sınırı, günlük alt sınırın 9 katıdır. Bu çarpan 7566 sayılı Kanun m.24 ile 7,5’ten 9’a çıkarılmıştır.[4] 33.030 TL brüt asgari ücretle günlük alt sınır 1.101 TL, üst sınır 9.909 TL, aylık üst sınır 297.270 TL olur.[5]
Aylık 400.000 TL maaş alan bir çalışanın SGK’ya esas kazancı da bu tutarla sınırlı kalır. Fazlası prime ve dolayısıyla emekli aylığına yansımaz. İşverenin brüt ücretin üzerinde taşıdığı yük ise ayrı bir hesaptır; prim ve fesih giderleri yazısında görülür.
Rakamlı Örnekler
Tabloda ortalama kazanç, güncelleme katsayısı uygulandıktan sonraki tutardır. Bütün günlerin 01.10.2008 sonrasına ait olduğu varsayılır. En düşük aylık sütunu, hesabın ek ödeme dahil 23.552 TL’den az olamayacağı kuralını gösterir.[6]
| Prim günü | Oran | Güncellenmiş ortalama kazanç | Hesaplanan aylık | Ödenecek tutar |
|---|---|---|---|---|
| 5.400 | %30,00 | 60.000 TL | 18.000 TL | 23.552 TL (taban) |
| 6.500 | %36,11 | 45.000 TL | 16.250 TL | 23.552 TL (taban) |
| 7.200 | %40,00 | 50.000 TL | 20.000 TL | 23.552 TL (taban) |
| 9.000 | %50,00 | 80.000 TL | 40.000 TL | 40.000 TL |
| 16.200 ve üzeri | %90,00 (azami) | 60.000 TL | 54.000 TL | 54.000 TL |
İkinci satırdaki 6.500 gün 360’ın tam katı değildir. Kanun eksik süreyi orantılı sayar: 6.500 ÷ 360 × %2 = %36,11.[7]
Üçüncü satırda sigortalı 20.000 TL aylık hak etmiş ve 3.552 TL farkı Hazineden tahsil edilir.[8] Taban tutarı yabancı ülkelerle yapılan sözleşmeler gereği bağlanan kısmi aylıklara uygulanmaz.
Teorik üst sınır da hesaplanabilir. Bütün yıllarının kazancı 297.270 TL’de kalmış ve 9.000 günü olan sigortalının oranı %50 olduğundan en yüksek tutar 148.635 TL’dir. Gerçekte eski yılların üst sınırları çok daha düşük olduğu için bu sonuca ulaşılması beklenmez.
2008 Öncesi Prim Günü Olanlarda Hesap
İlk sigortalılığı 01.10.2008’den önce olan kişi için tek çarpım yetmez. Aylık, iki kısmi aylığın toplamıdır: 2008 öncesi süreler eski kanunlara göre, sonrası süreler m.29’a göre hesaplanır ve her ikisi talep tarihindeki toplam gün üzerinden bulunup kendi gün payı oranında alınır.[9]
01.10.2008’de 3.600 günü dolmamış sigortalıda, sonraki günlerin 3.600’e tamamlayan kısmı için her 360 gün %3 oran uygulanır.[10] Yargıtay bu yöntemin ayrıntısını bilirkişi hesabı üzerinden denetler. Araç bu karma hesabı içermez, tek oranla çalışır.
Bağlanan Aylığa İtiraz ve Aylık Tespit Davası
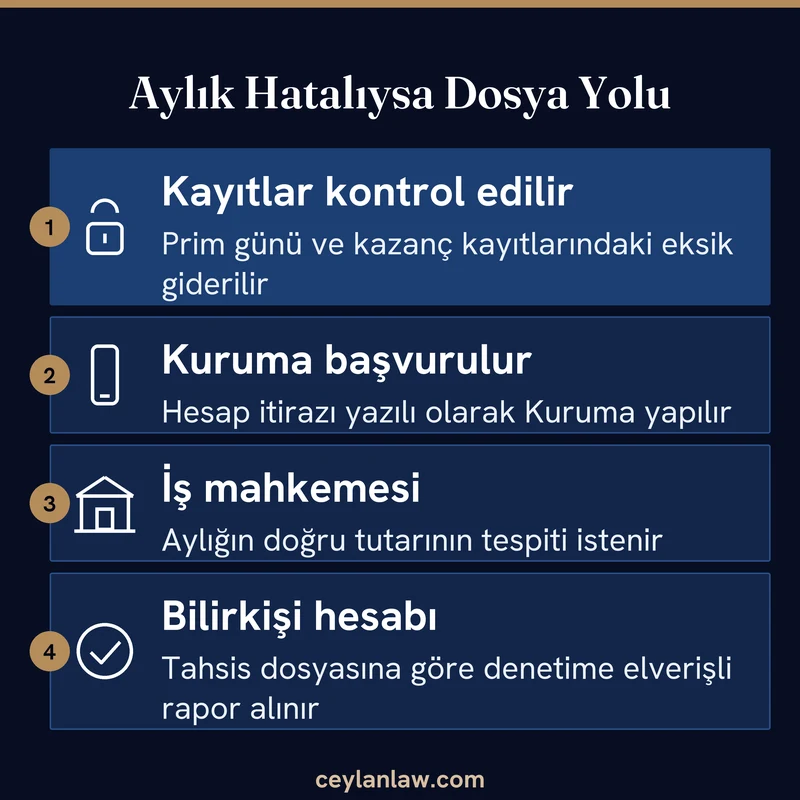
Bağlanan aylığın yanlış hesaplandığını düşünen sigortalı uygulamada önce Kuruma yazılı başvurur, sonuç alamazsa iş mahkemesinde aylığın doğru tutarının tespitini ister. Yargıtay 10. Hukuk Dairesi’nin 09.12.2025 tarihli kararında, yurt dışı hizmetini borçlanan bir sigortalı 2013’te bağlanan aylığın eksik hesaplandığını ileri sürmüş, dava iki bozmadan geçerek on yılı aşkın sürmüş ve mahkemenin aylığın 1.128,65 TL olduğunun tespitine ilişkin kararı onanmıştır.[11]
Dairenin bozma gerekçeleri, aylık davalarında incelemenin nasıl yapıldığını gösterir. Kurumun tahsis dosyası getirtilir, ay ay ödenen aylıklar ve aylığa esas bütün veriler incelenir, alanında uzman bilirkişiden aylık hesabı yönünden denetime elverişli rapor alınır. 2020 tarihli bozma kararında kazançların uygun güncellenmemesi, artış oranlarının uygulanmaması ve 506 sayılı Kanunun geçici 89. maddesine göre kontrol yapılmaması eksiklik olarak sayılmıştır.
Hizmet kaydında eksik gün ya da kazanç varsa yeniden hesap aynı eksik veriyle yapılır. Önce kayıt düzeltilir, sonra aylık tutarı tartışılır.
Sık Yapılan Hesap Hataları
| Hata | Doğrusu |
|---|---|
| Güncel maaşı doğrudan ortalama kazanç saymak | Her yılın kazancı güncelleme katsayısıyla artırılır, sonra toplam güne bölünür |
| Tüm günlere %2 uygulamak | 2008 öncesi günler geçici m.2’ye göre ayrı kısmi aylık oluşturur |
| Gerçek maaşı SGK kazancı sanmak | Üst sınır günlük alt sınırın 9 katıdır, fazlası hesaba girmez |
| 360’ın altındaki günü saymamak | Eksik süre orantılı hesaba katılır |
| Hesaplanan tutarı kesin ödeme sanmak | Sonuç 23.552 TL’nin altındaysa fark Hazineden karşılanır, ödeme tabana tamamlanır |
| Aylık başlangıcından sonraki artışları unutmak | Ocak ve Temmuz artışları aylığa eklenerek başlangıçtaki tutar bulunur |
| Fiili hizmet zammını bölene katmak | Ortalama kazancın böleninde itibari hizmet ve fiili hizmet zammı hariç gün esas alınır |
Aylık başlangıcı yılın ilk yarısına rastlıyorsa Ocak, ikinci yarısına rastlıyorsa önce Ocak sonra Temmuz artış oranı hesaplanan tutara eklenir.[12] Aynı kanun, aylığa esas tutarın, çalışılan yıllar için günlük alt sınırlar dikkate alınarak talep yılı Ocak ayı itibarıyla bulunan ortalama aylık kazancın %35’inden (bakmakla yükümlü eşi ya da çocuğu olana %40’ından) az olamayacağını da düzenler.[13]
Aylık hesabı dosyaya özgü verilere bağlıdır. Aylığın zam sonrası eksik yattığını düşünüyorsanız izlenecek başvuru ve dava yolu de ayrıdır. Hizmet dökümünüzü ve tahsis hesabınızı bir avukatla birlikte gözden geçirmeniz, itirazın hangi kalemde yapılacağını netleştirir.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.29/1-3 ↩
- 5510 sayılı Kanun m.29/2 ↩
- 5510 sayılı Kanun m.3/29 ↩
- 5510 sayılı Kanun m.82/1, 7566 sayılı Kanun m.24 ile değişik ↩
- Asgari Ücret Tespit Komisyonu Kararı, Resmi Gazete 26.12.2025, sayı 33119 ↩
- 5510 sayılı Kanun ek m.19 ↩
- 5510 sayılı Kanun m.29/3 ↩
- 5510 sayılı Kanun ek m.19/2 ↩
- 5510 sayılı Kanun geçici m.2/1-a, b, c ↩
- 5510 sayılı Kanun geçici m.2/1-b ↩
- Yargıtay 10. Hukuk Dairesi, E.2024/7028 K.2025/16945, 09.12.2025 ↩
- 5510 sayılı Kanun m.29/5 ↩
- 5510 sayılı Kanun m.55/3 ↩