Bakiye işçi ücreti hesaplama, iş sözleşmesi biterken ödenmeden kalan son maaşı ve ücret niteliğindeki diğer alacakları bulmaya yarar. Temel formül basittir: aylık brüt ücret 30’a bölünür, ödenmeyen çalışılmış gün sayısıyla çarpılır, ödenmeyen tam aylar ve ayrı ücret kalemleri bu tutara eklenir.
Hesabın zor yanı formül değil, kalemlerin ayrıştırılmasıdır. Hangi tutarın brüt hangisinin net yazıldığı, bordroda neyin tahakkuk edip neyin hesaba yatmadığı ve faizin hangi oranla istendiği sonucu değiştirir.
İçindekiler10 başlık
Bakiye Ücretin Kapsamı
Bakiye ücret, işçinin fiilen çalıştığı halde karşılığını almadığı dönemin ücretidir. İş Kanunu sözleşmenin sona ermesinde işçinin ücretinin ve para ile ölçülebilen menfaatlerinin tam olarak ödenmesini zorunlu tutar.[1]
Belirli süreli sözleşmenin işverence haksız erken feshinde istenen ve uygulamada bakiye süre ücreti denilen alacak başka bir şeydir. O alacak çalışılmamış kalan sürenin karşılığıdır ve Türk Borçlar Kanunu’nun 438. maddesine dayanır, bu yazının konusu olan bakiye ücret ise çalışılmış ama ödenmemiş günlerin karşılığıdır.
Ücretin ödenmemesi işçiye sözleşmeyi haklı nedenle feshetme imkanı da verir.[2] Fesih sonrası kıdem ve ihbar hesabı ayrı bir konudur, burada yalnız ücret alacağının kendisi ele alınıyor.
Bakiye Ücrete Giren Kalemler
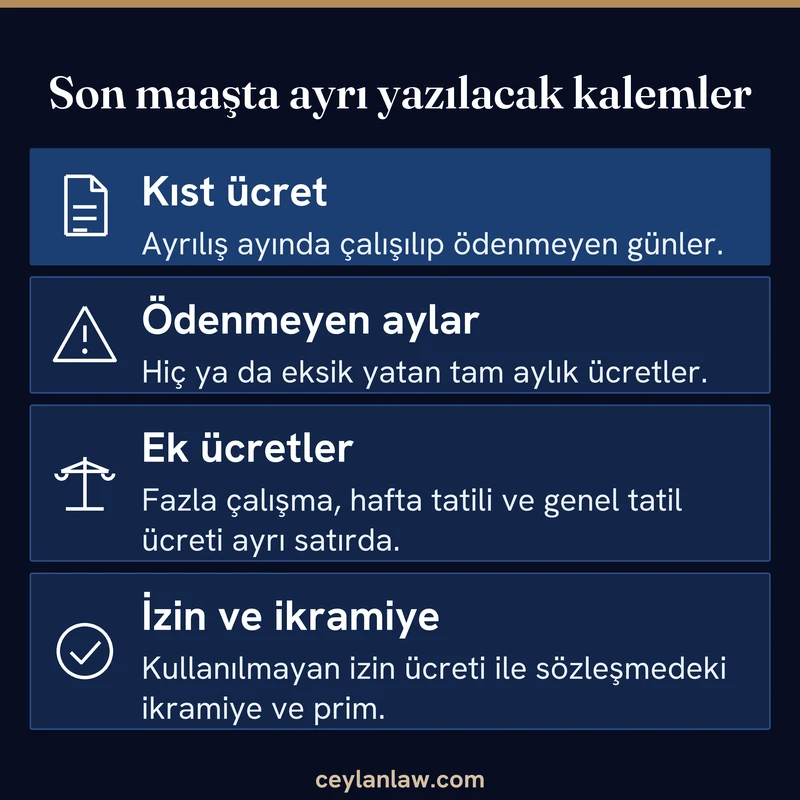
Son maaş tek kalem gibi görünse de genellikle birkaç alacağın toplamıdır. Her kalem ayrı satırda hesaplanmalı, çünkü ispat yolu ve mahsup edilecek ödeme kaleme göre değişir. Ücret hiç yatmıyorsa işçinin önündeki fesih ve faiz yol haritası ayrıca izlenir.
- Ayrılış ayında çalışılan ama ödenmeyen günlerin ücreti (kıst ücret)
- Ayrılıştan önce hiç ödenmemiş ya da eksik ödenmiş tam aylar
- Bordroda tahakkuk ettiği halde hesaba yatmayan fazla çalışma, hafta tatili ve genel tatil ücretleri
- Sözleşmede ya da toplu sözleşmede ücret olarak öngörülmüş ikramiye ve prim
- Kullanılmayan yıllık izin günlerinin ücreti
Yıllık izin ücreti ve fazla çalışma ücreti kendi kurallarıyla hesaplanır. Bakiye ücret tablosunda bunları ayrı satıra yazmak, arabuluculuk tutanağında ve dava dilekçesinde kalemlerin karışmasını önler. Kıdem ve ihbar tazminatının vergi kesintisi ise bu hesaba karışmaz, kalem kalem dökümü ayrı yazıdadır.
Günlük Ücret Formülü ve 30 Gün Kuralı
Aylık ücretli işçide günlük brüt ücret, aylık brüt ücretin 30’a bölünmesiyle bulunur. Ayın 28, 29 ya da 31 çekmesi sonucu değiştirmez, hesap her ay için 30 gün üzerinden kurulur.
Formül şöyle yazılabilir: bakiye ücret = (aylık brüt ücret / 30) x ödenmeyen çalışılmış gün. Ödenmeyen tam aylar için bölme yapılmaz, aylık brüt ücret olduğu gibi alınır.
Saat ya da gün üzerinden ücret alan işçide 30’a bölme yapılmaz. Bu işçilerde ücret, sözleşmedeki birim ücretin çalışılan saat ya da gün sayısıyla çarpılmasıyla hesaplanır.
Aşağıdaki araç brüt ücreti ve gün sayısını alıp kıst ücreti, işçi primlerini, vergileri ve net tutarı gösterir.
Araç bir tahmindir. Kümülatif vergi matrahı girilmezse yılın önceki aylarında aynı ücretin ödendiği varsayılır, bu yüzden yıl içinde ücreti değişen işçide net sonuç bordrodan sapabilir.
Bakiye İşçi Ücreti Hesaplama Örneği
Örnekte aylık brüt ücreti 42.000 TL olan bir işçi, bir önceki ayın ücreti hiç ödenmemişken ayın 17’sinde işten ayrılıyor. Son bordroda 18 saat fazla çalışma tahakkuk etmiş ama ödeme yapılmamış.
| Kalem | Hesap | Brüt tutar |
|---|---|---|
| Günlük brüt ücret | 42.000 / 30 | 1.400,00 TL |
| Ayrılış ayı kıst ücreti | 1.400 x 17 gün | 23.800,00 TL |
| Ödenmeyen önceki ay | Tam aylık ücret | 42.000,00 TL |
| Fazla çalışma ücreti | (42.000 / 225) x 1,5 x 18 saat | 5.040,00 TL |
| Toplam brüt bakiye | 70.840,00 TL |
Uygulamada fazla çalışma saat ücreti, aylık ücretin 225 saate bölünmesiyle bulunur. Kanun bu saat ücretinin yüzde elli yükseltilerek ödenmesini ister.[3] Bu kalemin ödendiği iddia edilirse imzalı bordro ve banka kaydı ayrıca incelenir, o yüzden tabloda ayrı satırda durur.
Toplam brüt tutardan yüzde 14 SGK işçi payı olarak 9.917,60 TL ve yüzde 1 işsizlik sigortası işçi payı olarak 708,40 TL düşülür. Gelir vergisi matrahı 60.214,00 TL olur, vergi bu matrah üzerinden işçinin yıl içindeki kümülatif matrahına göre hesaplanır.
Brüt ile Net Arasındaki Kesintiler
Bakiye ücretten dört kesinti yapılır: SGK işçi payı, işsizlik sigortası işçi payı, gelir vergisi ve damga vergisi. Brüt ile net arasındaki fark bu dört kalemin toplamıdır.
4/a kapsamında hizmet sözleşmesiyle çalışan sigortalıda SGK işçi payı, malullük, yaşlılık ve ölüm sigortası için yüzde 9 ile genel sağlık sigortası için yüzde 5’in toplamıdır.[4] İşsizlik sigortası işçi payı prime esas kazancın yüzde 1’idir.[5] Prime esas kazancın üst sınırı vardır, sınırı aşan ücret kısmından prim kesilmez.
Gelir vergisi, primler düşüldükten sonra kalan matraha artan oranlı tarifeyle uygulanır ve işveren tarafından kesilerek yatırılır.[6] Ücretin asgari ücrete isabet eden kısmı gelir vergisinden istisnadır.[7] İstisnanın ayrılış ayında nasıl uygulanacağı, aynı ay başka bir ücret ödenip ödenmediğine bağlıdır.
Damga vergisi ücret makbuzları için binde 7,59 oranında alınır.[8] Aylık brüt asgari ücrete isabet eden kısım damga vergisinden de istisnadır.[9]
Dava ve arabuluculukta ücret alacağı brüt olarak istenir. Kesintiler ödeme sırasında yapılır, işçinin elindeki net rakam ise bordroyla karşılaştırma için kullanılır.
Ödeme Günü, Banka Hesabı ve Gecikme Faizi
Ücret en geç ayda bir ödenir, sözleşmeyle bu süre bir haftaya kadar indirilebilir.[10] Ödeme günü genellikle sözleşmede belirlenir, çoğu işyerinde de ücret, çalışılan ayı izleyen ayın ilk günlerinde yatırılır.
Ücret Türk parası ile işyerinde ya da özel olarak açılan bir banka hesabına ödenir.[11] Banka ile ödeme zorunluluğuna tabi tutulan işveren ücreti bu hesap dışında ödeyemez, bu yüzden elden ödeme iddiası banka kaydı gösterilmedikçe güçlükle ispatlanır.
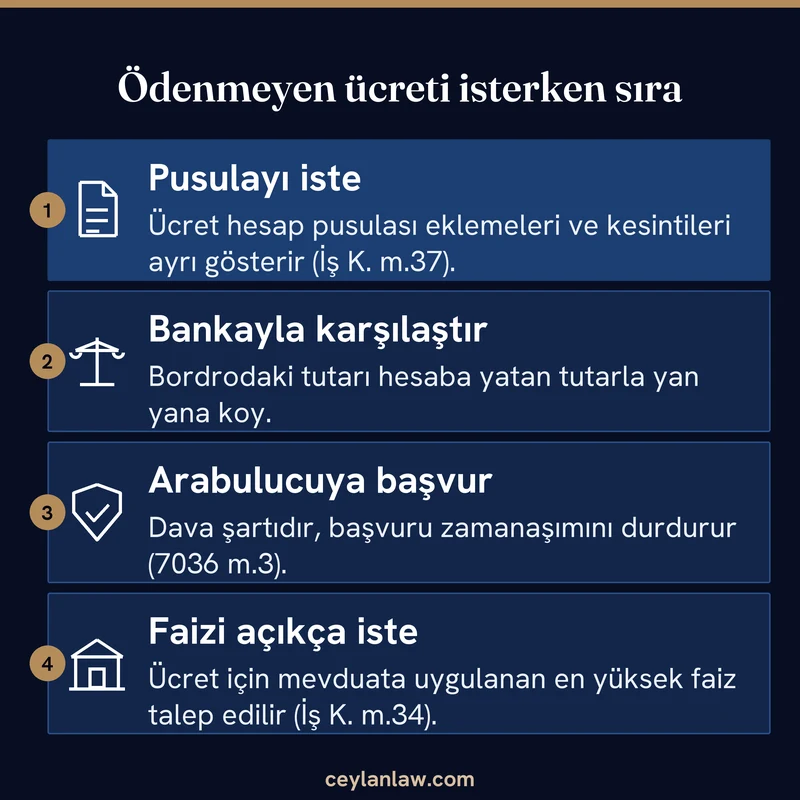
Ödeme gününden itibaren 20 gün içinde mücbir neden dışında ödenmeyen ücret için işçi iş görmekten kaçınabilir. Aynı madde gününde ödenmeyen ücrete mevduata uygulanan en yüksek faizin işleyeceğini söyler.[12]
Dilekçede yalnız yasal faiz istenmişse mahkeme en yüksek mevduat faizine hükmedemez. Yargıtay, dilekçede ücret alacağı için yasal faiz istenmişken en yüksek mevduat faizine hükmedilmesini talebin aşılması saymış ve hükmü “yasal faizi aşmamak üzere” ibaresiyle düzeltmiştir.[13]
Ödeme günü taraflarca belirlenmişse işveren bu günün geçmesiyle temerrüde düşer, ayrıca ihtar gerekmez.[14] Dilekçede her kalemin faiz başlangıcı ve faiz türü ayrı ayrı yazılmalıdır.
Zamanaşımı ve Arabuluculuk Şartı
Ücret alacaklarında zamanaşımı beş yıldır.[15] Süre, her ayın ücreti için o ücretin muaccel olduğu günden ayrı ayrı işler.[16]
Bu yüzden iş ilişkisi sürerken ödenmeyen eski bir ayın ücreti, sözleşme bitmeden de zamanaşımına uğrayabilir. Beş yıldan eski ayların talebi işverenin zamanaşımı savunmasıyla düşer.
Ücret alacağı için dava açmadan önce arabulucuya başvurmak dava şartıdır.[17] Başvurudan son tutanağın düzenlendiği tarihe kadar zamanaşımı durur.[18]
Kısmi dava açılacaksa talep sonucu, 16.07.2026 tarihli 7589 sayılı Kanunla eklenen yeni düzenlemeye göre tahkikat sonuna kadar bir defaya mahsus artırılabilir.[19]
Bordro Hataları ve İspat Yükü
Ücretin ödendiğini ispat yükü işverendedir. İşveren her ödemede işçiye ödeme gününü, dönemi, eklemeleri ve kesintileri ayrı ayrı gösteren bir ücret hesap pusulası vermek zorundadır.[20]
Yargıtay bir kararında fazla çalışma ücreti bakımından, imzalı bordronun sahteliği kanıtlanana kadar kesin delil olduğunu, bordroda tahakkuk bulunup bordro imzasızsa ilgili dönemin banka ve ödeme kayıtlarının getirtilip ödendiği anlaşılan tutarın hesaptan mahsup edilmesi gerektiğini belirtmiştir.[21] Aynı dosyada ilk derece mahkemesi, son günlerin ücretinin ödenmediği iddiasını banka kayıtlarıyla karşılaştırarak incelemişti.
Bordrodaki tutar ile hesaba yatan net tutar arasında fark varsa önce bu fark tespit edilmelidir. Elinizde yalnızca net rakam varsa brüt karşılığı netten brüte çevirme hesabıyla bulunur. Fark, işçinin elinde imzasız bordro ve banka dökümü yan yana konduğunda çoğu zaman kendiliğinden görünür.
Bordrodaki kesinti satırları da kontrol edilmelidir. Pusulada gösterilmeyen bir avans mahsubu ya da ceza kesintisi, son maaşın eksik yatmasının en sık açıklamasıdır ve işçi bu kesintinin dayanağını sorabilir.
Sık Yapılan Hesap Hataları
Aşağıdaki tablo, bakiye ücret hesabında sonucu en çok saptıran hataları ve doğru uygulamayı gösteriyor.
| Hata | Sonuç | Doğrusu |
|---|---|---|
| Günlük ücreti ayın takvim gününe bölmek | 31 çeken ayda kıst ücret düşük çıkar (örnekte 767,74 TL eksik) | Aylık brüt ücret her ay 30’a bölünür |
| Net maaşı 30’a bölüp sonucu brüt diye istemek | Talep, gerçek brüt alacaktan düşük kalır | Hesap brüt ücretten kurulur, kesintiler ödemede yapılır |
| Fazla çalışmayı son maaşla tek kalemde yazmak | İspat ve mahsup ayrımı kaybolur | Her ücret kalemi ayrı satırda hesaplanır |
| Dilekçede yalnız yasal faiz istemek | Mahkeme en yüksek mevduat faizine hükmedemez | Ücret için mevduata uygulanan en yüksek faiz açıkça istenir |
| Eski ayları sözleşme bitince istemeyi beklemek | Beş yılı geçen aylar zamanaşımına uğrar | Süre her ay için ayrı başlar, erken arabuluculuk başvurusu yapılır |
| Kısmi ödemeyi hesaptan düşmemek | Talep şişer, fazla kısım reddedilir | Banka kaydıyla ispatlanan ödeme mahsup edilir |
Bakiye İşçi Ücreti Hakkında Sık Sorulan Sorular
Son maaş hesabında en sık sorulan sorular ve kısa cevapları aşağıda.
Yukarıdaki hesap ve açıklamalar genel bilgi amaçlıdır, bordro, sözleşme ve banka kayıtları her dosyada sonucu farklılaştırabilir. Talepte bulunmadan önce kendi belgelerinizi bir avukatla birlikte değerlendirmeniz yerinde olur.
Kaynaklar
- 4857 sayılı İş Kanunu m.32/6 ↩
- 4857 sayılı İş Kanunu m.24/II-e ↩
- 4857 sayılı İş Kanunu m.41/2 ↩
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.81/1-a ve m.81/1-f ↩
- 4447 sayılı İşsizlik Sigortası Kanunu m.49/1 ↩
- 193 sayılı Gelir Vergisi Kanunu m.94 ve m.103 ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/18 ↩
- 488 sayılı Damga Vergisi Kanunu’na ekli (1) sayılı tablo IV-1-b ↩
- 488 sayılı Damga Vergisi Kanunu’na ekli (2) sayılı tablo IV-34 ↩
- 4857 sayılı İş Kanunu m.32/5 ↩
- 4857 sayılı İş Kanunu m.32/2 ↩
- 4857 sayılı İş Kanunu m.34/1 ↩
- Yargıtay 9. HD, E.2025/10133 K.2026/1615, 24.02.2026 ↩
- 6098 sayılı Türk Borçlar Kanunu m.117/2 ↩
- 4857 sayılı İş Kanunu m.32/son, 6098 sayılı Türk Borçlar Kanunu m.147/1 ↩
- 6098 sayılı Türk Borçlar Kanunu m.149/1 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/17 ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.109/4 ↩
- 4857 sayılı İş Kanunu m.37 ↩
- Yargıtay 9. HD, E.2025/4402 K.2025/5751, 03.07.2025 ↩