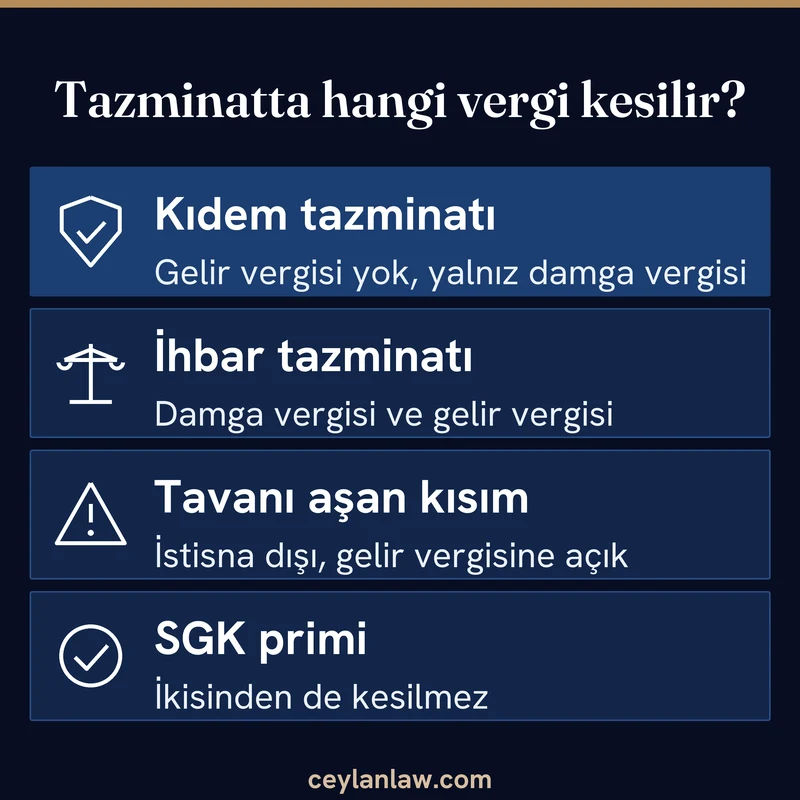
Tazminat bordrosunda vergi kesintisi ödemenin hukuki niteliğine göre değişir. Kıdem tazminatından yalnızca damga vergisi kesilir, ihbar tazminatından damga vergisinin yanında gelir vergisi de kesilir, ikisinden de sigorta primi kesilmez.
Bordroda bu üç ayrım doğru yansımamışsa net ödeme eksik çıkar. Kıdem tazminatında damga vergisi binde 7,59 oranında brüt tutar üzerinden alınır; ihbar tazminatı ise ücret sayıldığı için yıl içinde biriken matraha göre %15 ile %40 arasındaki dilimlerle vergilendirilir. Yasal tavanı aşan kıdem ödemesi ve ikale kapsamındaki ek bedel gelir vergisi istisnasından yararlanamaz.
İçindekiler9 başlık
Kalem Kalem Kesinti Haritası
İşten ayrılırken hesabınıza yatan tutar genellikle birkaç ayrı kalemden oluşur. Her kalemin vergi karşılığı farklıdır.
| Bordro kalemi | Gelir vergisi | Damga vergisi | SGK primi |
|---|---|---|---|
| Kıdem tazminatı (yasal tutar) | Kesilmez | Binde 7,59 | Kesilmez |
| İhbar tazminatı | Kesilir | Binde 7,59 | Kesilmez |
| Kıdemin tavanı aşan sözleşmesel kısmı | Kesilir | Binde 7,59 | Kesilmez |
| Ücret, kalan izin ücreti, fazla mesai | Kesilir | Binde 7,59 | Kesilir |
Tabloyu okurken kalemin adına değil niteliğine bakın. Ücret niteliğindeki bir ödemeye başka ad verilmesi vergi rejimini değiştirmez.[1]
Kıdem Tazminatında Gelir Vergisi İstisnası
Kıdem tazminatı gelir vergisinden müstesnadır. Kanun, 1475 sayılı Kanun’a göre ödenmesi gereken kıdem tazminatının tamamını istisna kapsamına alır.[2]
Damga vergisi ise kıdem tazminatından da alınır, çünkü kanun hizmet karşılığı alınan paralar için verilen makbuzları, tazminat dahil her ad altında vergiye bağlar. Oran binde 7,59 olup brüt tutar üzerinden hesaplanır.[3]
Altı yıllık işçinin giydirilmiş brüt ücreti 50.000 TL ise kıdem tazminatı 300.000 TL, damga vergisi 2.277,00 TL, net ödeme 297.723,00 TL olur.
İhbar Tazminatında Neden Gelir Vergisi Kesilir?
İhbar tazminatı, bildirim süresine ait ücret tutarında ödenen bir tazminattır.[4] Gelir vergisi bakımından bu ödeme ücret sayılır ve ücretler üzerinden tevkifat yapılır.[5]
Gelir vergisi, işçinin o yıl içinde bordrolarda biriken ücret matrahına göre %15 ile %40 arasındaki dilimlerle hesaplanır.[6] Bu yüzden aynı ihbar tazminatından yılın başında ayrılan işçiye düşük, yılın sonunda ayrılan işçiye yüksek oranda vergi kesilebilir.
Aylık brüt 50.000 TL ücretli, altı yıllık kıdemi olan işçinin sekiz haftalık ihbar tazminatı 93.333,33 TL, damga vergisi 708,40 TL olur. Bundan sonra kümülatif matraha göre gelir vergisi düşülür ve net tutar o kadar azalır.
Tavanı Aşan Kıdem Ödemesinin Vergisi
İstisna, yasal olarak ödenmesi gereken kıdem tazminatı kadardır. Kıdem tazminatının yıllık tutarı, işçiye uygulanan dönem tavanıyla sınırlıdır.[7]
Çalışma ve Sosyal Güvenlik Bakanlığı’nın duyurduğu tavan, 01.07.2026 ile 31.12.2026 arasında sona eren sözleşmeler için yıl başına 73.729,87 TL’dir. Sözleşme ya da işveren uygulaması bu tavanın üstünde ödeme vaat etmişse, aşan kısım istisnadan yararlanamaz.
Danıştay Vergi Dava Daireleri Kurulu, 2024 tarihli bir kararında kıdem tazminatı adıyla ödenen tutarın yasal tavanı aşan kısmını ayrı bir ek ödeme olarak değerlendirdi ve 27.03.2018 öncesi mevzuata göre bu ek ödemenin ücret sayılmadığı sonucuna vararak kesilen verginin iadesine hükmetti. Karardaki olay, bu tarihten önce imzalanmış bir ikale sözleşmesine ilişkindir. 7103 sayılı Kanunla 27.03.2018’den itibaren bu ödemeler GVK m.61/3-7 ile ücret sayıldı, m.25/7-b ile istisna kıdem tazminatı tutarıyla sınırlandı; bu yüzden günümüzde aşan kısım gelir vergisine açıktır.[8]
Örnek: altı yıllık işçiye sözleşme gereği giydirilmiş 90.000 TL üzerinden 540.000 TL ödeniyor. Dönem tavanıyla sınırlı yasal kısım 442.379,22 TL olduğundan, aşan 97.620,78 TL gelir vergisi kesintisine açıktır. Damga vergisi ise 540.000 TL’nin tamamı üzerinden 4.098,60 TL kesilir. Tutar net kararlaştırılmışsa hesap netten brüte çevirmeyle başlar.
Karşılıklı Sonlandırma Ödemesi
İkale ya da karşılıklı sonlandırma sözleşmesi kapsamında ödenen iş kaybı ve iş güvencesi gibi adlı tazminatlar kanunda ücret sayılmıştır.[9] Bu ödemeler kıdem tazminatı istisna tutarının hesabında birlikte dikkate alınır.[10]
Pratik sonuç şudur: ikale bedelinin bir kısmı yasal kıdem tazminatını karşılıyorsa o kısım istisnaya girer. Üzerindeki ek bedel ücret gibi vergilendirilir.
Bordro Kontrol Sırası
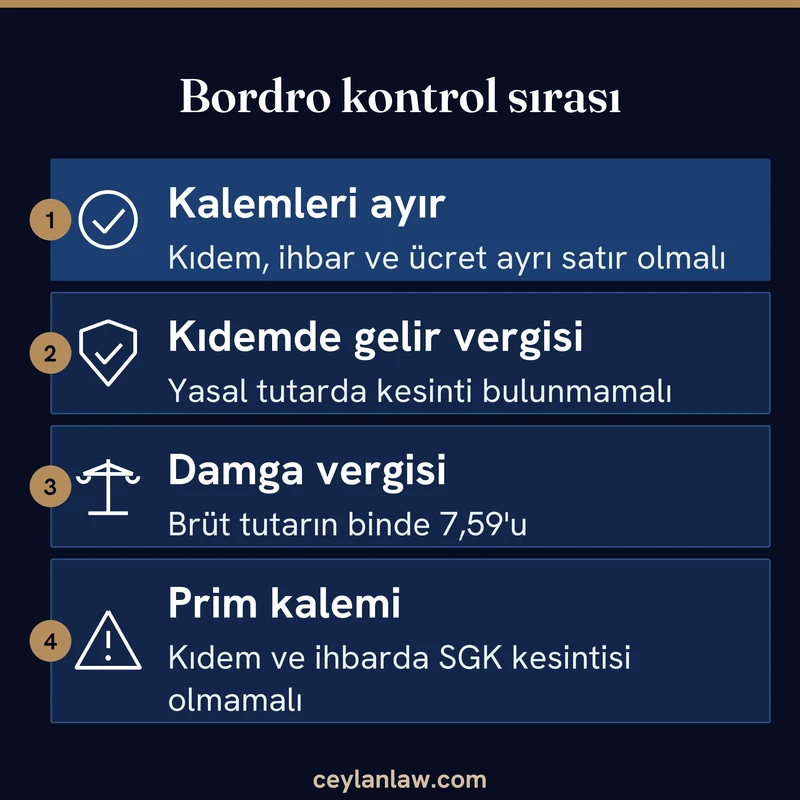
- Kıdem, ihbar, ücret ve izin kalemlerinin ayrı satırlarda yazıldığına bakın.
- Kıdem satırında gelir vergisi kesintisi olmadığını doğrulayın.
- Damga vergisini brüt tutarın binde 7,59’u olarak yeniden hesaplayın.
- İhbar satırında gelir vergisi dilimini, yıl içi kümülatif matrahla birlikte sorun.
- Kıdem ve ihbar satırlarında SGK işçi primi kesilmediğini kontrol edin. Kanun bu tazminatları prime esas kazanç dışında sayar.[11]
Bordroda Sık Görülen Hatalar
En sık hata, kıdem tazminatının ücret bordrosuna eklenip gelir vergisi dilimine dahil edilmesidir. Bu durumda kıdem ödemesi, aynı yılın diğer ücretleriyle toplanarak daha yüksek dilime kayar ve ihbar tazminatının vergisi de yanlış hesaplanır.
İkinci hata, damga vergisinin net değil brüt tutar üzerinden hesaplanmamasıdır. Üçüncü hata, ihbar tazminatına gelir vergisi uygulanmaması ya da işçiden sigorta primi kesilmesidir.
Kalemler ayrı satırlarda görünmüyorsa işverenden ayrıntılı bordro dökümü istemek en sağlam ilk adımdır.
Hatalı Kesintide İzlenecek Yol
Kıdem tazminatından gelir vergisi kesilmişse önce işverene yazılı olarak bordro düzeltmesi ve fazla kesilen tutarın ödenmesi istenir. Kesinti tahakkuk etmiş ve vergi dairesine ödenmişse işveren ya da vergiyi fiilen yüklenen işçi, vergi hatasının düzeltilmesini vergi dairesinden isteyebilir.[12]
Uyuşmazlık yorum gerektiriyorsa, örneğin ödemenin kıdem mi yoksa ek ödeme mi sayılacağı tartışmalıysa, hukuki ihtilaf olarak ele alınır ve süresi içinde dava yoluna gidilir.
Dava ya da icra yoluyla tahsil edilen kıdem tazminatında da rejim değişmez. Net tutarı yargılama sonunda hesaplatırken damga vergisi kesintisi hesaba katılır.
Sık Sorulan Sorular
Bu yazı genel bilgilendirme amaçlıdır. Bordronuzdaki vergi hesabı kişisel ücret ve çalışma bilgilerinize bağlı olduğundan, kesinti şüpheniz varsa belgelerinizle bir avukata ya da mali müşavire başvurun.
Kaynaklar
- 193 sayılı Gelir Vergisi Kanunu m.61/2 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7-a ↩
- 488 sayılı Damga Vergisi Kanunu, (1) sayılı tablo, IV/1-b ↩
- 4857 sayılı İş Kanunu m.17 ↩
- 193 sayılı Gelir Vergisi Kanunu m.94/1-1 ve m.61 ↩
- 193 sayılı Gelir Vergisi Kanunu m.103 ↩
- 1475 sayılı İş Kanunu m.14 ↩
- Danıştay Vergi Dava Daireleri Kurulu, E.2023/1261 K.2024/368, T.27.03.2024. Gerekçe derecesi: Kurul, ısrar kararını onayarak kıdem tazminatının 1475 m.14’e göre belirlenen kısmının gelir vergisi kesintisine tabi tutulmasını vergilendirme hatası saydı; aşan kısmı iş güvencesi tazminatı niteliğinde ek ödeme sayıp 2018 öncesi rejimde vergiye tabi görmedi. Karar oy çokluğuyla verildi. ↩
- 193 sayılı Gelir Vergisi Kanunu m.61/3-7 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7-b ↩
- 5510 sayılı Kanun m.80/1-b-4 ↩
- 213 sayılı Vergi Usul Kanunu m.116 ve m.122; Danıştay VDDK E.2023/1261 K.2024/368 (olayda düzeltmeyi işçi istemiştir) ↩