İhbar tazminatı hesabı, bildirim süresinin gün sayısı ile giydirilmiş günlük brüt ücretin çarpımına dayanır, ödenecek net tutar ise vergi kesintilerinden sonra ortaya çıkar.[1] Uyuşmazlıkların çoğu çarpanda değil, ücretin hangi kalemlerinin hesaba girdiğinde ve ödemenin eksik kalıp kalmadığında düğümlenir.
Giydirilmiş ücrete çıplak brüt ücretin yanında düzenli yemek ve yol ödemeleri, yıllık ikramiyenin aylık payı ve işverenin karşıladığı konut ya da araç kirası gibi menfaatler girer. İhbar tazminatından SGK primi kesilmez, damga vergisi ve ücret tarifesine göre gelir vergisi kesilir; eksik ödenen fark için önce arabulucuya başvurmak dava şartıdır ve zamanaşımı 5 yıldır.
İçindekiler13 başlık
Giydirilmiş Ücretin Kapsamı
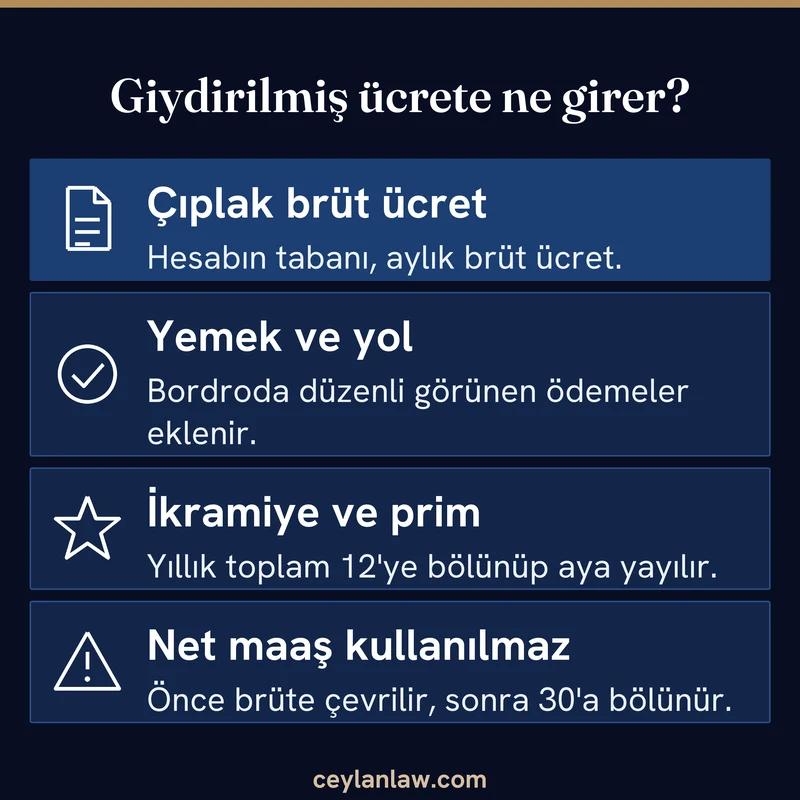
Kanun, tazminatın ve peşin ödenecek bildirim ücretinin hesabında 32. maddedeki ücrete ek olarak işçiye sağlanan para ve para ile ölçülebilen sözleşme ve kanun kaynaklı menfaatlerin de gözetilmesini söylüyor.[2] Çıplak ücretle bu menfaatlerin toplamına giydirilmiş ücret denir ve hesabın tek çarpanı odur.
Hangi kalemin girdiği iş sözleşmesine, bordroya ve işyerindeki düzenli uygulamaya bakılarak belirlenir. Sık karşılaşılan kalemler şöyle:
- Çıplak brüt ücret, hesabın tabanıdır.
- Bordroda her ay görünen yemek ve yol ödemeleri, para ile ölçülebilen menfaat olarak eklenir.
- Yıllık ikramiye ve primin yıllık toplamı 12’ye bölünüp aylık tutara katılır, kanunda bu bölme için ayrı bir formül yoktur ve yöntem hesap uygulamasından gelir.
- İşverenin karşıladığı konut kirası ve araç kira bedeli gibi ayni menfaatler de eklenir.
- Net maaş bilgisi doğrudan kullanılmaz, önce brüt karşılığına çevrilir.
Yargıtay 9. Hukuk Dairesi, yurt dışında çalışan bir işçinin dosyasında ihbar tazminatının eksik ödendiğini kabul eden kararı onadı. Bölge adliye mahkemesi, işverence karşılanan ev kirası ve araç kiralama bedelini de içeren giydirilmiş ücreti doğru bulmuştu.[3]
Peşin Ödemede Eksik Kalan Tutarın Hesabı
Örnekteki işçi 4 yıl 2 ay çalışmış ve işveren sözleşmeyi bildirim ücretini peşin ödeyerek sona erdirmiştir. Kıdem 3 yılı aştığı için önel 8 hafta, yani 56 gündür.
Aylık brüt ücret 48.500 TL, düzenli yemek 2.700 TL, yol 1.500 TL ve yıllık ikramiye 30.000 TL’dir. İşveren ödemeyi yalnızca çıplak ücret üzerinden yapmıştır.
- Giydirilmiş aylık brüt: 48.500 + 2.700 + 1.500 + (30.000 / 12) = 55.200 TL
- Günlük brüt: 55.200 / 30 = 1.840 TL
- Doğru brüt ihbar tazminatı: 56 x 1.840 = 103.040 TL
- İşverenin ödediği: 56 x (48.500 / 30) = 90.533,33 TL
- Eksik kalan brüt: 12.506,67 TL
İhbar Tazminatından Yapılan Kesintiler
İhbar tazminatından SGK primi kesilmez, çünkü 5510 sayılı Kanun bu tazminatı prime esas kazancın dışında sayıyor.[4] Damga vergisi binde 7,59 oranında kesilir.[5]
Gelir vergisi ise tazminatın adı ne olursa olsun ücret sayıldığı için ücret tarifesine göre hesaplanır.[6] Kıdem tazminatındaki istisna ihbar tazminatına uygulanmaz.[7]
Güncel ücret tarifesinde 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.500.000 TL’ye kadar %27 uygulanıyor.[8] Tazminat, yılbaşından beri biriken matrahın üstüne eklenir ve bir dilim aşılırsa tutar iki orana bölünür.
Örnekte işçinin yıl içinde biriken matrahı 330.000 TL kabul edilmiştir. Bu varsayımda ödenen kısmın 70.000 TL’si %20, kalanı %27 diliminde vergilenir. Eksik kalan kısım ise tamamen %27 diliminde kaldığı için brüt farkın yalnızca yaklaşık %72’si işçinin eline geçer.
| Kalem | Tam tutar | İşverenin ödediği | Fark |
|---|---|---|---|
| Brüt | 103.040,00 | 90.533,33 | 12.506,67 |
| Damga vergisi | 782,07 | 687,15 | 94,93 |
| Gelir vergisi | 22.920,80 | 19.544,00 | 3.376,80 |
| Net | 79.337,13 | 70.302,19 | 9.034,94 |
Tablo asgari ücret istisnalarını ve işçinin başka gelirlerini hesaba katmıyor, bordrodaki net tutar bu yüzden küçük farklarla çıkabilir. Fark davasında istenecek rakam, işçinin gerçek kümülatif matrahıyla bilirkişi tarafından yeniden hesaplanır.
Bildirim Yapılıp İşçinin Çalıştırılmadığı Durum
İşveren önel boyunca işçiyi çalıştırmamayı seçebilir, ancak bu tercih tek başına ihbar tazminatını doğurmaz ya da ortadan kaldırmaz. Doğacak alacağı önelin kaç gün işlediği ve ücretin ödenip ödenmediği belirler.
- Önel tanındı, işçi çalıştırılmadı ve ücret önel boyunca ödendi: sözleşme önelin sonunda sona erer ve tazminatın doğuş şartı olan bildirime uymama oluşmaz.[9]
- Önel tanındı, işçi evde bekletildi ve ücret ödenmedi: işveren işi kabulde temerrüde düştüğü için ücret borcu sürer ve alacak ücret alacağı olarak istenir.[10] Ücretin ödenmemesi işçiye haklı fesih yolunu da açabilir.[11]
- Bildirim süresinin ücreti peşin ödenerek sözleşme hemen sona erdirildi: ödeme giydirilmiş ücretle yapılmalıdır, yalnızca çıplak ücretle yapılan ödeme yukarıdaki örnekteki gibi fark doğurur.[12]
Dava dilekçesinde alacağın hangi kalem olduğu doğru yazılmalı. Ücret alacağı ile ihbar tazminatı farkı aynı hesapla bulunmaz, kalem karıştırılırsa bilirkişi raporu da karışır. Yıllık izin ücretinde esas alınan kalemler ise yıllık izin ücreti davasında ücret kalemleri yazısında ayrı görülür.
Eksik Ödemede Fark Davası
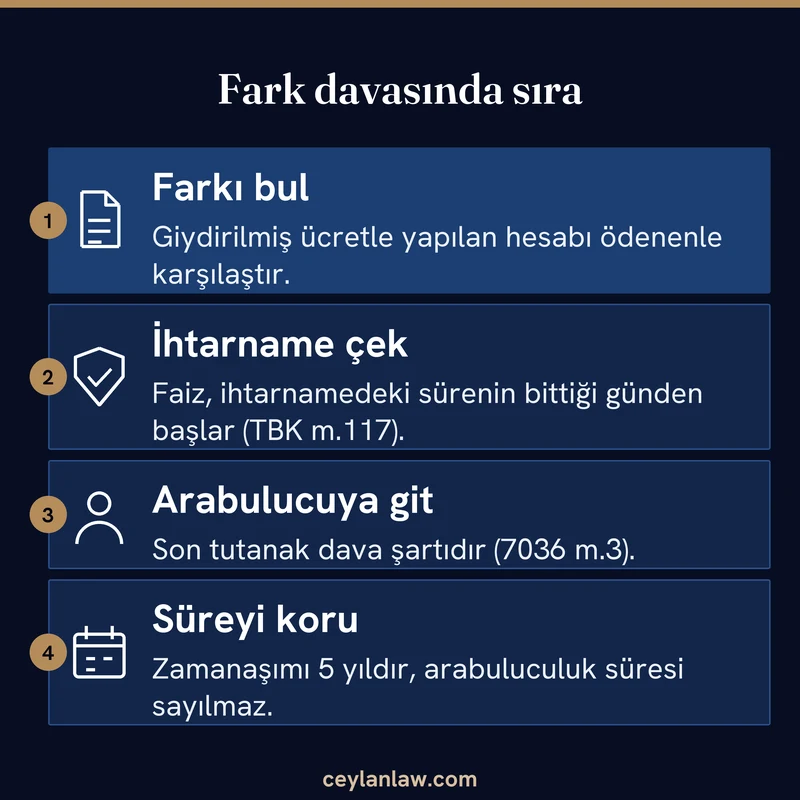
Eksik kalan kısım, ihbar tazminatı alacağının ödenmemiş bölümüdür ve dava aynı alacağın bakiyesi için açılır. Dava öncesinde ve dilekçede beş konu belirleyicidir.
Dava Şartı ve Zamanaşımı
İşçi alacağı ve tazminatı davalarında arabulucuya başvurulmuş olması dava şartıdır, son tutanağın dilekçeye eklenmesi gerekir.[13] Bildirim şartına uyulmamasından doğan tazminatın zamanaşımı 5 yıldır.[14]
Arabuluculuk sürecinin başlamasından sona ermesine kadar geçen süre zamanaşımının hesabında dikkate alınmaz.[15] Eksik ödemenin sonradan fark edildiği dosyalarda süre, sözleşmenin sona erdiği tarihten geriye doğru sayılır.
Talep Tutarı ve Artırım
16.07.2026 tarihli 7589 sayılı Kanun, Resmi Gazete’nin 31.07.2026 tarihli sayısında yayımlanarak HMK’nın belirsiz alacak davasını düzenleyen 107. maddesini yürürlükten kaldırdı.[16] Aynı kanun kısmi davada talebin, iddianın genişletilmesi yasağına takılmadan tahkikatın sonuna kadar bir defaya mahsus artırılmasına izin veriyor.[17]
Pratik sonuç şudur: dilekçeye bir rakam yazılır ve bilirkişi raporu farklı bir tutar çıkarırsa artırım hakkı bir kez kullanılır. Düzenlemeden önce açılmış davalarda hangi hükmün uygulanacağı geçiş kurallarına göre ayrıca incelenir.
Net Hüküm ve Kademeli Vergi
Mahkeme ihbar tazminatını brüt hesaplar, kesintileri düşer ve net tutarı hükme bağlar. Bölge adliye mahkemesi, fark ihbar tazminatının hesabında kademeli vergi oranının uygulanmasını yerinde bulmuş ve Yargıtay bu kararı onamıştır.[18]
Bu yüzden fark tutarı yazılırken brüt farkın bütününe %15 uygulanmış gibi net rakam hesaplamak yanıltır. Örnekteki fark tamamen %27 diliminde kaldığı için net tutar beklenenden düşük çıkar.
Faizin Başlangıcı ve Oranı
Muaccel borçta borçlu, alacaklının ihtarıyla temerrüde düşer.[19] Yargıtay, kıdem tazminatı dışındaki alacaklarda ihtarname çekilmişse faizi ihtarnamede tanınan sürenin bittiği tarihten, ıslahla artan kısım için ıslah tarihinden işletiyor.[20] İhbar tazminatı davasından önce arabulucuya başvurmak zorunlu olduğundan, işveren daha önce ihtarla temerrüde düşürülmemişse temerrüt arabuluculuk son tutanağının düzenlendiği tarihte gerçekleşir ve faiz o tarihten işler. İşveren görüşmelere katılmasa da sonuç değişmez.[21]
Faiz oranı, 7589 sayılı Kanunla değişen düzenlemeye göre Merkez Bankasının belirlenen günlerdeki reeskont oranının yüzde sekseni üzerinden hesaplanıyor.[22] Hangi dönemde hangi oranın işleyeceği bilirkişi hesabında dönem dönem ayrılır.
İcra Takibinde İnkar Tazminatı
Alacak icra takibiyle istenecekse ücretin tartışmalı olması riski doğurur. Yargıtay, ihbar tazminatı için takipte net 131.155,89 TL istenmişken bilirkişi raporunun 118.925,51 TL bulduğu dosyada, işçinin ücreti tartışmalı olduğundan alacağı likit saymadı ve icra inkar tazminatını reddetti.[23]
Ücret bordroyla sabitse ve fark yalnızca giydirme kalemlerinden doğuyorsa, kalemlerin sözleşme ya da bordro kaydıyla gösterilebilmesi takibin dayanağını güçlendirir. İşe iade davası kazanılıp işçi işe başlatılmazsa doğan tazminatın hesabı için işe başlatmama tazminatı yazısına bakılabilir.
Sık Yapılan Hesap ve Dava Hataları
Aşağıdaki tablo, ihbar tazminatı hesabında tekrar eden hataları kanundaki karşılığıyla eşleştiriyor.
| Hata | Sonuç | Doğrusu |
|---|---|---|
| Net maaşı günlük ücret hesabına koymak | Tutar yanlış çıkar | Önce brüt karşılığı bulunur |
| Peşin ödemeyi çıplak ücretle yapmak | Fark alacağı doğar | Giydirilmiş ücret esas alınır, m.17/son |
| İkramiyeyi hesaba katmamak | Giydirilmiş ücret düşük kalır | Yıllık toplam aya yayılarak eklenir |
| İhbar tazminatından SGK primi kesmek | Hatalı kesinti | Prime esas kazanç dışındadır, 5510 m.80/1-b-4 |
| Kıdem tazminatı gibi gelir vergisi istisnası beklemek | Net tutar beklenenden az olur | İhbar tazminatı ücret tarifesine tabidir |
| Faizi fesih tarihinden istemek | İhtar yoksa arabuluculuk son tutanak tarihinden, arabuluculuk yapılmamışsa dava tarihinden işler | Dava öncesi ihtarname çekilir |
| Tartışmalı ücretle icra takibi başlatıp inkar tazminatı beklemek | Alacak likit sayılmaz | Ücret belgeyle sabitlenir |
Hesap İçin Toplanacak Belgeler
Hesabın sağlam kurulması için sözleşmenin sona erdiği tarihe ait kayıtlar bir araya getirilir.
- Son 12 aya ait bordrolar ve banka dekontları
- İş sözleşmesi ile ücret ve yan hakları değiştiren ek protokoller
- İkramiye, prim ve yardım ödemelerini gösteren yazılar ya da yönetmelikler
- Fesih bildirimi ve ödemeye ait dekont
- Kıdemi gösteren SGK hizmet dökümü
İhbar Tazminatı Hesabı Hakkında Sık Sorulan Sorular
Hesap ve fark davası konusunda sık gelen sorular aşağıda cevaplanıyor.
Burada anlatılanlar genel nitelikte bilgidir. Ücret kalemleriniz, bordronuz ve ödeme belgeleriniz birlikte incelenmeden net bir rakam beklemeyin, durumunuza özgü sonuç için bir avukattan görüş alın.
Kaynaklar
- 4857 sayılı İş Kanunu m.17/4 ve m.17/son ↩
- 4857 sayılı İş Kanunu m.17/son ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/6818 K.2025/9964, 16.12.2025 ↩
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.80/1-b-4 ↩
- 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV/1-b ↩
- 193 sayılı Gelir Vergisi Kanunu m.61 ve m.103 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7 ↩
- 193 sayılı Gelir Vergisi Kanunu m.103, 332 Seri No.lu Gelir Vergisi Genel Tebliği, RG 31.12.2025 ↩
- 4857 sayılı İş Kanunu m.17/1 ve m.17/4 ↩
- 6098 sayılı Türk Borçlar Kanunu m.408 ↩
- 4857 sayılı İş Kanunu m.24/II-e ↩
- 4857 sayılı İş Kanunu m.17/5 ve m.17/son ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1 ve m.3/2 ↩
- 4857 sayılı İş Kanunu Ek m.3/b ↩
- 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu m.16/2 ↩
- 7589 sayılı Kanun m.19, RG 31.07.2026, S.33326 ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.109/4 ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/6818 K.2025/9964, 16.12.2025 ↩
- 6098 sayılı Türk Borçlar Kanunu m.117/1 ↩
- Yargıtay 9. Hukuk Dairesi, E.2024/11093 K.2024/12283, 23.09.2024 ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/995 K.2026/3163, 14.04.2026 ↩
- 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun m.1 ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/3120 K.2025/5012, 16.06.2025 ↩