İşe başlatmama tazminatı hesaplama, dava tarihindeki brüt ücretin mahkemenin belirlediği ay sayısıyla çarpılmasından ibarettir. Aylık brüt ücreti 60.000 TL olan, 7 yıllık kıdemi bulunan bir işçide mahkeme 5 ay belirlerse tazminat 300.000 TL, dört aylık boşta geçen süre ücreti ise yemek yardımıyla birlikte 256.000 TL tutar.
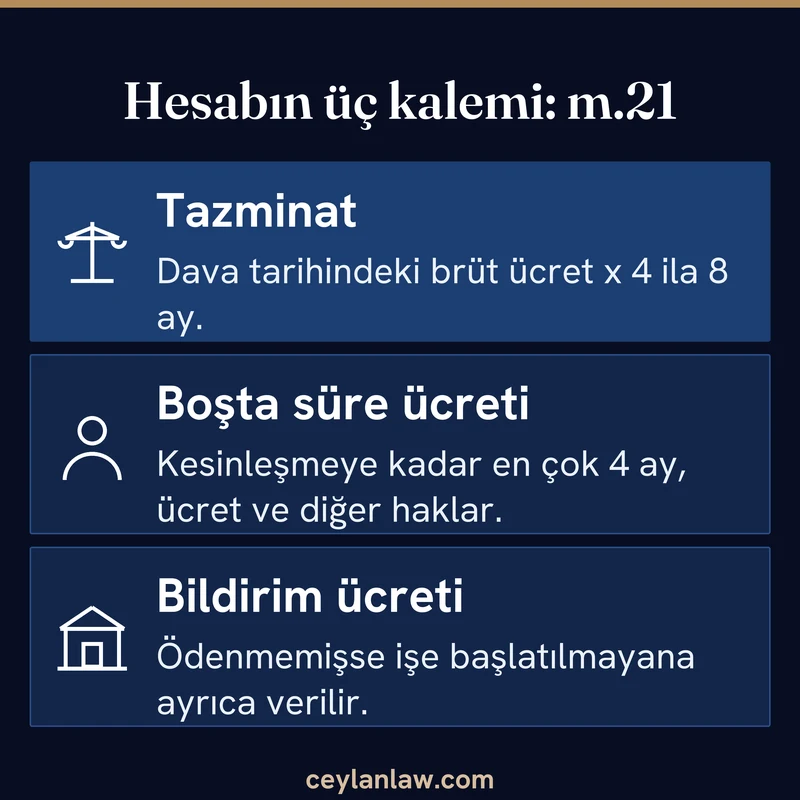
İki alacağın dayanağı da 4857 sayılı İş Kanunu’nun 21. maddesidir. Tazminat en az 4, en çok 8 aylık ücrettir ve ay sayısını mahkeme belirler; boşta geçen süre ücreti en çok 4 aydır ve fazla çalışma gibi fiilen çalışmayla doğan kalemleri kapsamaz. Tazminattan yalnız damga vergisi kesilir; işçi kesinleşen kararın tebliğinden itibaren 10 işgünü içinde işverene başvurmazsa hiçbir kalem doğmaz.
İçindekiler10 başlık
Hesabın Üç Parçası
Madde üç ayrı rakam üretir: işe başlatmama tazminatı, boşta geçen süre ücreti ve gerekirse ödenmemiş bildirim süresi ücreti. Her birinin hesap tabanı ve üst sınırı farklıdır. Bu kalemlerin talep edildiği dilekçenin dolu metni için işe iade dilekçesi örneği kullanılabilir.
| Kalem | Kanundaki sınır | Ne zaman ödenir |
|---|---|---|
| İşe başlatmama tazminatı | En az 4, en çok 8 aylık ücret | İşçi başvurusuna rağmen işveren bir ay içinde işe başlatmazsa |
| Boşta geçen süre ücreti ve diğer haklar | Karar kesinleşene kadar en çok 4 ay | İşçi süresinde başvurduğunda, başlatılsın ya da başlatılmasın |
| Bildirim süresi ücreti | İhbar önelinin ücreti | Fesihte öneli verilmemiş ya da ücreti peşin ödenmemişse, yalnız işe başlatılmayan işçiye ayrıca |
Mahkeme, tazminat ile boşta geçen süre ücretini dava tarihindeki ücreti esas alarak parasal olarak belirler.[1]
Tazminatın Ay Sayısı Nasıl Belirlenir?
Kanun yalnız 4 ile 8 ay arasını gösterir, ayı mahkeme belirler.
Yargıtay 9. Hukuk Dairesi kıdemi ölçü alır: 5 yıla kadar 4 ay, 5 ile 15 yıl arası 5 ay, 15 yıldan fazla 6 ay. Fesih sebebine göre üst sınır 8 aya çıkabilir.[2]
Aynı kararda iki sınır da vurgulanır: alt ve üst sınır aşılamaz, yalnız sendikal nedenle fesihte en az bir yıllık ücret kuralı gibi özel bir hüküm istisna açar. Kararın dayandığı ölçek 2022 tarihlidir, 2023 sonrasında bu ölçeği değiştiren bir daire kararına rastlanmadı.
Bu yüzden ay sayısı hesap öncesinde tahmin edilir, kesin değildir. Aşağıdaki tablo aynı ücret üzerinde seçeneklerin farkını gösteriyor.
| Mahkemenin belirlediği ay | Brüt ücret 60.000 TL |
|---|---|
| 4 ay (alt sınır) | 240.000 TL |
| 5 ay | 300.000 TL |
| 6 ay | 360.000 TL |
| 8 ay (üst sınır) | 480.000 TL |
Boşta Geçen Süre Ücretine Giren ve Girmeyen Kalemler
Boşta geçen süre ücreti, işçi dört ay çalışmaya devam etseydi alacağı ücret ve para ile ölçülebilen diğer haklardır. İkramiye, gıda yardımı ve yakacak yardımı bu gruba girer.[3]
Fiilen çalışmayla doğan kalemler girmez. Fazla çalışma ücreti, hafta tatili ve genel tatil çalışması karşılığı bu hesabın dışında kalır.
Aynı karar bir incelik daha gösteriyor: işçiye araç tahsis edilmişse ve araç yalnızca işe gidip gelmek için kullanılıyorsa, çalışılmayan dört ayda bu yol yardımının parasal karşılığı eklenmez. Gerekçe, işçinin o dönemde gelir kaybı yaşamaması ve malvarlığından eksilen bir şey bulunmamasıdır.
Bordroda yemek, yol ya da prim gibi kalemleriniz varsa hangisinin fiilen çalışmaya bağlı olduğunu ayırın, çünkü dört aylık tutarın en çok tartışılan kısmı burasıdır.
Rakamlı Örnek: 60.000 TL Brüt Ücret
İşçi 7 yıl çalışmış, aylık brüt ücreti 60.000 TL, ayrıca 4.000 TL brüt yemek yardımı alıyor. Mahkeme tazminatı 5 ay belirliyor, karar kesinleşene kadar dört ay geçiyor ve işveren başvuruya rağmen işçiyi başlatmıyor. Fesihte ihbar önel ücreti ödenmemiş.
| Kalem | Hesap | Brüt tutar |
|---|---|---|
| İşe başlatmama tazminatı | 5 ay x 60.000 TL | 300.000 TL |
| Boşta geçen süre ücreti ve yemek yardımı | 4 ay x (60.000 + 4.000) TL | 256.000 TL |
| Ödenmemiş bildirim süresi ücreti | 7 yıl için 8 hafta, 56 gün x 2.000 TL | 112.000 TL |
| Toplam | 668.000 TL |
Dava dört ayı beklemeden kesinleşirse boşta geçen süre gerçek süre kadar hesaplanır. Üç ayda kesinleşen bir karar için bu kalem 3 x 64.000 = 192.000 TL olur.
Bildirim süresi satırında günlük ücret 60.000 TL bölü 30 olarak alındı. İşveren fesihte öneli zaten vermişse ya da ücretini peşin ödemişse bu satır sıfırdır.
Vergi ve Kesintiler
İşe başlatmama tazminatı gelir vergisinden istisnadır, damga vergisi kesilir.[4] Örnekteki 300.000 TL için damga vergisi en çok 2.277 TL eder.
Ücretlere ilişkin belgelerde damga vergisi istisnası aylık brüt asgari ücrete isabet eden kısım için yazılıdır. Bu istisnanın tazminat için nasıl uygulanacağını kanun metni açıkça söylemiyor, bordroyu hazırlayan muhasebeciye sorulmalıdır.
Boşta geçen süre ücreti ise gerçek bir ücret olduğundan gelir vergisi ve sigorta kesintisine konu olur. Mahkeme brüt tutarı hükmeder, kesintiler ödeme sırasında yapılır.
İşe Başlatılırsa Hesap Nasıl Değişir?
İşçi işe başlatılırsa tazminat hiç doğmaz, yalnız boşta geçen süre ücreti ve diğer haklar ödenir. Fesihte peşin ödenmiş bildirim süresi ücreti ve kıdem tazminatı bu ödemeden mahsup edilir.[5]
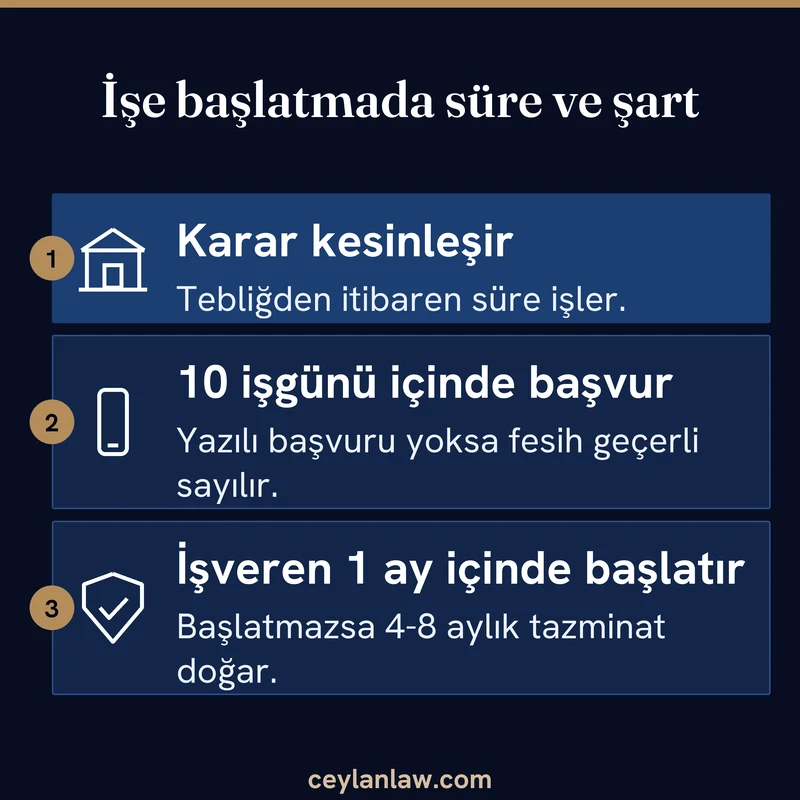
İşçinin kesinleşen kararın tebliğinden itibaren 10 işgünü içinde işe başlamak için işverene başvurması şarttır. Başvuru yapılmazsa fesih geçerli sayılır ve yukarıdaki hesabın hiçbir kalemi doğmaz.[6]
Arabuluculuk Anlaşmasında Rakam Zorunluluğu
İşe iade arabuluculuğunda taraflar işçinin işe başlatılması konusunda anlaşırsa, tutanağa üç şeyi yazmak zorundadır:
- işe başlatma tarihi,
- boşta geçen süre ücret ve haklarının parasal miktarı,
- işçi başlatılmazsa ödenecek tazminatın parasal miktarı.
Bunlardan biri eksikse anlaşma sağlanamamış sayılır ve son tutanak buna göre düzenlenir.[7]
Bu yüzden müzakereye girmeden önce yukarıdaki tabloyu kendi ücretinizle doldurmak, karşı tarafın teklifini ölçmenin en pratik yoludur.
Kıdem ve İhbar Farkında Başlatmama Tarihindeki Ücret
İşçi işe başlatılmazsa iş sözleşmesi işverence feshedilmiş sayılır. Kıdem ve ihbar tazminatı bu yeni fesih tarihindeki ücrete göre hesaplanır ve bu ücretin ispat yükü işçidedir.[8]
Ücret artışı iddiasında emsal işçi gösterilir. Yargıtay, dolarla ücret alan işçi için TL ile ücretlendirilen çalışanları emsal saymadı ve emsal bulunamazsa artış iddiasının ispatlanmamış sayılacağını belirtti.
Hesaplama Aracı ve Sık Yapılan Hatalar
Aşağıdaki araç ücretinizi, ay sayısını ve boşta geçen süreyi girerek brüt toplamı verir.
| Sık hata | Doğrusu |
|---|---|
| Tazminatı net ücretle hesaplamak | Hüküm brüt ücret üzerinden kurulur, kesintiler ödemede yapılır |
| Boşta geçen süreyi her zaman 4 ay saymak | 4 ay üst sınırdır, karar daha erken kesinleşirse gerçek süre esas alınır |
| Fazla mesaiyi boşta geçen süre ücretine eklemek | Fiilen çalışmayla doğan kalemler bu hesaba girmez |
| 10 işgünü başvuruyu kaçırmak | Başvuru yoksa fesih geçerli sayılır, tazminat doğmaz |
| Tazminatı 4 ay sanıp 8 ay beklemek | Ay sayısını kıdem ve fesih sebebine göre mahkeme belirler |
Sık Sorulan Sorular
İşçilerin hesap sırasında en çok takıldığı noktalar aşağıda.
Rakamlar ücret yapınıza göre değişir, dosyanız için bir avukata danışarak kendi bordronuzla hesap yapmanız yerinde olur.
Kaynaklar
- 4857 sayılı İş Kanunu m.21/2 ve m.21/4 (7036 sayılı Kanunla eklenen fıkra) ↩
- Yargıtay 9. HD, E.2021/12955 K.2022/110, 11.01.2022 ↩
- Yargıtay 9. HD, E.2025/8676 K.2025/10458, 29.12.2025 ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/1 ve 488 sayılı Damga Vergisi Kanunu ekli (1) sayılı tablo, hizmet karşılığı alınan paralar, binde 7,59 ↩
- 4857 sayılı İş Kanunu m.21/5 ↩
- 4857 sayılı İş Kanunu m.21/6 ↩
- 4857 sayılı İş Kanunu m.21/7 ↩
- Yargıtay 9. HD, E.2025/8676 K.2025/10458, 29.12.2025 ↩