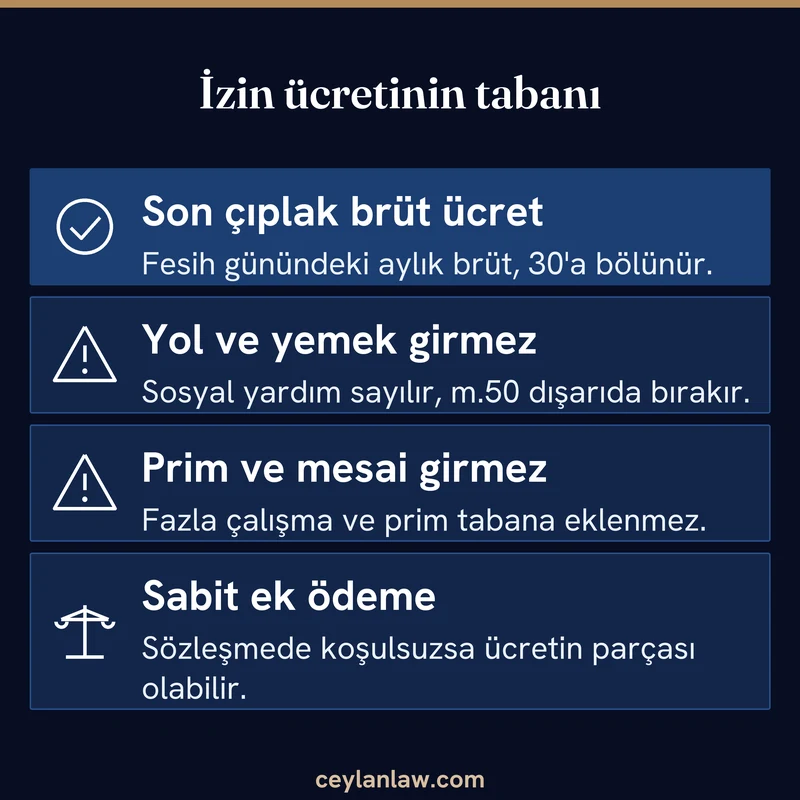
Yıllık izin ücreti davasında hesap, iş sözleşmesinin bittiği gündeki çıplak brüt ücretin 30’a bölünüp kullanılmadığı belgeyle çürütülemeyen izin günü sayısıyla çarpılmasıyla yapılır. Yol, yemek ve prim gibi yan ödemeler kural olarak bu tabana eklenmez. Mahkemede tartışma çoğunlukla hangi ücret kaleminin tabana gireceği ve işverenin “izni kullandı” savunmasını hangi belgeyle kanıtladığı üzerinde toplanır.
İzin hakkı, deneme süresi dahil en az bir yıl çalışmayla doğar ve kanunda kıst yıllık izin yoktur. İşverenin “işçi izinlerini kullandı” savunması ancak işçinin imzasını taşıyan izin defteri ya da eş değer bir belgeyle kanıtlanır. Kullanılmayan izin ücreti sigorta primine tabidir ve bu alacağa yasal faiz uygulanır; faizin işlemesi için işverenin ihtarla temerrüde düşürülmesi gerekir.
İçindekiler8 başlık
Hesaba Esas Ücret: Fesih Günündeki Çıplak Brüt Ücret
Kullanılmayan izin, sözleşmenin sona erdiği tarihteki ücret üzerinden ödenir.[1] Kıdem tazminatında olduğu gibi işe girişten bu yana ücret ortalaması alınmaz, yıllar önce doğmuş izin de son ücretle paraya çevrilir.
İzin ücretinin hesabında hafta tatili ücretine ilişkin 50. maddenin uygulanacağını Kanun açıkça söylüyor.[2] O madde fazla çalışma karşılıklarını, primleri ve sosyal yardımları ücret tespitinin dışında bırakır.[3] Tabana giren tutar bu yüzden çıplak brüt ücrettir, bordronun sol üst köşesindeki toplam değil.
Ücreti akort, komisyon ya da yüzde usulüyle belirlenen işçide yöntem farklıdır. Son bir yılda kazanılan ücret fiilen çalışılan günlere bölünür, bu sürede zam yapılmışsa ortalama zam tarihinden itibaren alınır.[4]
Yol, Yemek ve Prim İzin Ücretine Girer mi?
Düzenli ödense bile yol, yemek ve prim izin ücretinin tabanına girmez. Yargıtay 9. Hukuk Dairesi, servis ve yemek ücretinin çıplak ücrete eklenmemesi gerektiğini belirten Bölge Adliye Mahkemesi kararını onadı.[5]
Sınır, ödemenin adına göre değil niteliğine göre çizilir. Uçuş sayısına bağlı olmadan sözleşmede sabit kararlaştırılan bir uçuş tazminatını Bölge Adliye Mahkemesi çıplak ücretin parçası saydı. Yargıtay bu yöndeki temyiz itirazını ayrıca gerekçelendirmeden yerinde görmedi, kararı ise yabancı para hesabı nedeniyle bozdu.[6]
Aşağıdaki tablo bordroda sık görülen kalemleri bu ölçüte göre ayırıyor.
| Bordrodaki kalem | İzin ücreti tabanına girer mi? | Dayanak |
|---|---|---|
| Aylık sabit brüt ücret | Girer | m.59/1 |
| Nakdi yemek ve yol yardımı | Girmez, sosyal yardım niteliğinde | m.57/2, m.50 |
| Performans ya da satış primi | Girmez | m.50 |
| Fazla çalışma ücreti | Girmez | m.50 |
| Sözleşmede sabit ve koşulsuz kararlaştırılan ek ödeme | Çıplak ücretin parçası sayılabilir, sözleşme metni belirler | Y. 9. HD E.2025/3930 |
Kıdem tazminatı hesabında aynı yan ödemeler giydirilmiş ücrete eklenir. Aynı dosyada iki farklı taban kullanılması bu yüzden hata değil, Kanunun öngördüğü sonuçtur.
Kıst İzin ve Hak Kazanılan Gün Sayısı
Kanunda kıst yıllık izin yoktur. İzin hakkı, deneme süresi dahil en az bir yıl çalışmayla doğar.[7] Son hizmet yılı tamamlanmadan sözleşme biterse o yıl için orantılı gün hesaplanmaz.
Süre hizmet yılına göre kademelenir. Bir yıldan beş yıla kadar (beş yıl dahil) 14 gün, beş yıldan fazla on beş yıldan az 20 gün, on beş yıl ve fazlası için 26 gündür.[8] On sekiz yaş ve altındaki işçilerle elli yaş ve üstündekilerde süre 20 günden az olamaz.
Sözleşme ya da toplu iş sözleşmesi bu süreleri artırabilir. Kısmi yıl için izin tanıyan bir hüküm varsa hesap o hükme göre yapılır ve davada metni dosyaya konur.
Kullanılan İzin İddiası ve Belgenin Değeri
İşverenin “işçi izinlerini kullandı” savunması ancak işçinin imzasını taşıyan izin defteri ya da eş değer bir belgeyle kanıtlanır. Yargıtay, işverenin tek taraflı düzenlediği ve işçinin imzasını taşımayan belgelere dayanılarak 64 günün kullanılmış sayılmasını bozma sebebi yaptı.[9]
Aynı kararda ispat yükü üzerinde olan işverenin işçiye yemin teklif edebileceği de hatırlatıldı. İşçinin imzası bulunmayan puantaj kaydı da bu ölçüte göre tek başına yetmez.
Bilirkişi raporunda kullanılmış sayılan her gün için belgenin türüne bakmak gerekir. İmzalı izin formu, işçinin el yazısıyla verdiği izin dilekçesi ve imzalı izin defteri sayfası kullanılan günden düşülür. İmzasız Excel çizelgesi, insan kaynakları yazılımı ekran çıktısı ve işverenin kendi yazısı düşülmez.
Rakamlı Dava Hesabı
Örnek dosyada işçi 15.09.2020’de işe girmiş, sözleşme 30.06.2026’da sona ermiştir. Son çıplak brüt ücret 58.500 TL, bordroda ayrıca aylık 4.400 TL yemek, 2.000 TL yol ve ortalama 5.000 TL prim görünmektedir. Yan ödemelerin başka bir tazminat hesabında nasıl sayıldığı giydirilmiş ücret ve tavan yazısında görülebilir.
Tamamlanan beş hizmet yılı için 5 x 14 = 70 gün izin doğmuştur. Altıncı yıl 15.09.2026’da dolacağından ek gün yoktur. İşveren 40 günün kullanıldığını savunmuş, bunun 26 gününü imzalı izin formlarıyla, 14 gününü imzasız bir çizelgeyle göstermiştir.
| Adım | Hesap | Sonuç |
|---|---|---|
| Belgeyle kanıtlanan kullanım | Yalnız imzalı 26 gün | 70 – 26 = 44 gün |
| Günlük çıplak brüt ücret | 58.500 / 30 | 1.950 TL |
| Brüt izin ücreti | 44 x 1.950 | 85.800 TL |
| Fesihte bordroyla ödenen izin ücreti | Brüt tutar | 19.500 TL |
| Dava konusu brüt alacak | 85.800 – 19.500 | 66.300 TL |
Yemek, yol ve prim tabana eklenseydi günlük ücret 2.330 TL’ye çıkar, brüt tutar 16.720 TL fazla hesaplanırdı. İmzasız çizelgedeki 14 gün de düşülseydi alacak 27.300 TL eksik kalırdı. Rapora itirazın konusu çoğu dosyada bu iki kalemden biridir. Bu kalemlerin dava ya da arabuluculuk başvurusunda talep tablosuna nasıl yazıldığı da gösteriliyor.
Brütten Nete: SGK, Gelir Vergisi ve Damga Vergisi
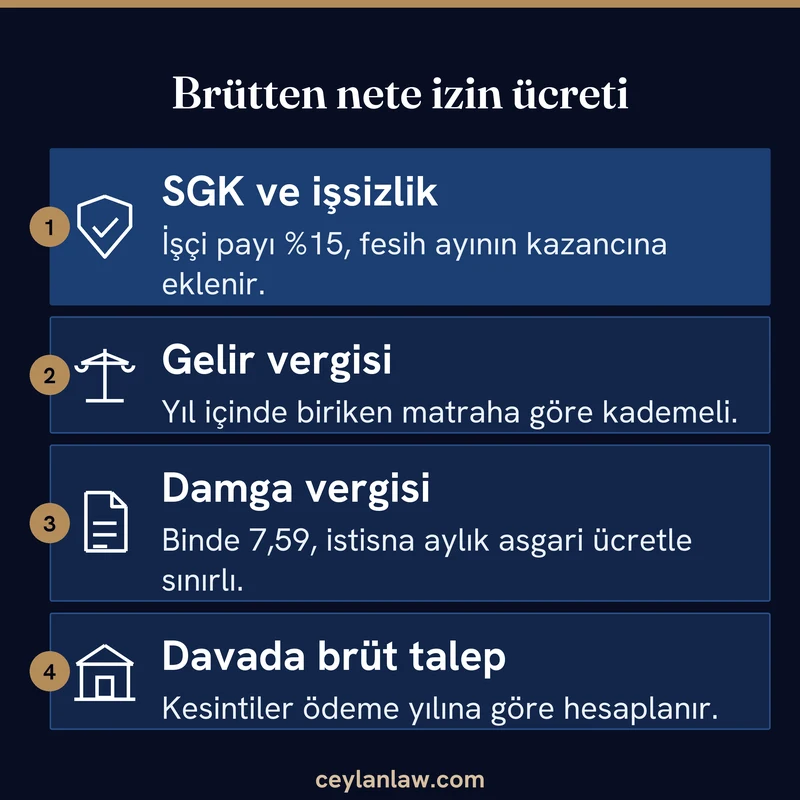
Kullanılmayan izin ücreti sigorta primine tabidir. Sözleşme bittikten sonra ödense bile fesih tarihinde hak kazanılmış sayılır ve fesih ayının prime esas kazancına eklenir.[10] İşçi payı yüzde 9 malullük-yaşlılık-ölüm, yüzde 5 genel sağlık ve yüzde 1 işsizlik sigortası primidir.[11]
Prim, ay için belirlenen üst sınıra kadar alınır.[12] Son ay ücreti zaten tavandan bildirilmişse izin ücretinden ayrıca prim kesilmez.
Gelir vergisi, işçinin o yıl biriken matrahına göre kademeli uygulanır. Asgari ücret istisnası aylık işler ve istisna nedeniyle alınmayacak vergi o ayın asgari ücret vergisini aşamaz.[13] Damga vergisi binde 7,59 orandadır, istisnası da aylık brüt asgari ücrete isabet eden kısımla sınırlıdır.[14]
Örnekte 85.800 TL’nin haziran maaşıyla birlikte ödendiği varsayılırsa sonuç aşağıdaki gibidir. Haziran maaşı istisnaları zaten kullandığı için izin ücretine ayrıca istisna kalmaz. Maaş tarafındaki günlük ücret ve kesinti mantığı için bakiye ücret hesabına bakılabilir.
- SGK ve işsizlik işçi payı: 12.012 + 858 = 12.870 TL
- Gelir vergisi matrahı 72.930 TL, ocak-haziran biriken matrah 298.350 TL olduğundan tamamı yüzde 20 diliminde: 14.586 TL
- Damga vergisi: 651,22 TL
- Net izin ücreti: 57.692,78 TL
Mahkeme kararıyla yıllar sonra yapılan ödemede vergi, ödeme yılının biriken matrahına ve o ayın istisna tutarına göre hesaplanır. Bu nedenle davada talep çoğunlukla brüt yapılır. Yargıtay, alacağın net hüküm altına alınması gerektiği yönündeki işveren itirazını yerinde görmedi.[15]
Mahsup ve Faiz
İşverenin önceden ödediği izin ücreti brüt tutarı üzerinden düşülür. Banka dekontundaki net rakamı brüt alacaktan çıkarmak, kesintileri iki kez işçiye yükler. Mahsup için bordroda “izin ücreti” adıyla tahakkuk ve ödemenin banka kaydı birlikte aranır.
Yıllık izin ücretine yasal faiz uygulanır, mevduata uygulanan en yüksek faiz ücret alacaklarına ve kıdem tazminatına özgüdür.[16] Alacak fesihle muaccel olur, ancak faiz işlemesi için işverenin ihtarla temerrüde düşürülmesi gerekir.[17] İhtarname yoksa faiz dava ya da talep artırım tarihinden başlatılır.
Zamanaşımı beş yıldır ve sözleşmenin bittiği gün başlar.[18] Dava açmadan önce arabulucuya başvurmak dava şartıdır.[19]
Yıllık İzin Ücreti Hesabı Hakkında Sık Sorulan Sorular
Bilirkişi raporu ve bordro üzerinden en sık sorulanlar aşağıda.
Bu sayfadaki rakamlar varsayımsal bir dosyaya aittir ve genel bilgi amacı taşır. Kendi bordronuz, izin belgeleriniz ve ödeme kayıtlarınızla yapılacak hesap farklı çıkabilir, dosyanız için bir avukata danışın.
Kaynaklar
- 4857 sayılı İş Kanunu m.59/1 ↩
- 4857 sayılı İş Kanunu m.57/2 ↩
- 4857 sayılı İş Kanunu m.50 ↩
- 4857 sayılı İş Kanunu m.57/3 ve m.57/4 ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/4139 K.2025/7081, 29.09.2025 ↩
- Yargıtay 9. Hukuk Dairesi, E.2025/3930 K.2025/5379, 24.06.2025 ↩
- 4857 sayılı İş Kanunu m.53/1 ↩
- 4857 sayılı İş Kanunu m.53/4 ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/4037 K.2026/3880, 27.04.2026 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.97/2-b ↩
- 5510 sayılı Kanun m.81/1-a ve f, 4447 sayılı Kanun m.49 ↩
- 5510 sayılı Kanun m.82 ↩
- 193 sayılı Gelir Vergisi Kanunu m.23/18 ↩
- 488 sayılı Damga Vergisi Kanunu (1) sayılı tablo IV-1-b ve (2) sayılı tablo IV-34 ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/4037 K.2026/3880, 27.04.2026 ↩
- Yargıtay 9. Hukuk Dairesi, E.2023/20946 K.2024/8, 08.01.2024 ↩
- 6098 sayılı Türk Borçlar Kanunu m.117/1 ↩
- 4857 sayılı İş Kanunu Ek m.3 ve m.59/1 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1 ↩