Kıdem tazminatı hesabı, giydirilmiş brüt ücretin hizmet yılı kadar katlanması ve sonucun dönem tavanıyla sınırlanmasından oluşur. Hesabın her girdisi ayrı bir uyuşmazlık kaynağıdır: yanlış ücret, yanlış süre ya da yanlış dönemin tavanı ödenen tutarı on binlerce lira oynatabilir.
Kanunun temel kuralı, işçiye her tam hizmet yılı için 30 günlük ücreti tutarında tazminat ödenmesidir. Bir yıldan artan süreler aynı oranla hesaplanır.[1] Hangi dönemin tavanının uygulanacağını ödeme günü değil iş sözleşmesinin sona erdiği tarih belirler; tazminattan yalnız damga vergisi kesilir ve geç ödenen tutara mevduata uygulanan en yüksek faiz işler.
İçindekiler10 başlık
Kıdem Tazminatı Hesabının Girdileri
Hesap dört veriye dayanır ve her birinin kaynağı farklıdır. Hata çoğunlukla bunlardan birinin yanlış belgeden okunmasıyla başlar.
| Girdi | Kaynak belge | En sık sorun |
|---|---|---|
| Hizmet süresi | İşe giriş bildirgesi, SGK hizmet dökümü, fesih bildirimi | Giriş tarihinin belgede farklı yazılması |
| Son brüt ücret | Son bordrolar, iş sözleşmesi | Net ücretten hesap yapılması |
| Giydirilmiş ücret | Bordro kalemleri, toplu iş sözleşmesi | Yan ödemelerin eklenmemesi |
| Dönem tavanı | Çalışma ve Sosyal Güvenlik Bakanlığı tavan tablosu | Yanlış dönemin tavanının kullanılması |
Formül kısadır: giydirilmiş brüt ücret x hizmet süresi (yıl olarak), ücret tavanı aşıyorsa ücret yerine tavan yazılır.
Son Ücret ve Değişken Ücretin Ortalaması
Kanun hesabın son ücret üzerinden yapılmasını istiyor. Parça başı, akort, götürü ya da yüzde usulü gibi ücretin sabit olmadığı işlerde son bir yıl içinde ödenen ücret, o süre içinde çalışılan güne bölünür ve çıkan ortalama esas alınır.[2]
Son bir yıl içinde zam yapılmışsa ortalama yalnızca zam tarihinden işten ayrılma tarihine kadar geçen süreden alınır. Zamdan önceki aylar ortalamayı aşağı çekmez.
Giydirilmiş Ücrete Giren ve Girmeyen Ödemeler
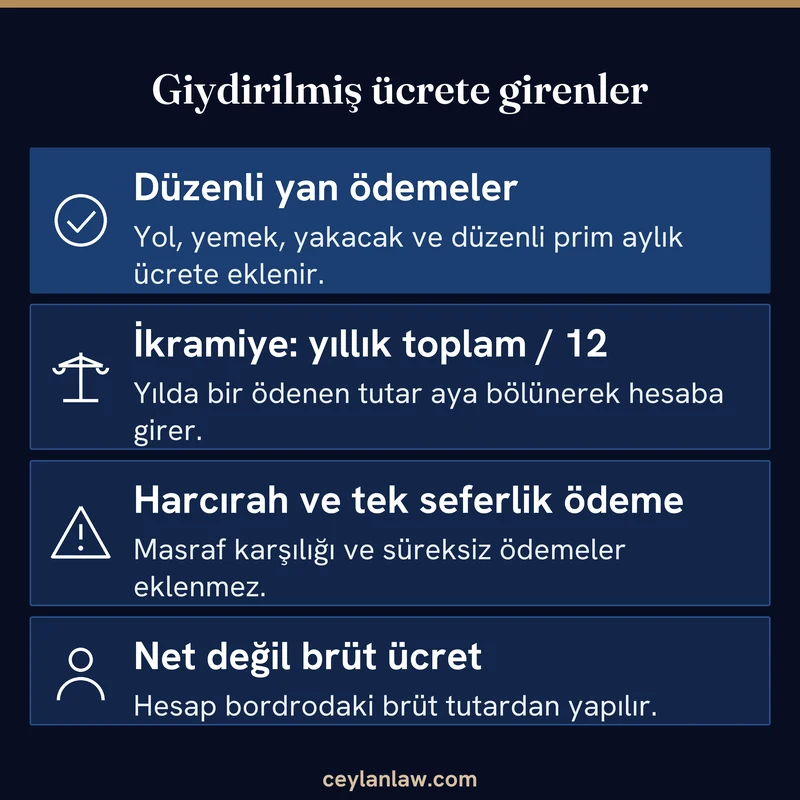
Giydirilmiş ücret, çıplak ücrete işçiye sağlanmış para ve para ile ölçülebilen sözleşmeden ya da kanundan doğan menfaatlerin eklenmesiyle bulunur.[3] Ölçüt süreklilik ve parayla ölçülebilirliktir.
- Düzenli yol ve yemek yardımı, yakacak, giyim ve çocuk yardımı eklenir.
- Her ay ya da belli aralıkla tekrar eden prim ve ikramiye, yıllık toplamı 12’ye bölünerek aylık ücrete eklenir.
- Ayni yardımların (lojman, servis, yemek) para karşılığı eklenir.
- Harcırah gibi masraf karşılığı ödemeler ve tek seferlik yardımlar eklenmez.
- Fazla çalışma ücreti değişken olduğu için uygulamada giydirilmiş ücrete katılmaz.
Yardım günlük ödeniyorsa aya çevirme günü sözleşmeye göre değişir.
Yargıtay 9. Hukuk Dairesi önündeki bir davada toplu sözleşme yemek yardımını fiilen çalışılan güne bağlamış, ama kıdem tazminatı hesabında yol ve yemeğin 26 gün üzerinden alınacağını ayrıca yazmıştı. Daire giydirilmiş ücrete yemeğin 26 gün üzerinden eklenmesini yerinde buldu, fiilen çalışılan güne bağlı direksiyon primi için ise 22 gün esasının gerektiğini, ancak ücret tavanı aştığından bunun sonucu değiştirmeyeceğini belirtti.[4]
Ücret tavanı aştığında yardımların gün esası tutarı değiştirmez. Giydirilmiş ücret tavanın altında kalıyorsa her kalem tutarı doğrudan etkiler.
Kıdem Tavanı ve Dönem Seçimi
Kıdem tazminatı tavanı, en yüksek devlet memuruna bir hizmet yılı için ödenecek azami emeklilik ikramiyesidir. Kanun toplu sözleşme ve iş sözleşmesiyle belirlenen yıllık kıdem tazminatının bu tutarı aşamayacağını söylüyor.[5]
Tavan yılda iki kez güncellenir. Çalışma ve Sosyal Güvenlik Bakanlığının tablosuna göre 01.01.2026-30.06.2026 döneminde tavan 64.948,77 TL, 01.07.2026-31.12.2026 döneminde 73.729,87 TL’dir.[6]
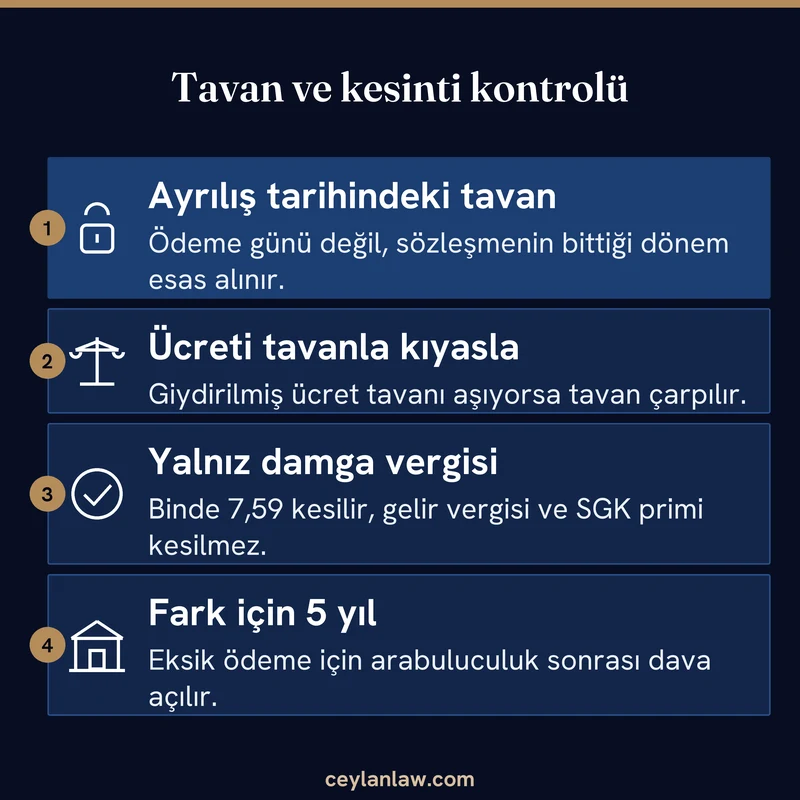
Hangi dönemin tavanının uygulanacağını iş sözleşmesinin sona erdiği tarih belirler, ödeme tarihi değil.[7] Haziran sonunda ayrılan işçiyle Temmuz başında ayrılan işçi aynı ücretle bile farklı tavana tabi olur, aradaki fark hizmet yılı başına 8.781,10 TL’dir.
Tavan her hizmet yılı için aylık giydirilmiş ücretle kıyaslanır. Ücret tavanın altındaysa gerçek ücret, üstündeyse tavan çarpılır.
Hizmet Süresinin Yıl, Ay ve Gün Olarak Hesabı
Süre, işçinin fiilen çalışmaya başladığı günden iş sözleşmesinin sona ermesine kadar sayılır. Aynı işverenin farklı işyerlerinde geçen süreler ve fasılalarla yeniden akdedilen sözleşmeler toplanır.[8]
Tam yıllar ücretle çarpılır. Artan aylar için ücret on ikiye bölünüp ay sayısıyla, artan günler için 365’e bölünüp gün sayısıyla çarpılır. Bildirimli feshe ihbar öneli süreye dahildir, ücretsiz izin gibi sözleşmenin askıda kaldığı süreler ise Yargıtay uygulamasında kıdeme sayılmaz.[9]
Rakamlı Hesap Örneği
İşçi 14.03.2019 tarihinde işe girmiş, 18.09.2026 tarihinde iş sözleşmesi sona ermiştir. Hizmet süresi 7 yıl 6 ay 4 gün olup tavan 73.729,87 TL’dir.
Aylık brüt ücret 56.000 TL, yol 3.000 TL, yemek 4.500 TL ve yıllık bir maaş tutarındaki ikramiyenin aylık payı 4.666,67 TL’dir. Giydirilmiş ücret 68.166,67 TL çıkar ve tavanın altında kaldığı için olduğu gibi kullanılır. Aynı kalemlerin izin ücretinde nasıl sayıldığı yıllık izin ücreti davasında ücret kalemleri yazısında ayrıca görülür.
| Kalem | Giydirilmiş ücretle | Çıplak ücretle (hatalı) |
|---|---|---|
| Esas aylık ücret | 68.166,67 TL | 56.000,00 TL |
| 7 tam yıl | 477.166,69 TL | 392.000,00 TL |
| 6 ay (6/12) | 34.083,34 TL | 28.000,00 TL |
| 4 gün (4/365) | 747,03 TL | 613,70 TL |
| Brüt kıdem tazminatı | 511.997,06 TL | 420.613,70 TL |
| Damga vergisi (binde 7,59) | 3.886,06 TL | 3.192,46 TL |
| Net kıdem tazminatı | 508.111,00 TL | 417.421,24 TL |
Yalnızca çıplak ücretin esas alınması 91.383,36 TL brüt fark yaratıyor. Tavan örneği için aynı süreyi 80.000 TL giydirilmiş ücretle düşünün: tavan uygulanınca brüt tutar 553.782,02 TL olur, gerçek ücretle hesaplanırsa 600.876,71 TL çıkar ve 47.094,69 TL fazla yazılmış olur. Bu hesabı dilekçeye taşımak için işçi alacakları talep tablosu örneğinden yararlanılabilir.
Aynı işçi 64.948,77 TL tavanlı dönemde ayrılsaydı, aynı hizmet süresi için brüt tutar 487.827,54 TL kalırdı. Dönemi belirleyen şey ödeme günü değil, ayrılış tarihidir.
Damga Vergisi Kesintisi ve Net Tutar
Kıdem tazminatından binde 7,59 oranında damga vergisi kesilir ve brüt tutar üzerinden hesaplanır.[10] Ödenmesi gereken kıdem tazminatı gelir vergisinden istisnadır ve prime esas kazanca da dahil edilmez.[11]
Bordroda gelir vergisi ya da SGK primi kesintisi görünüyorsa kesinti fazladır. Maaşla aynı ayda ödenen tazminatta asgari ücretin damga vergisi istisnasının kalan kısmının kullanılması idare özelgelerinde tartışılıyor, etkisi en çok 250,70 TL’dir.
Gecikme Faizi ve Başlangıcı
Kıdem tazminatı zamanında ödenmezse dava sonunda mahkeme, gecikme süresi için mevduata uygulanan en yüksek faize hükmeder.[12] Faiz, tazminatın muaccel olduğu fesih tarihinden başlar.
Yargıtay 9. Hukuk Dairesi, kıdem tazminatı dışındaki alacaklarda faizin fesih tarihinden değil, ihtarname ya da arabuluculuk son tutanağıyla işverenin temerrüde düştüğü tarihten başlatılması gerektiğini vurguladı. Kıdem tazminatı bu ayrımın dışında kaldı.[13]
Eksik Ödenen Fark Davası ve Sık Hatalar
İşveren tazminatı ödemiş ama düşük hesaplamışsa işçi yalnızca farkı dava edebilir. Dava öncesinde arabulucuya başvurmak dava şartıdır.[14] Kıdem tazminatında zamanaşımı sözleşmenin sona ermesinden itibaren beş yıldır.[15]
Ödeme sırasında imzalanan ibraname fark davasının önünde engel gibi durur, ama her ibraname geçerli değildir. İbra yazılı olmalı, sözleşmenin bitiminden en az bir ay sonra düzenlenmeli, alacağın türü ve miktarını açıkça yazmalı ve ödeme noksansız ve banka aracılığıyla yapılmış olmalıdır. Bu unsurlardan biri eksikse belge kesin olarak hükümsüzdür.[16]
| Hata | Sonuç | Kontrol |
|---|---|---|
| Net ücretle hesap | Tutar eksik çıkar | Bordrodaki brüt ücret esas alınmalı |
| Yan ödemelerin eklenmemesi | Giydirilmiş ücret düşük kalır | Son bir yılın bordroları ve toplu sözleşme maddeleri |
| Tavanın atlanması ya da yanlış dönemin kullanılması | Fazla ya da eksik hesap | Ayrılış tarihindeki dönem tavanı |
| Hizmet süresinin kısa sayılması | Artan ay ve gün unutulur | SGK dökümü, işyeri devri ve fasılalı dönemler |
| Gelir vergisi ya da SGK kesintisi | Net tutar eksik | Yalnız damga vergisi kesilmeli |
| Faizin hesaplanmaması | Gecikme zararı kalır | Fesih tarihinden mevduat faizi |
Kıdem Tazminatı Hesabına İlişkin Sık Sorulan Sorular
Hesap esaslarına dair sık sorulan sorular aşağıda.
Bu yazı genel bilgilendirme niteliğindedir, bordro ve sözleşme belgeleriniz üzerinden somut hesap için bir avukata başvurmanız yerinde olur.
Kaynaklar
- 1475 sayılı İş Kanunu m.14 ↩
- 1475 sayılı İş Kanunu m.14 ↩
- 1475 sayılı İş Kanunu m.14 ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/1204 K.2026/3686, 22.04.2026 ↩
- 1475 sayılı İş Kanunu m.14 ↩
- Çalışma ve Sosyal Güvenlik Bakanlığı, Kıdem Tazminatı Tavan Miktarı sayfası ve Temmuz 2026 dönem tablosu ↩
- Çalışma ve Sosyal Güvenlik Bakanlığı, İş Kanunu Sıkça Sorulan Sorular, Soru 4 ↩
- 1475 sayılı İş Kanunu m.14 ↩
- 1475 sayılı İş Kanunu m.14 ve Yargıtay 9. Hukuk Dairesi uygulaması ↩
- 488 sayılı Damga Vergisi Kanunu, (1) sayılı tablo IV-1-b ↩
- 193 sayılı Gelir Vergisi Kanunu m.25/7, 5510 sayılı Kanun m.80/1-b ↩
- 1475 sayılı İş Kanunu m.14 ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/1551 K.2026/3681, 22.04.2026 ↩
- 7036 sayılı İş Mahkemeleri Kanunu m.3/1 ↩
- 4857 sayılı İş Kanunu Ek Madde 3 ↩
- 6098 sayılı Türk Borçlar Kanunu m.420 ↩