Doğum izni hesaplama iki ayrı hesaptan oluşur: izin takvimi ve SGK doğum parası. Takvim için doğum tarihinden geriye 56 gün, ileriye 112 gün sayılır, ödenek için son 12 aylık prime esas kazanç toplamı prim gün sayısına bölünür ve sonucun üçte ikisi alınır. Hesaplamayı yanlış kuran işçi izin tarihini şaşırır ya da SGK’dan eksik ödenek alır.
Ödenek için doğumdan geriye giden bir yılda 90 günlük kısa vadeli prim aranır ve hesap, işçinin fiilen aldığı ücrete değil işverenin SGK’ya bildirdiği kazanca göre yapılır. Erken doğumda kullanılamayan günler doğum sonrasına eklenir, bitiş tarihi değişmez. Ödenek eksik yatarsa önce SGK’ya itiraz edilir, sonuç alınamazsa iş mahkemesine başvurulur.
İçindekiler6 başlık
Hesabın Dayandığı Kanun Maddeleri
İzin süresini İş Kanunu m.74/1 belirler: doğumdan önce sekiz, doğumdan sonra on altı hafta, toplam yirmi dört hafta. İkiz ya da daha fazla bebekte öncesi 10 hafta olur, hekim onayı varsa doğuma iki hafta kalana dek çalışmak mümkündür.[1]
Ödeneği 5510 sayılı Kanun düzenler. Hak için doğum tarihinden geriye giden bir yılda 90 günlük kısa vadeli prim aranır, günlük kazanç m.17’ye göre bulunur ve ayaktan tedavide üçte ikisi ödenir.[2]
Bu düzenleme 7578 sayılı Kanunla geldi, Resmi Gazete’de 01.05.2026 tarihinde (sayı 33240) yayımlandı ve aynı gün yürürlüğe girdi. Sosyal Sigorta İşlemleri Yönetmeliği m.40/1-c hala eski sekizer haftalık ve üç haftalık lafzı taşıyor, çelişkide kanun uygulanır.[3]
İzin Takvimini Hesaplama Yöntemi
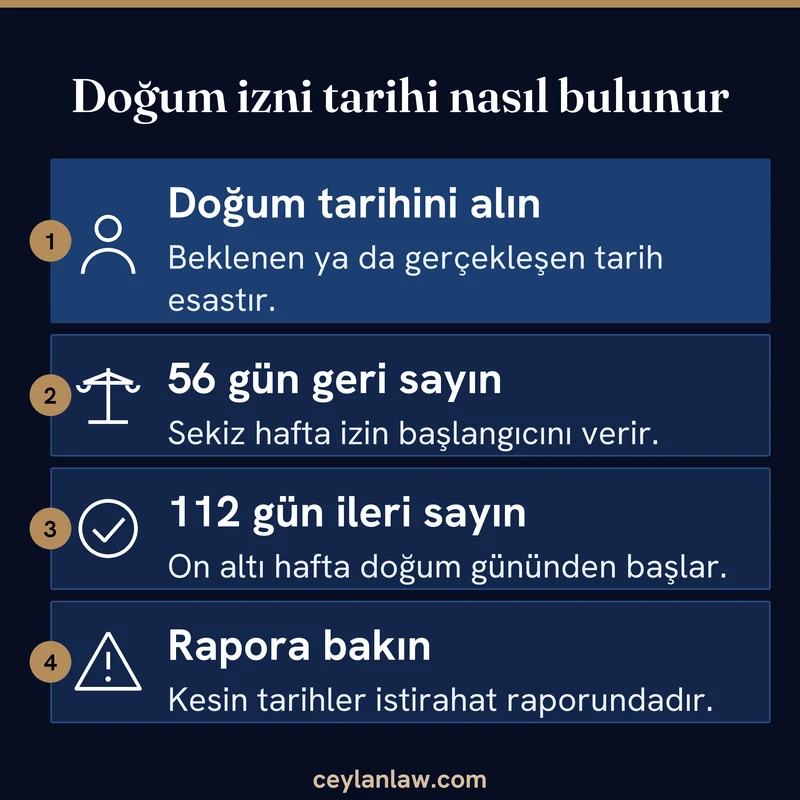
Takvim dört adımda çıkar. Doğum tarihi (beklenen ya da gerçekleşen) esas alınır, izin başlangıcı bu tarihten 56 gün öncedir, doğum sonrası dönem doğum gününde başlar ve 112 gün sürer, işe dönüş tarihi bu 112. günün ertesidir.
Kuralı beklenen doğum tarihi 15.09.2026 olan tek bebekli bir işçide uygulayalım. Çoğul gebelik ya da erken doğumda takvim değişir, doğum izni sürelerine ayrıca bakılmalıdır. İzin 21.07.2026’da başlar, doğum öncesi dönem 14.09.2026’da biter, doğum sonrası dönem 15.09.2026 ile 04.01.2027 arasındadır ve işe dönüş 05.01.2027’dir. Toplam 168 gündür.
| Durum | Doğum tarihi | Başlangıç | Son izin günü | Toplam |
|---|---|---|---|---|
| Tahmine göre doğum | 15.09.2026 | 21.07.2026 | 04.01.2027 | 168 gün |
| Erken doğum, 14 gün önce | 01.09.2026 | 21.07.2026 | 04.01.2027 | 168 gün |
| Geç doğum, 14 gün sonra | 29.09.2026 | 21.07.2026 | 18.01.2027 | 182 gün |
| Çoğul gebelik | 10.11.2026 | 01.09.2026 | 01.03.2027 | 182 gün |
| Doğuma 2 hafta kala çalışma | 15.09.2026 | 01.09.2026 | 15.02.2027 | 168 gün |
Erken doğumda bitiş tarihi değişmez, çünkü kullanılamayan 14 gün doğum sonrasına eklenir ve işçi 126 gün izin kullanır.[4] Doğuma iki hafta kala çalışmayı seçen işçi 01.09.2026’ya kadar ücretini alır, ödenek yalnız izne çıktığı 14 gün ile doğum sonrası 154 gün için yatar.
Geç doğumda fazladan 14 gün için ödenek verilip verilmeyeceği kanun lafzından net çıkmaz, çünkü m.18/1-c sekiz haftalık süreyi sayar. Doktor raporu alın ve gün sayısını SGK’dan yazılı teyit edin, tarihler sonunda rapor üzerinde yazan günlerdir.
Doğum Parasını Hesaplama Yöntemi
Ödenek hesabında üç şeye bakılır. Son bir yılda 90 günlük prim var mı, son 12 aydaki prime esas kazanç toplamı kaç liradır ve 180 gün sınırı işliyor mu.
- Hizmet dökümünden son 12 aya ait prime esas kazançlar toplamını ve prim gün sayısını alın.
- Toplamı prim gününe bölerek günlük kazancı çıkarın.
- Prim günü 180’in altındaysa günlük kazancı en çok 2.202 TL alın, bu tutar günlük alt sınırın iki katıdır.
- Sonucu 2/3 ile çarpın, günlük ödeneği bulun ve 168 ile çarpın.
1.101 TL günlük alt sınırdır, aylık brüt asgari ücret 33.030 TL’nin otuzda birine denk gelir ve 01.01.2026’dan beri geçerlidir.[5] Kazançlar üst sınırdan, yani alt sınırın dokuz katından fazla hesaplanmaz, bu yüzden çok yüksek maaş ödeneği orantılı büyütmez.
| Durum | 12 ay PEK toplamı | Prim günü | Günlük kazanç | Günlük ödenek | 168 gün |
|---|---|---|---|---|---|
| Tam yıl çalışan | 468.000 TL | 360 | 1.300,00 TL | 866,67 TL | 145.600,00 TL |
| 170 gün prim, sınır işlemez | 340.000 TL | 170 | 2.000,00 TL | 1.333,33 TL | 224.000,00 TL |
| 170 gün prim, sınır işler | 425.000 TL | 170 | 2.500 TL yerine 2.202 TL | 1.468,00 TL | 246.624,00 TL |
| 85 gün prim | Önemsiz | 85 | Hak doğmaz | 0 | 0 |
Sınırın hesabı küçültmediği durum ikinci satırdır. Günlük kazanç 2.202 TL’yi aşmıyorsa sınır işlemez, yalnız 180 günden az primi olup günlük kazancı yüksek olanlar kesintiye uğrar. Tutarlar varsayımsal ücretlerle hesaplanmıştır ve brüt ödenek gösterir.
Eksik Bildirilen Kazançta Ödenek Farkı
Ödenek işverenin SGK’ya bildirdiği kazanca göre hesaplanır, işçinin fiilen aldığı ücrete göre değil. Maaşın bir kısmı elden ödendiyse ya da asgari ücretten bildirildiyse ödenek buna göre düşük çıkar. Gebelik raporlu günlerde ücret ile ödenek arasındaki ilişki gebelik raporu süresince ücret konusunda da önem taşır.
Fiili ücretinden 12 ay boyunca 468.000 TL’lik kazancı olan ama SGK’ya 432.000 TL bildirilmiş bir işçiyi düşünelim. Bildirilen günlük kazanç 1.200 TL, ödenek günlüğü 800 TL ve toplam 134.400 TL olur. Doğru bildirimle ödenek 145.600 TL olacaktı, fark 11.200 TL.
Farkı almanın yolu önce hizmetin ve gerçek kazancın tespitidir. Prim belgesi verilmeyen ya da çalışması Kurumca tespit edilemeyen işçi, hizmetin geçtiği yılın sonundan başlayarak beş yıl içinde iş mahkemesine başvurur, mahkeme kararındaki kazanç toplamı Kurumca dikkate alınır.[6] Kesinleşen kararla SGK’dan ödenek farkını da yazılı olarak istemek gerekir.
Ödenek Yatmaz ya da Eksik Yatarsa İzlenecek Yol
İlk adım sorunun kaynağını ayırmaktır. SGK’ya göre rapor işlenmemiş olabilir, işveren çalışmadığınızı bildirmemiş olabilir ya da günlük kazanç eksik hesaplanmış olabilir.
İşveren, istirahat süresinde çalışıp çalışmadığınızı elektronik ortamda bildirmek zorundadır. Bildirim yapılmaz ya da süresi dışında yapılırsa işverene idari para cezası uygulanır. Belge ve bilgiler Kuruma ulaştıktan sonra Kurum ödemeyi yedi iş günü içinde yapmaya yetkilidir.[7]
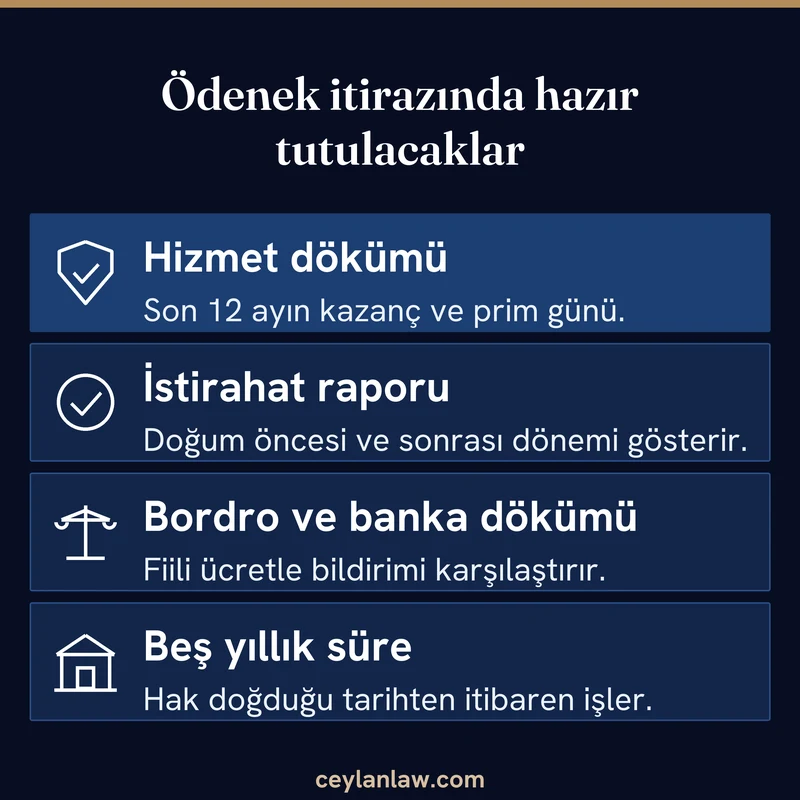
SGK işlemine itirazınız sonuç vermezse kanundan doğan uyuşmazlıklar iş mahkemelerinde görülür. Kısa vadeli sigorta kollarından kazanılan haklar, hakkın doğduğu tarihten itibaren beş yıl içinde istenmezse düşer.[8] Mahkemeye gitmeden önce hizmet dökümü, rapor, bordro ve banka dökümünü bir dosyada toplayın.
Bazı işyerlerinde işveren ödeneği Kurum adına kendisi yatırıp sonra prim borcundan mahsup eder. Bu durumda gecikme ya da eksiklik için önce işverene yazılı başvurun.[9]
Sık Yapılan Hesap Hataları
| Hata | Doğrusu | Dayanak |
|---|---|---|
| 16 hafta (8+8) üzerinden hesap | Toplam 24 hafta, çoğulda 26 hafta | 4857 m.74/1, 7578 m.15 |
| Son maaşın üçte ikisini ödenek sanmak | Son 12 ayın kazanç toplamı prim gününe bölünür | 5510 m.17/1 |
| 180 gün sınırını atlamak | Prim günü 180’in altındaysa günlük kazanç 2.202 TL’yi aşamaz | 5510 m.17/1 |
| 90 günü tüm sigortalılığa bakarak aramak | Yalnız doğumdan önceki bir yıl sayılır | 5510 m.18/1-c |
| Çalışılan günler için de ödenek beklemek | Ödenek çalışmadığınız günler içindir | 5510 m.18/1-c |
| Fazla izin gününü yıllık izinden düşmek | Doğum öncesi ve sonrası günler çalışılmış sayılır | 4857 m.55/b |
| Yönetmelikteki eski lafzı esas almak | Kanun yönetmeliğin üstündedir | Sosyal Sigorta İşlemleri Yönetmeliği m.40/1-c |
Bu yazı genel bilgi içindir. Tutar ve tarihler dosyanıza göre değişebileceğinden hizmet dökümünüzle birlikte bir avukata danışın.
Kaynaklar
- 4857 sayılı İş Kanunu m.74/1 ↩
- 5510 sayılı Kanun m.17/1, m.18/1-c ve m.18/3 ↩
- 7578 sayılı Kanun m.15, m.19, m.27/b, Sosyal Sigorta İşlemleri Yönetmeliği m.40/1-c ↩
- 4857 sayılı İş Kanunu m.74/1 (erken doğum cümlesi) ↩
- Asgari Ücret Tespit Komisyonu Kararı, RG 26.12.2025, sayı 33119, 5510 sayılı Kanun m.82/1 ↩
- 5510 sayılı Kanun m.86 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.40/8 ve m.40/9 ↩
- 5510 sayılı Kanun m.97/3 ve m.101 ↩
- 5510 sayılı Kanun m.18/6, Sosyal Sigorta İşlemleri Yönetmeliği m.40/7 ↩