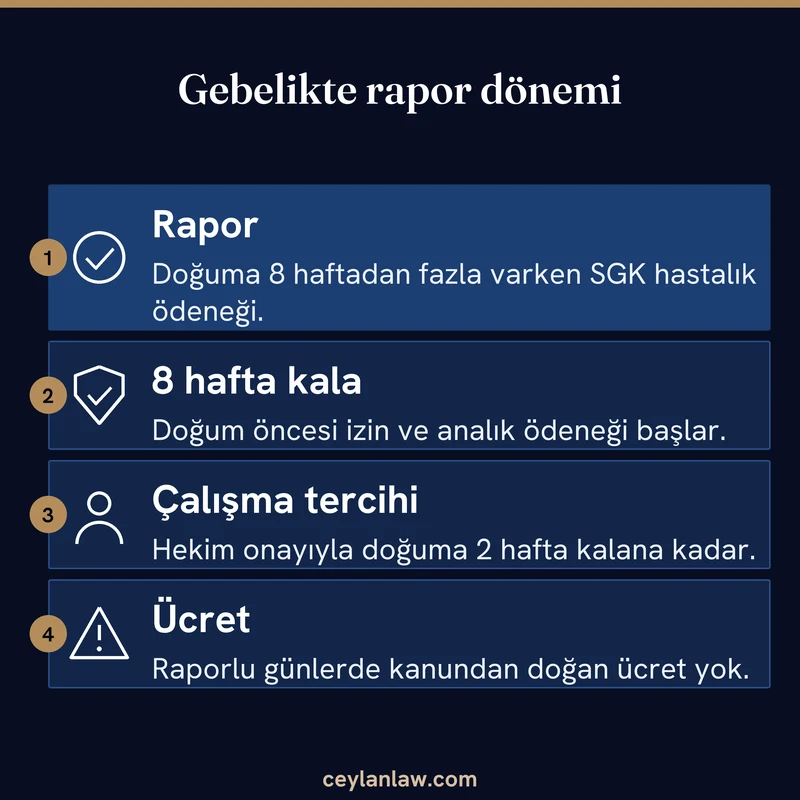
Gebelik raporu, doğum öncesi sekiz haftalık izin başlamadan alınan istirahat raporudur ve SGK uygulamasında doğum iznine değil hastalık haline bağlanır. İşveren raporlu günlerin ücretini kanun gereği ödemez, gelir kaybını SGK’nın ödediği geçici iş göremezlik ödeneği karşılar.[1]
Ödenek, rapordan önceki bir yıl içinde en az 90 gün kısa vadeli sigorta primi bildirilmişse raporun üçüncü gününden başlar ve ayaktan tedavide günlük kazancın üçte ikisidir. Sağlık durumu uygunsa işçi hekim onayıyla doğuma iki hafta kalıncaya kadar çalışabilir; gebelik geçerli fesih sebebi sayılmaz ve işverenin sağlık sebebiyle bildirimsiz fesih hakkı ancak doğum izninin bitiminden sonra işlemeye başlar.
İçindekiler9 başlık
Gebelik Döneminin Üç Hukuki Evresi
Gebelik boyunca aynı işçi üç ayrı rejimden geçebilir ve her rejimde ücret, ödenek ve fesih koruması farklı işler. Raporun hangi evreye düştüğü bu yüzden ilk bakılacak veridir.
| Evre | Çalışma durumu | Gelir kaynağı | Dayanak |
|---|---|---|---|
| Doğuma 8 haftadan fazla var, istirahat raporu alınmış | Çalışılmaz, hizmet ilişkisi sürer | SGK hastalık ödeneği | 5510 m.18/1-b |
| Doğuma 8 hafta kala | Doğum öncesi izin başlar | SGK analık ödeneği (doğumdan önceki bir yılda en az 90 gün prim şartıyla) | 4857 m.74/1, 5510 m.18/1-c |
| Doktor onayı ve işçinin isteği var | Doğuma 2 hafta kalana kadar çalışılır | Çalışılan günlerde ücret | 4857 m.74/1 |
| İstirahat raporu yok, hekim raporuyla hafif iş gerekli görülüyor | Daha hafif işte çalışılır | Ücret indirilmeden aynen | 4857 m.74/5 |
Kanunda gebelik raporuna özgü ayrı bir ödenek maddesi bulunmuyor. SGK uygulamasında doğum öncesi sekiz haftanın dışında kalan istirahat raporları hastalık sigortası kapsamında işlem görür, aşağıdaki şartlar da bu okumaya göre yazıldı.
Rapor Süresince Ücret Hakkı
İş Kanunu gebelik raporu için işverene ayrıca bir ücret ödeme borcu yüklemiyor. İş sözleşmesinin askıda kalması nedeniyle işçinin işine gidemediği süreler için ücret işlemez. Raporlu gebelik dönemi uygulamada bu çerçevede değerlendirilir.[2]
Başlıca istisna iş sözleşmesi, toplu iş sözleşmesi ya da yerleşik işyeri uygulamasıdır. Bunlardan biri raporlu günlerde ücret ödeneceğini söylüyorsa işçi o hükme dayanır, çünkü kanun işçi lehine daha fazlasını yasaklamıyor.
Borçlar Kanunu’nun 409. maddesi bir ara kapı açar. Uzun süreli hizmet ilişkisinde hastalık gibi kendisinden kaynaklanmayan bir sebeple kısa süre çalışamayan işçiye, durum başka bir yolla karşılanmıyorsa hakkaniyete uygun ücret ödenir.[3] Maddenin hastalığı anması nedeniyle gebelik raporuna uygulanması bir yorumdur, SGK ödeneği bu karşılamayı sağladığı için madde pratikte çoğu zaman işlemez.
Aylık ücretli işçide başka bir ayrıntı vardır: SGK’nın ödediği ödenek aylık ücretten mahsup edilir.[4] Uygulamada işveren raporlu günleri ücret bordrosundan düşüp ödeneği işçinin SGK’dan almasını bekler. Bu anlatım kanun lafzı değil uygulama yorumudur, m.48/2 hastalık nedeniyle çalışılmayan günleri anar.
Hastalık Ödeneğinin Şartları ve Hesabı
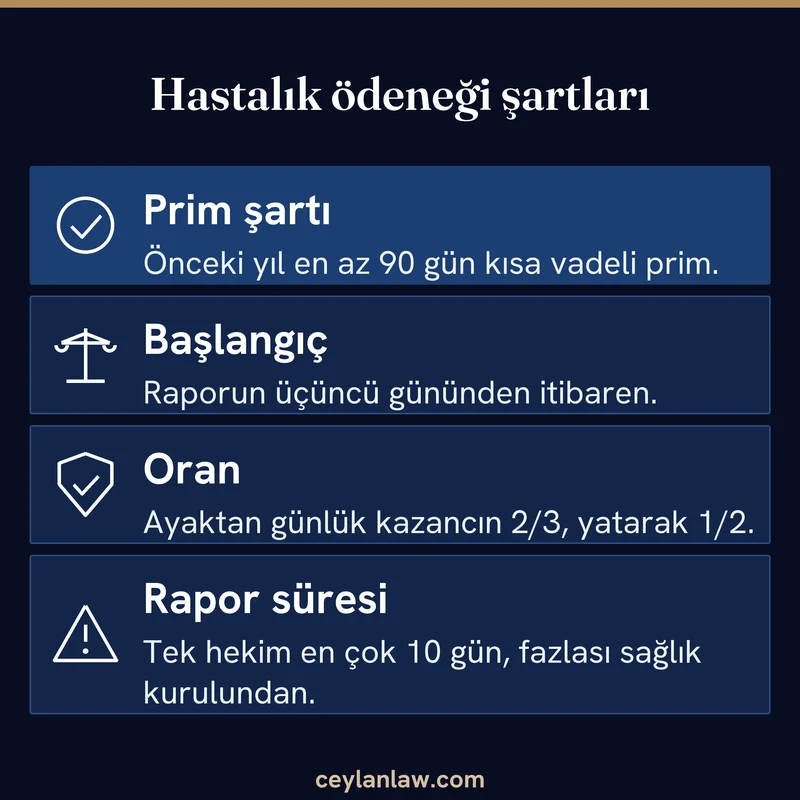
Gebelik raporu için ödenek, rapor tarihinden önceki bir yıl içinde en az 90 gün kısa vadeli sigorta primi bildirilmiş olmasına bağlıdır. Ödeme raporun üçüncü gününden başlar, ilk iki gün karşılıksız kalır.[5]
Günlük ödenek, son on iki aydaki prime esas kazançlar toplamının prim gün sayısına bölünmesiyle bulunan günlük kazancın ayaktan tedavide üçte ikisi, yatarak tedavide yarısıdır.[6] On iki ay içinde 180 günden az prim bildirilmişse günlük kazanç, günlük prime esas kazanç alt sınırının iki katını geçemez.
Varsayımsal bir örnek: son on iki ayın prime esas kazançları toplamı 720.000 TL, prim günü 360 olsun. Günlük kazanç 2.000 TL, ayaktan ödenek günde yaklaşık 1.333,33 TL eder. Ayaktan alınan 14 günlük raporda ilk iki gün düşülür, 12 gün için yaklaşık 16.000 TL ödenir.
Ayaktan tedavide tek hekim bir defada en çok 10 gün istirahat verebilir. Süre yirmi günü aşacaksa rapor sağlık kurulundan çıkar, bu yüzden uzayan gebelik riskinde rapor zincirinin kesintiye uğramaması önem taşır.[7]
Doğuma İki Hafta Kalana Kadar Çalışma Tercihi
Sağlık durumu uygunsa kadın işçi, doktorun onayıyla ve isteği üzerine doğuma iki hafta kalıncaya kadar işyerinde çalışabilir. Çalıştığı süreler doğum sonrası izne eklenir.[8]
Eski metinde bu süre üç haftaydı ve bazı yönetmelik lafızları hala üç haftayı, doğum sonrasına eklenecek günler için de beş haftalık bir sınırı yazıyor. Kanun yönetmeliğin üstünde olduğundan iki hafta esas alınır, SGK uygulamasında ödeneğin hangi tarihten başladığı ise ayrıca kontrol edilmelidir.[9]
Tercihin raporla ilişkisi sık karıştırılır. Yönetmelik, işverenin istirahatli dönemde işçinin çalışıp çalışmadığını SGK’ya elektronik ortamda bildirmesini zorunlu kılar.[10] Uygulamada çalışma onayı raporlu günleri kapsamaz ve raporlu günde çalışan işçi için aynı güne hem ücret hem ödenek yazılmaz.
Tarih Çizelgesi Üzerinde Örnek
Aşağıdaki çizelge, tahmini doğum tarihi 15 Haziran olan bir işçinin dönemlerini gösteriyor. Sekiz hafta 56 gün, iki hafta 14 gündür.
| Tarih | Olay | Gelir |
|---|---|---|
| 1-14 Nisan | Ayaktan istirahat raporu | 2 gün karşılıksız, 12 gün hastalık ödeneği |
| 15-19 Nisan | İşe dönüş | Ücret |
| 20 Nisan | Doğuma 8 hafta kaldı, doğum öncesi izin başlayabilir | Analık ödeneği |
| 20 Nisan – 1 Haziran | Hekim onayıyla çalışmak isterse çalışma dönemi | Ücret |
| 1 Haziran | Doğuma 2 hafta kaldı, izin başlar | Analık ödeneği |
Doğum tahmini kayarsa 8 haftalık sürenin başlangıcı da kayar. Bu yüzden tahmini doğum tarihi rapordan alınır ve değiştiğinde işverene yeni belge verilir. İzin talebinin dilekçeyle nasıl yapılacağı ve ret halindeki yol doğum izni dilekçesi yazısında yer alıyor.
Raporlu Dönemin Doğum İzni ve Yıllık İzne Etkisi
Doğum izni, doğumdan önce sekiz ve sonra on altı hafta olarak tarif edilir ve başlangıcı tahmini doğum tarihinden geriye sayılır.[11] Bu süreler hekim raporu ile belirtilir.[12] Sekiz haftadan önce alınan rapor bu süreyi tüketmez ve rapor günleri doğum izninden mahsup edilmez, bu sonuç m.74’ün sistematiğinden çıkan bir yorumdur.
Rapor sekiz haftalık sürenin içine uzanırsa aynı gün için iki ödenek doğmaz. Kanun, birkaç halin birleşmesinde yalnız en yüksek ödeneğin verileceğini söylüyor.[13]
Yıllık izinde doğum öncesi ve sonrası çalıştırılmayan günler çalışılmış gibi sayılır.[14]
Hastalık raporu günleri için ise sayılan süre, kıdeme göre belirlenen ihbar süresine altı hafta eklenerek bulunan sürede sınırlıdır. Bir yıllık kıdemde bu süre 4 hafta artı 6 hafta, yani 70 gündür.[15] Gebelik raporunun bu hastalık hükmüne mi gireceği, kanun lafzı karşısında doğrudan bir yargı kararıyla netleşmedi.
Rapor Döneminde Fesih Koruması
İşverenin sağlık sebebiyle bildirimsiz fesih hakkı, gebelik ve doğum hallerinde ihbar süresine eklenen altı haftanın kendiliğinden işlemesiyle doğmaz. Bu süre 74. maddedeki doğum izni süresinin bitiminde başlar.[16]
Gebelik, iş sözleşmesinin feshi için geçerli sebep de sayılmaz. Otuz ve daha fazla işçi çalıştıran işyerinde en az altı aylık kıdemi olan belirsiz süreli sözleşmeli işçi için bu iş güvencesi hükmüdür.[17] Güvence kapsamı dışında kalan işçi, cinsiyet ve gebelik nedeniyle farklı işlem yasağına dayanarak ayrımcılık tazminatı isteyebilir.
Rapor Yerine Hafif İş ve Ücretsiz İzin
Hekim raporu gerekli görürse hamile işçi sağlığına uygun daha hafif işte çalıştırılır ve ücretinde indirim yapılamaz.[18] Başka bir işe geçiş mümkün değilse işçi isteğiyle ücretsiz izinli sayılır ve bu süre yıllık izin hesabında dikkate alınmaz.
Ücretsiz izin yoluna girmeden önce rapor ile hafif iş seçeneği karşılaştırılmalı. Rapor SGK ödeneği getirir, ücretsiz izin ise gelirsiz kalma riski taşır.
Dosyada Bulunması Gereken Belgeler
Gebelik raporu uyuşmazlıklarında ödeneğin neden gecikmiş ya da kesilmiş olduğu çoğunlukla belge sırasından çıkar.
- Raporların tamamı ve her birinin başlangıç, bitiş tarihi
- Raporun çalışabilir ya da çalışamaz olarak işaretlendiğini gösteren sayfa
- Tahmini doğum tarihini gösteren hekim belgesi ve varsa güncellenmiş hali
- Doğuma iki hafta kalana kadar çalışma onayı, tarihli ve imzalı
- İşverenin SGK’ya yaptığı çalışılmadığına dair bildirim ve ödeme dekontları
Rapor zinciriniz, işyerinizdeki sözleşme hükümleri ve prim gün sayınız dosyadan dosyaya değiştiği için belgelerinizle bir avukata görünmeniz yerinde olur.
Kaynaklar
- 4857 sayılı İş Kanunu m.25/I ve 5510 sayılı Kanun m.18/1-b ↩
- 4857 sayılı İş Kanunu m.25/I son cümle ↩
- 6098 sayılı Türk Borçlar Kanunu m.409 ↩
- 4857 sayılı İş Kanunu m.48/2 ↩
- 5510 sayılı Kanun m.18/1-b ↩
- 5510 sayılı Kanun m.17/1 ve m.18/3 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.39/2 ↩
- 4857 sayılı İş Kanunu m.74/1, 22.04.2026 tarihli 7578 sayılı Kanunla değişik ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.40/1-c ve d; 5510 sayılı Kanun m.18/1-d ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.40/9 ↩
- 4857 sayılı İş Kanunu m.74/1 ↩
- 4857 sayılı İş Kanunu m.74/3 ↩
- 5510 sayılı Kanun m.18/5 ↩
- 4857 sayılı İş Kanunu m.55/1-b ↩
- 4857 sayılı İş Kanunu m.55/1-a, m.25/I ve m.17 ↩
- 4857 sayılı İş Kanunu m.25/I ↩
- 4857 sayılı İş Kanunu m.18/3-d ve m.5/3 ↩
- 4857 sayılı İş Kanunu m.74/5; Gebe veya Emziren Kadınların Çalıştırılma Şartlarıyla Emzirme Odaları ve Çocuk Bakım Yurtlarına Dair Yönetmelik m.7/3 ↩