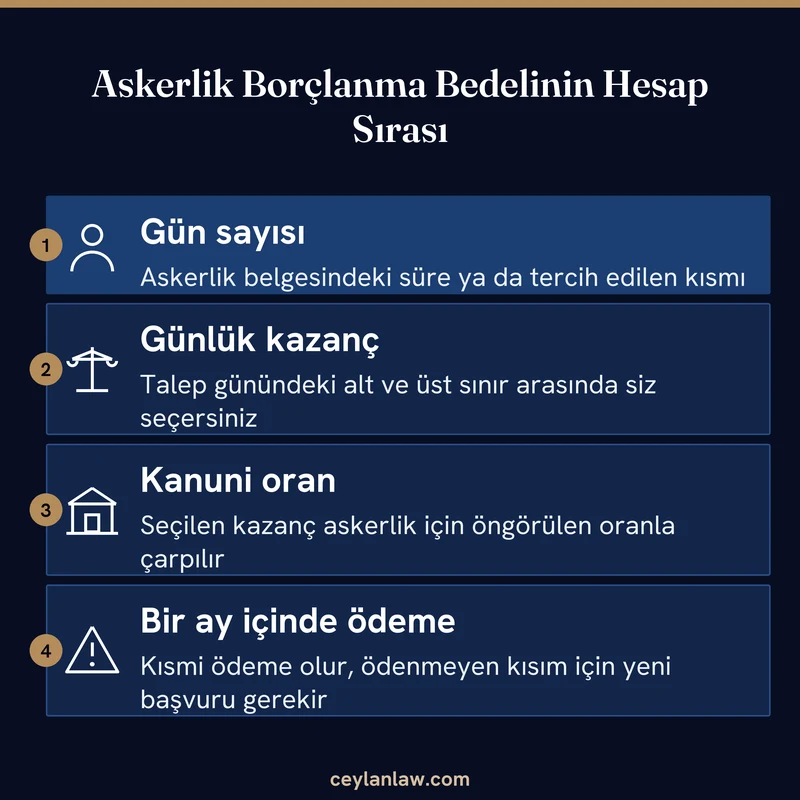
Askerlik borçlanması hesaplama üç sayının çarpımıdır: borçlanılacak gün, başvuru tarihindeki sınırlar içinde seçilen günlük kazanç ve kanundaki borçlanma oranı. Oran 01.01.2026’dan beri %45, günlük kazanç ise asgari ücretin otuzda biri ile bunun dokuz katı arasında seçilir.[1]
Tutar talep tarihindeki sınırlarla hesaplanır ve tebliğden itibaren bir ay içinde ödenir, taksit yoktur; bu süre içinde kısmi ödeme de yapılabilir. Yüksek kazanç seçmek gün sayısını değil, yalnız aylık hesabına giren tutarı artırır. Borçlanılan günler talep tarihindeki statüye yazılır ve askerlik ilk sigorta girişinden önceyse sigortalılık başlangıcı borçlanılan gün kadar geriye gider.
İçindekiler9 başlık
Borçlanmaya Konu Askerlik Süreleri
Kanun, er ya da erbaş olarak silah altında geçen süreyi ve yedek subay ile yedek astsubay okulunda geçen süreyi borçlanılabilir sayar.[2] Süre, askerlik şubesinin ya da kuvvet komutanlığının onayladığı belgeye göre belirlenir, elektronik ortamda alınabilen belge ayrıca istenmez.[3]
Başvuru için o anda çalışıyor olmak gerekmez. Aranan şart, talepten önce adınıza bir sigortalılık kaydının bulunmasıdır.[4]
- 4/a’da tescil ve prim bildirimi,
- 4/b’de tescil ve tahakkuk etmiş ya da ödenmiş süre,
- 4/c’de tescil yeterlidir.
Sigortalı öldüyse talebi hak sahipleri de yapabilir.[5]
Askerlik Borçlanması Hesaplama Formülü
Borç tutarı şu çarpımla bulunur: gün sayısı × seçilen günlük kazanç × %45. Kazancı siz seçersiniz, yalnız seçim talep tarihindeki alt ve üst sınırın dışına çıkamaz.
Gün sayısı askerlik belgesindeki süreden gelir. Borçlanılan gün ilgili aylara dağıtılırken ay 30, yıl 360 gün sayılır ve kanunda belirlenen süre aşılamaz.[6]
Günlük Kazanç Sınırları ve Güncel Tutarlar
Aşağıdaki tablo, 01.01.2026’dan geçerli brüt asgari ücrete göre sınırları ve bu yazıdaki senaryoların sonuçlarını bir arada veriyor. Yeni asgari ücret yürürlüğe girdiğinde bütün satırlar değişir.[7]
| Kalem | Hesap | Tutar |
|---|---|---|
| Brüt asgari ücret (aylık) | 1.101 × 30 (Komisyon kararındaki günlük tutardan) | 33.030,00 TL |
| Günlük kazanç alt sınırı | 33.030 ÷ 30 | 1.101,00 TL |
| Günlük kazanç üst sınırı | 1.101 × 9 | 9.909,00 TL |
| Bir günlük borç, alt sınırdan | 1.101 × %45 | 495,45 TL |
| Bir günlük borç, üst sınırdan | 9.909 × %45 | 4.459,05 TL |
| Senaryo 1: 450 gün, alt sınır | 495,45 × 450 | 222.952,50 TL |
| Senaryo 1: 450 gün, alt sınırın 2 katı | 990,90 × 450 | 445.905,00 TL |
| Senaryo 1: 450 gün, üst sınır | 4.459,05 × 450 | 2.006.572,50 TL |
| Senaryo 2: 180 gün, alt sınır | 495,45 × 180 | 89.181,00 TL |
İnternetteki bazı hesaplayıcılar hala %32 oranıyla çalışıyor. Bu oran askerlik için 31.12.2025’e kadar uygulanıyordu, 01.01.2026’dan beri yalnız doğum borçlanmasında geçerli.[8] Askerlik için kullanılırsa 450 günlük alt sınır hesabı gerçek borçtan 64.408,50 TL eksik çıkar.
Rakamlı Hesap Örneği
Senaryo 1’de 15 ay askerlik yapmış bir işçi var. Askerliği ilk sigorta girişinden önce bitmiş, belgeye göre borçlanılabilir süresi 450 gün, başvurusunu 4/a kapsamında çalışırken yapıyor.
Alt sınırla borçlanırsa her gün için 495,45 TL öder. Kazancı alt sınırın iki katı olan 2.202 TL seçerse toplam iki katına çıkar, ek maliyet de tam alt sınır borcu kadar olur. Yurt dışı süreler için tutar hesabı ayrı bir itiraz konusu olabilir, o yol yurt dışı borçlanması tutarına itiraz yazısında.
Bu ek ödemenin karşılığı aylık hesabında görülür, gün sayısında değil. 01.10.2008 sonrasına düşen borçlanma aylarında seçilen kazanç, borcun ödendiği tarihteki asgari kazanca oranlanır ve o ayın asgari kazancı bu oranla çarpılır. Bulunan tutar hiçbir durumda o ayın azami kazancını geçemez.[9]
Ödeme tarihindeki asgari ücret talep tarihindekiyle aynıysa, iki kat seçen kişinin borçlanma aylarına o ayın asgari kazancının iki katı yazılır. Talep ile ödeme arasında asgari ücret artmışsa oran ikinin altına düşer.
Senaryo 2’deki işçinin 4/a kapsamında 7.020 günü var ve 7.200 günü tamamlamak için 180 güne ihtiyacı duyuyor. Askerliği 540 gün sürmüş olsa da yalnız eksik kadar borçlanmayı seçebilir, alt sınırla ödeyeceği tutar tablodaki son satırdır.
Kısmi borçlanmanın bir sonucu daha var. Ödenen günler borçlanılan sürenin sonundan başına doğru sayılır, yani 180 gün askerliğin son altı ayına işlenir.[10]
Sigortalılık Türüne Göre Borçlanılan Günlerin Niteliği
Borçlanılan askerlik günleri, talep tarihinde tabi olduğunuz statüye yazılır.[11] Aynı askerlik 4/a’lı iken başvurulursa işçi hizmeti, esnafken başvurulursa 4/b hizmeti olur.
Zorunlu sigortası bittikten sonra isteğe bağlı prim öderken başvuran kişinin günleri 4/b sayılır.[12] Bu ayrıntı küçük görünür ama sonucu büyüktür.
01.10.2008’den sonra ilk kez sigortalı olanlarda yaşlılık aylığı için 4/a’da 7.200 gün, 4/b ve 4/c’de 9.000 gün aranır.[13] Bu grupta birden çok statüde çalışanlara aylık, en fazla sigortalılığın geçtiği statüden bağlanır, bu yüzden yanlış zamanda yapılan borçlanma statü dengesini değiştirebilir.[14]
Borç Tutarının Ödeme Süresi ve Kısmi Ödeme
Borç, tebliğden itibaren bir ay içinde ödenir, kanunda taksit imkanı yoktur.[15] Bu süre içinde borcun bir kısmı da ödenebilir, ödenen tutara isabet eden süre geçerli sayılır. Süresinde hiç ödenmeyen borç ile kısmi ödemede kalan süre için yeni başvuru gerekir.[16]
Yeni başvuruda tutar, ikinci talep tarihindeki sınırlarla yeniden hesaplanır. Asgari ücret artışından hemen sonra başvuru yenilemek, aynı gün için daha yüksek borç demektir. Başvurunun geçersiz sayılması ve itiraz yolu askerlik borçlanması uyuşmazlığı yazısında anlatılıyor.
Ödemeden sonra vazgeçmek mümkündür, ancak aylık bağlanmamış olmalıdır. Ödenen tutarın tamamı faizsiz iade edilir, kısmi iade yapılmaz.[17]
Borçlanılan günlerin hangi aylara işlendiği aylık tutarını da etkiler. Yargıtay 10. Hukuk Dairesi, 217 günlük askerlik borçlanmasının 1999 yılına değil 2000 yılına işlendiği bir aylık tespit davasında, hükme esas raporun borçlanmanın hangi aylara ve hangi kazançlarla mal edildiğini açıklamadığını belirterek kararı bozdu.[18]
Emeklilik Gün ve Yaş Hesabına Etkisi
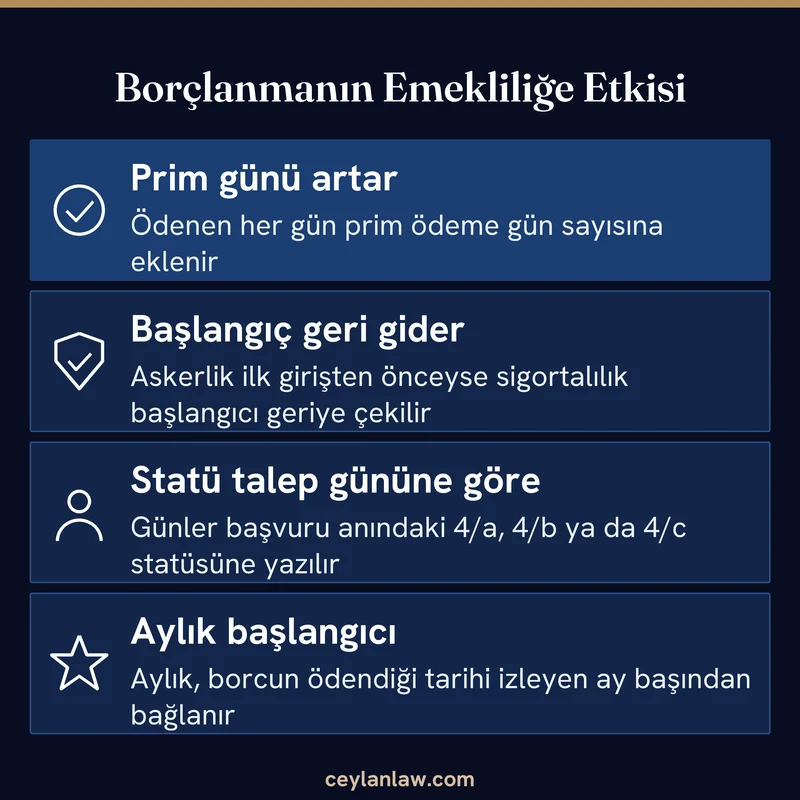
Ödenen her gün prim ödeme gün sayısına eklenir. Borçlanma ile aylığa hak kazanılırsa aylık, borcun ödendiği tarihi izleyen ay başından itibaren bağlanır.[19]
Askerlik ilk sigorta girişinden önceyse sigortalılık başlangıcı borçlanılan gün kadar geriye götürülür.[20] Girişten sonra yapılan askerlikte başlangıç yerinde kalır, yalnız gün artar.
01.10.2008 sonrası sigortalılarda yaş şartı kademeli artar ve gün şartının doldurulduğu tarihte geçerli yaş esas alınır.[21] Kademe değişimine yakın dosyalarda borçlanmanın gün tamamlama tarihini nasıl etkilediğini SGK’dan alınacak hizmet dökümüyle teyit etmek gerekir.
Askerlik Borçlanmasında Sık Yapılan Hesap Hataları
Aşağıdaki hatalar hem hesaplayıcılarda hem de başvuru dilekçelerinde tekrar tekrar görülüyor.
| Hata | Sonucu | Doğrusu |
|---|---|---|
| Askerlik için %32 oranıyla hesap | Tebliğ edilen borç beklenenden yüksek çıkar | Askerlikte %45, %32 yalnız doğum borçlanmasında |
| Net asgari ücreti 30’a bölmek | Alt sınır düşük hesaplanır | Alt sınır brüt asgari ücretin otuzda biri |
| Askerlik yılındaki asgari ücreti esas almak | Tutar gerçek borcun çok altında kalır | Talep tarihindeki sınırlar uygulanır |
| Tebliğ tarihini değil başvuru tarihini saymak | Bir aylık süre yanlış hesaplanır | Süre borcun tebliğinden başlar |
| Yüksek kazanç seçmenin gün artıracağını sanmak | Gereksiz ödeme yapılır | Kazanç yalnız aylık hesabına giren tutarı etkiler |
| Esnaflık kaydı açıkken başvurmak | Günler 4/b sayılır, 9.000 gün şartı gündeme gelebilir | Statü talep tarihine göre belirlenir, zamanlama önceden düşünülür |
Askerlik Borçlanması Hesaplama Hakkında Sık Sorulan Sorular
Hesap ve ödeme aşamasında en çok merak edilenler şunlar.
Buradaki senaryolar varsayımsal kişiler ve 01.01.2026 tarihli sınırlarla kuruldu. Hizmet dökümünüz, statünüz ve başvuru tarihiniz farklı bir tutar ve sonuç doğurabilir, ödeme kararından önce dosyanızı bir avukatla birlikte değerlendirmeniz isabetli olur.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.41/1 (7566 sayılı Kanun m.21 ile değişik) ve m.82/1 ↩
- 5510 sayılı Kanun m.41/1-b ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/9-b ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/1 ↩
- 5510 sayılı Kanun m.41/1 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/12 ↩
- Asgari Ücret Tespit Komisyonu Kararı, RG 26.12.2025, S.33119 ↩
- 7566 sayılı Kanun m.21 ve m.38/b ↩
- 5510 sayılı Kanun m.41 son fıkra ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/13 ↩
- 5510 sayılı Kanun m.41/4-a, Sosyal Sigorta İşlemleri Yönetmeliği m.66/4-a ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/4-ç ↩
- 5510 sayılı Kanun m.28/2-a ↩
- 5510 sayılı Kanun m.53 son fıkra ↩
- 5510 sayılı Kanun m.41/1 ve 41/2 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/2 ↩
- Sosyal Sigorta İşlemleri Yönetmeliği m.66/11 ↩
- Yargıtay 10. HD, E.2024/3618 K.2025/7094, 29.04.2025 ↩
- 5510 sayılı Kanun m.41/3 ↩
- 5510 sayılı Kanun m.41/3, Sosyal Sigorta İşlemleri Yönetmeliği m.66/3 ↩
- 5510 sayılı Kanun m.28/2-b ↩