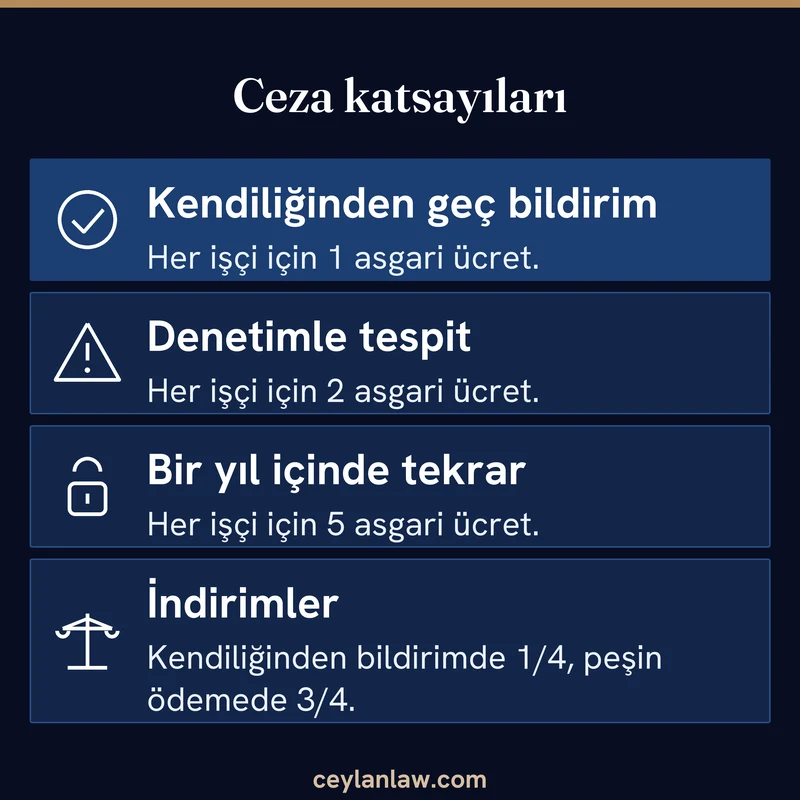
Sigortasız işçi çalıştırma cezası, işe giriş bildirgesi verilmeyen her işçi için Sosyal Güvenlik Kurumunun kestiği idari para cezasıdır. Kanun tutarı TL olarak değil asgari ücretin katı olarak yazar: bildirge kendiliğinden geç verilirse bir, denetimle ortaya çıkarsa iki, bir yıl içinde tekrarlanırsa beş asgari ücret.[1]
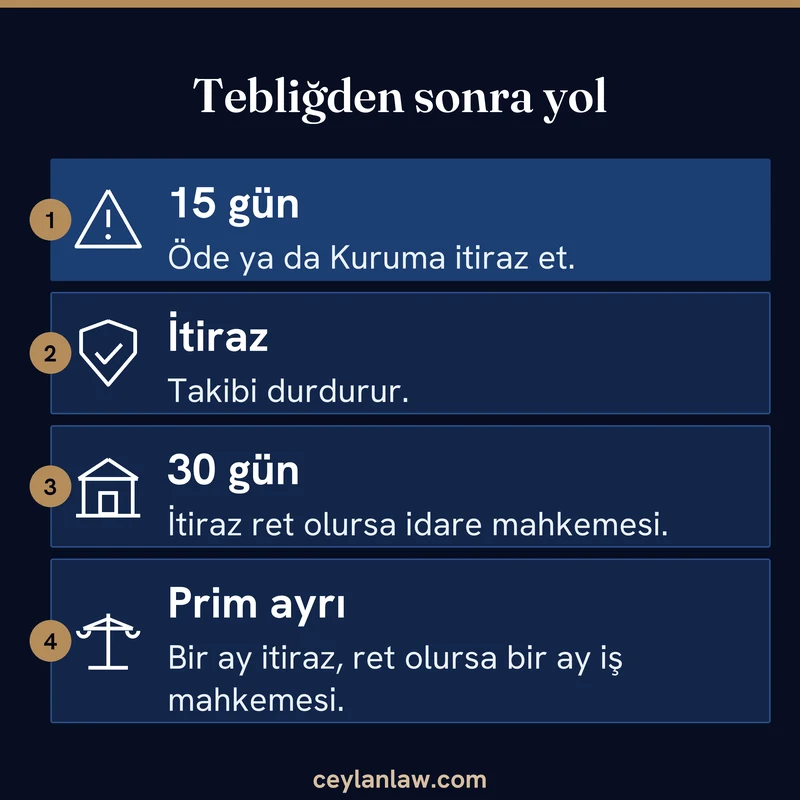
Bildirge yasal süreden sonra kendiliğinden otuz gün içinde verilir ve ceza on beş gün içinde ödenirse ceza dörtte bire iner; bu indirim denetimle ortaya çıkan eksikliklerde uygulanmaz. Ceza tebliğden itibaren on beş gün içinde ya ödenir ya da Kuruma itiraz edilir; peşin ödemede cezanın dörtte üçü tahsil edilir ve yargı yolu açık kalır, prim borcu ise ayrı bir işlem olarak iş mahkemesinde tartışılır.
İçindekiler9 başlık
Cezanın Üç Kalemi ve Katsayıları
İşveren, işçiyi işe başlatmadan önce bildirgeyle Kuruma bildirmek zorundadır. İnşaat, balıkçılık ve tarım işyerlerinde bildirge en geç çalışmaya başlatıldığı gün verilir.[2]
Bu yükümlülüğün ihlali tek bir ceza doğurmaz. Aynı işçi için işe giriş bildirgesi, aylık prim ve hizmet belgesi ve işten ayrılış bildirimi ayrı ayrı cezalandırılabilir.
| Kalem | Dayanak | Katsayı |
|---|---|---|
| İşe giriş bildirgesi süresinde verilmedi | m.102/1-a(1) | Her sigortalı için 1 asgari ücret |
| Bildirge verilmediği denetim, mahkeme kararı veya kamu kurumu bilgisiyle anlaşıldı | m.102/1-a(2) | Her sigortalı için 2 asgari ücret |
| Bir yıl içinde aynı durum tekrar tespit edildi | m.102/1-a(3) | Her sigortalı için 5 asgari ücret |
| Çalışmanın aylık belgeye yansımadığı tespit edildi | m.102/1-c(4) | Her bir fiil için 2 asgari ücret |
| İşten ayrılış bildirimi süresinde yapılmadı | m.102/1-j | Her sigortalı için asgari ücretin onda biri |
Danıştay önüne gelen dosyalarda ceza çoğu kez bu kalemlerin toplamından oluşuyor. Kırk bir kişilik bir denetim dosyasında işe giriş, işten ayrılış ve aylık belge kalemlerinin üçü birlikte uygulanmıştı.[3]
Kanun yalnızca “asgari ücret” der. Tebliğ edilen ceza tutarını katsayıya bölerek Kurumun hangi asgari ücreti esas aldığını kontrol etmek, hesap hatasını ilk görülen yerde yakalar.
Tekrar Hükmünün Şartı: Beş Kat Her İkinci Tespitte Uygulanmaz
Beş katlık ceza, ilk tespitten sonra bir yıl içinde bildirgenin yine verilmediğinin anlaşılması halinde gündeme gelir. Danıştay 10. Daire, bu hükmün uygulanması için ilk ihlal nedeniyle verilen cezanın işverene tebliğinden itibaren bir yıl içinde ikinci ihlalin gerçekleşmesini aradı.[4]
Bu ayrıntı tekrar hükmünün kapsamını daraltır. İdari para cezasına karşı yol arayanlar için engelli çalıştırma cezasındaki itiraz süreci de benzer bir tablo sunar. İki denetim arasındaki süre bir yıldan kısa olsa bile ilk cezanın tebliğ tarihi ikinci fiilden sonraya düşüyorsa tekrar şartı oluşmamış olabilir.
Tekrar uygulanmışsa ilk cezanın tebliğ tarihi ile ikinci tespit tarihini tebliğ ekinde yan yana işaretleyin. Aynı işçi için aynı fiilden birden fazla ceza yazılıp yazılmadığına da bakın.
Kendiliğinden Bildirimde Dörtte Bir, Peşin Ödemede Dörtte Üç
Bu iki indirim sık karıştırılır, ama şartları farklıdır. Birincisi bildirgenin yasal süre geçtikten sonra işverence kendiliğinden otuz gün içinde verilmesi ve cezanın tebliği izleyen günden itibaren on beş gün içinde ödenmesiyle cezayı dörtte bire indirir.[5]
Bu indirim denetimde ya da kamu kurumu bilgisiyle ortaya çıkan eksiklikler için geçerli değildir. Denetim tutanağından sonra verilen bildirge cezayı düşürmez, yalnızca bildirimin kendisini tamamlar. Bu ayrımın itiraz dilekçesine nasıl yazıldığı dilekçe örneğinde görülebilir.
İkincisi tebliğden itibaren on beş gün içinde, itiraz ya da dava açılmadan peşin ödemedir. Cezanın dörtte üçü tahsil edilir ve peşin ödeme yargı yoluna başvurma hakkını ortadan kaldırmaz.[6]
Cezaya Dayanak Olan Tespitin İspatı
Ceza ancak çalışmanın somut ve kesin biçimde tespit edilmesiyle verilebilir. Danıştay bu tespitin çalışanların şikâyet ve itirazlarından, işverenin defter ve kayıtlarından ya da diğer kamu kurumlarının işlemlerinden çıkarılabileceğini, aksi sabit oluncaya kadar tespitlere itibar edileceğini belirtti.[7]
Bu kararda ilk derece mahkemesi ile bölge idare mahkemesi, eğlence mekanında yakalanan kişilerin kıyafeti ve masalarda adisyon bulunmaması gibi dolaylı unsurlara dayanan tutanağı yetersiz bulup cezayı iptal etmişti. Danıştay iki kişinin kolluk ifadesinde çalıştıklarını, işyeri sahibiyle ücret anlaştıklarını ve sigortalarının olmadığını söylemesini yeterli sayarak kararı bozdu. Bozma gerekçesi Danıştay’a aittir.
Aynı karar bir başka noktayı da gösteriyor: iki kişi için sigortasız çalışma sabit olsa bile cezanın ne kadarının bu iki kişiye ait olduğu yeniden hesaplanacağından kararın tamamı bozuldu. Danıştay iki kişi yönünden cezayı hukuka uygun buldu, cezanın bu kişilere düşen kısmının bölge idare mahkemesince yeniden belirlenmesi için kararı tümüyle bozdu.
İş Mahkemesi Kararı Cezayı Sonradan Düşürebilir
Ceza davası ile prim borcu davası ayrı mahkemelerde görülür. Bir işveren prim borcu işleminin iptali ve borçlu olmadığının tespiti için iş mahkemesinde dava açtı, dava kabul edildi ve karar Yargıtay’ca onanarak 02.10.2024’te kesinleşti.
Danıştay 10. Daire, idari para cezası dosyasında daha önce verdiği onama kararını bu kesinleşmeyi gerekçe göstererek karar düzeltme aşamasında kaldırdı, işlemin iptali gerektiğini belirterek idare mahkemesi kararının davanın reddine ilişkin kısmını bozdu ve dosyayı yeniden karar verilmek üzere mahkemeye gönderdi.[8] Kayıt dışı çalışma iddiasını iş mahkemesinde çürüten işveren, bu kararı idari yargı dosyasına sunmalıdır.
Ceza Tebliğ Edilince Süreler ve Doğru Mahkeme
Ceza tebliğ tarihinden itibaren on beş gün içinde ya ödenir ya da Kuruma itiraz edilir. İtiraz takibi durdurur, itirazın reddi halinde kararın tebliğinden itibaren otuz gün içinde idare mahkemesine başvurulur.[9]
Dava açmak tahsili durdurmaz. Tebliğden sonra on beş gün içinde ödenmeyen ceza, 89. madde uyarınca hesaplanan gecikme cezası ve gecikme zammıyla birlikte tahsil edilir. Ceza zamanaşımı on yıldır ve fiilin işlendiği tarihten başlar.[10]
Prim borcu ayrı bir işlemdir. Kurum, çalıştığı anlaşılan sigortalıların belgelerini tebligata rağmen bir ay içinde verilmezse kendisi düzenler ve primi işverene tebliğ eder. Buna karşı bir ay içinde Kuruma itiraz, ret halinde bir ay içinde iş mahkemesine başvuru gerekir.[11]
Aynı denetimden iki ayrı tebligat çıkabilir: ceza için idare mahkemesi, prim için iş mahkemesi. İki sürenin başlangıç tarihi tebliğ evrakına göre ayrı ayrı yazılmalıdır.
Tebliğ Günü Kontrol Listesi
- Tebliğ tarihini ve ilk gününü not edin, on beş günlük sürenin son gününü takvime yazın.
- Cezanın hangi bentten ve kaç sigortalı için kesildiğini tebliğ ekinde işaretleyin.
- Her kalemin katsayısını tablodaki bentlerle karşılaştırın.
- Tekrar uygulandıysa ilk cezanın tebliğ tarihini ve ikinci tespit tarihini yan yana koyun.
- Tutanakta adı geçen kişilerin çalışma iddiasına dair ifade, kayıt ve belge var mı bakın.
- Prim tebligatı da geldiyse onun süresini ayrıca işaretleyin.
Örnek Hesap: Üç İşçi, Üç Tespit Senaryosu
Bir atölyede üç işçinin işe giriş bildirgesi yasal süresinde verilmemiş olsun. Yalnızca işe giriş kalemini ele alırsak katsayılar aşağıdaki gibi işler.
| Senaryo | Hesap | Toplam |
|---|---|---|
| Bildirge yasal süreden sonra işverence kendiliğinden 30 gün içinde verildi, ceza süresinde ödendi | 3 × 1 × 1/4 | 0,75 asgari ücret |
| Denetimle tespit, ilk kez | 3 × 2 | 6 asgari ücret |
| Aynı tespit, tebliğden sonra 15 gün içinde peşin ödendi | 6 × 3/4 | 4,5 asgari ücret |
| Tekrar şartı oluşmuş | 3 × 5 | 15 asgari ücret |
Aylık belge ve işten ayrılış kalemleri bu toplama eklenir. Katsayılar işçi sayısıyla çarpıldığı için bir tespitte işçi sayısının doğru yazıldığını kontrol etmek en çok tutar farkı yaratan adımdır.
Sigortasız İşçi Çalıştırma Cezası Hakkında Sorular
İşverenlerin tebliğden sonra en çok sorduğu konular aşağıda kısaca yanıtlanıyor.
Bu yazı idari para cezasının genel çerçevesini ve aktarılan kararları özetler. Süreler tebliğ tarihine göre işlediğinden elinizdeki tebliğ evrakını bir avukata göstermeniz yerinde olur.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m.102/1-a ↩
- 5510 sayılı Kanun m.8/1 ↩
- Danıştay 10. Daire E.2021/2997 K.2024/3583, 01.10.2024 ↩
- Danıştay 10. Daire E.2021/4827 K.2024/4038, 15.10.2024 ↩
- 5510 sayılı Kanun m.102/2 ↩
- 5510 sayılı Kanun m.102 (peşin ödeme fıkrası) ↩
- Danıştay 10. Daire E.2021/2997 K.2024/3583 ↩
- Danıştay 10. Daire E.2024/5217 K.2025/1293, 03.03.2025 ↩
- 5510 sayılı Kanun m.102/son fıkralar ↩
- 5510 sayılı Kanun m.102 (zamanaşımı fıkrası) ↩
- 5510 sayılı Kanun m.86/7 ↩