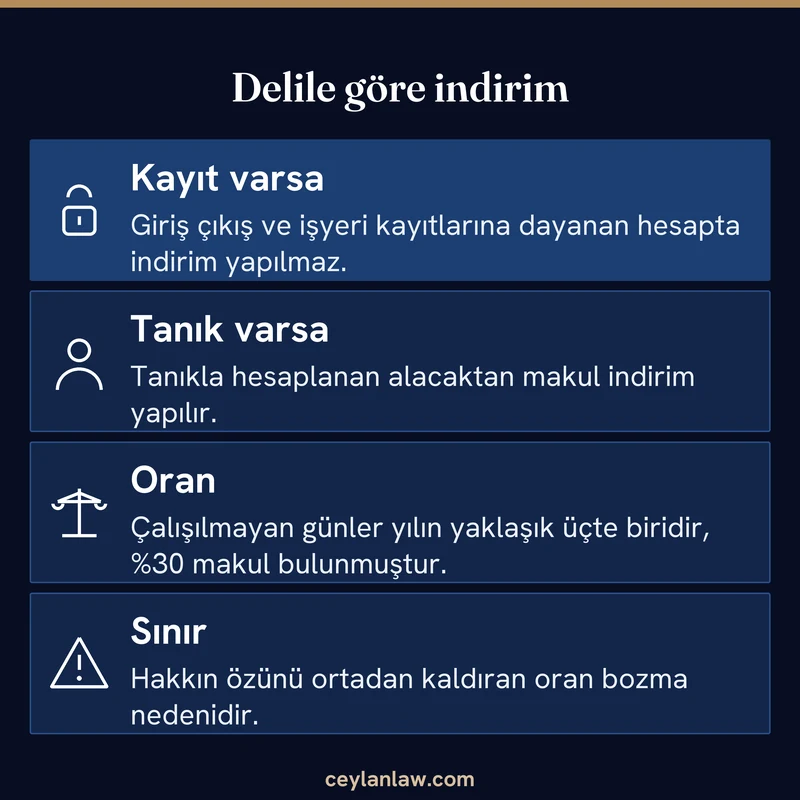
Hakkaniyet indirimi, fazla çalışma ve tatil çalışması alacağı tanık anlatımıyla belirlendiğinde, hesaplanan tutardan mahkemece düşülen orandır. Yazılı kayıtla kanıtlanan çalışmada indirim yapılmaz, kayıt yoksa dosyanın hangi dönemi hangi delille ispatladığı sonucu doğrudan değiştirir.
Kanunda böyle bir indirim yazmıyor, uygulama Yargıtay içtihadından geliyor.[1] İndirim tanıkla hesaplanan fazla çalışma, hafta tatili, ulusal bayram ve genel tatil ücretlerinde gündeme gelir; ücret, kıdem ve ihbar tazminatı çalışılmayan gün karinesine dayanmaz. Kayıtla ve tanıkla ispatlanan dönemler bilirkişi raporunda ayrı hesaplanmalı, tek bir oran bütün alacağa uygulanmamalıdır.
İçindekiler9 başlık
İndirimin Dayanağı: Çalışılmayan Günler Karinesi
Yargıtay Hukuk Genel Kurulu indirimi hakimin serbest takdirine değil bir karineye bağlıyor. İşçinin yıllarca hastalanmadan, izin ve mazeret kullanmadan, her tatil gününde de çalıştığı hayatın olağan akışına uymuyor.[2]
İşçinin ulusal bayram, genel tatil, yıllık izin ve mazeret nedeniyle çalışmadığı günler yılın yaklaşık üçte birine denk geliyor. Hukuk Genel Kurulu bu yüzden kural olarak üçte bir civarı bir oranı esas alıyor ve %30’luk indirimi makul buldu.[3]
Hesaplamada izin, mazeret ve tatil günleri zaten düşülmüşse karinenin dayanağı kısmen karşılanmış olur ve indirim daha düşük tutulur.[4]
Delile Göre İndirim Tablosu
İndirim alacak kaleminden çok ispat şekline bağlıdır. Aşağıdaki tablo dosyadaki delilin indirime etkisini topluyor.
| Dosyadaki delil | İndirim | Dayanak |
|---|---|---|
| Giriş çıkış kayıtları, işyeri iç yazışmaları, işveren kayıtları | Yapılmaz | Yargıtay 9. HD, E.2024/12402 K.2025/693 ve HGK, E.2015/3411 K.2019/590 |
| Tanık anlatımı | Yapılır, oran dosyaya göre belirlenir | HGK, E.2015/3411 K.2019/590 |
| İşçi imzalı bordroda görünen ödeme | İndirim konusu değil, ödeme sahteliği ispatlanana kadar kabul edilir | HGK, E.2015/3411 K.2019/590 |
| Bir dönem kayıtla, bir dönem tanıkla ispat | Yalnız tanık dönemine uygulanır | Yargıtay 9. HD, E.2024/12402 K.2025/693 ilkesinin dönemlere uygulanması |
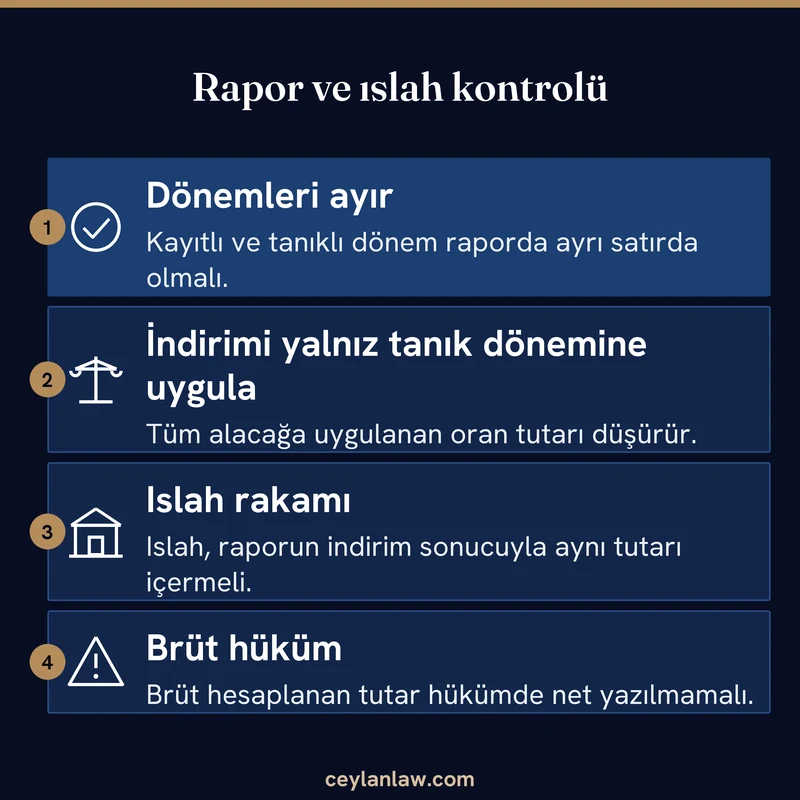
Uygulamada karma dosyada rapor iki ayrı hesap içermelidir. Kayıtlı dönem tam tutarla, tanıklı dönem indirimli tutarla toplanır, tek bir oranı bütün alacağa uygulamak işçi aleyhine hata olur.
Hangi Alacak Kaleminde Aranır?
Yargıtay tanıkla hesaplanan fazla çalışma, hafta tatili, ulusal bayram ve genel tatil ücretlerinden uygun oranda indirim yapılmasını arıyor.[5] Bu kalemlerin ücret koşulları 4857 sayılı Kanun’un 41, 46 ve 47. maddelerinde düzenli.[6]
Ücret, kıdem ve ihbar tazminatı gibi kalemler çalışılmayan gün karinesine dayanmıyor. Hukuk Genel Kurulu kararı indirimi fazla çalışma ve tatil çalışması alacakları için anlatıyor, bu kalemlerin dışına taşımıyor. Alacakların hangi sürede zamanaşımına uğradığı işçi alacağı ve tazminat zamanaşımı yazısında görülür.
Yıllık izin ücreti de bu içtihatta indirim konusu edilen kalemler arasında anılmıyor. O kalemde dosyaya özgü bir indirim gerekçesi aranır.
Aynı hafta tatili ya da bayram çalışması bir dosyada kayıtla, öbüründe tanıkla kanıtlanırsa, indirim yalnız ikincisinde gündeme gelir.
Oran Nasıl Belirlenir?
Kanunda oran yoktur. Hukuk Genel Kurulu kararındaki dosyada fazla çalışma tanıkla hesaplanmış ve mahkeme %30 indirim yapmıştı. Daire daha yüksek oran gerektiğini söylemiş, Genel Kurul ise %30’u yaklaşık üçte bire denk geldiği için makul bularak mahkemenin direnme kararını indirim yönünden onadı (kıdem tazminatı yönünden ise bozdu).[7]
Oranı etkileyen veriler şunlar:
- Çalışma süresinin uzunluğu ve hesaplanan tutarın büyüklüğü
- Yapılan işin niteliği ve işyerindeki üretim yoğunluğu
- Hesapta izin, rapor ve tatil günlerinin düşülüp düşülmediği
- Tanıkların davacıyla birlikte çalıştığı dönem
Yargıtay, hakkın özünü ortadan kaldıracak oranda indirime gidilmemesi gerektiğini belirtiyor; bu ilke Genel Kurul kararına konu olan Daire bozmasında da vurgulanmıştı.[8]
Rapordaki Hesap Örneği
Örneği varsayımsal rakamlarla kuralım. Bilirkişi raporu, ilk dönem için imzalı giriş çıkış kayıtlarından 96.000 TL, ikinci dönem için tanık anlatımından 180.000 TL fazla çalışma alacağı hesaplamış olsun.
| Hesap yolu | İşlem | Sonuç |
|---|---|---|
| Doğru: indirim yalnız tanık dönemine | 96.000 + (180.000 × 0,70) | 222.000 TL |
| Hatalı: indirim bütün alacağa | (96.000 + 180.000) × 0,70 | 193.200 TL |
| Fark | 28.800 TL |
Hatalı yöntem işçiyi 28.800 TL eksik bırakır. İşveren cephesinde ise tersi görülür: kayıtla ispatlı dönemde de indirim isteyen savunma yerinde olmaz.
Islahta İndirimi Kaybetmemek
Yargıtay 9. Hukuk Dairesi önüne gelen bir dosyada davacı vekili duruşmada ıslahı “%30 hakkaniyet indirimi de hesaplayarak” yaptığını söylemişti. Dairenin incelemesinde ise ıslaha esas hesabın yalnız zamanaşımı gözetilerek, indirimsiz tutarlar üzerinden yapıldığı görüldü.[9]
Daire tanık beyanına göre hesaplanan alacaklardan uygun oranda indirim yapılmamasını hatalı buldu ve kararı bozdu. Aynı kararda brüt hesaplanan fazla çalışma tutarının hükümde net olarak yazılması da bozma nedeni sayıldı.[10]
Pratik sonuç şu: ıslah dilekçesindeki rakam ile dosyadaki raporun indirim satırı birbirini tutmalı. Beyan başka, rakam başka olursa indirim hesapta görünmez.
Kayıtla İspat ve İndirimin Yapılmaması
Bölge Adliye Mahkemesi, ulusal bayram ve genel tatil ücretinin davalıların sunduğu yazılı delillere göre hesaplandığını kabul edip karineye dayalı indirim yapılmamasını isabetli buldu. Yargıtay 9. Hukuk Dairesi dosyayı yalnız yol yardımı alacağındaki eksik inceleme nedeniyle bozdu, indirim yapılmaması konusunda ayrı bir değerlendirme yazmadı.[11]
Bu örnek, işveren tarafından sunulan belgenin ispat aracı olarak hesaba girdiğinde indirimi ortadan kaldırabildiğini gösteriyor. Bu yüzden hesabın hangi dönemi hangi belgeye dayandırdığı rapordan açıkça okunabilmelidir.
Dosyada Kontrol Listesi
- Rapor çalışma dönemlerini delile göre ayırmış mı, kayıtlı ve tanıklı dönem ayrı satırda mı
- İndirim oranı rapor ya da kararda yazılı mı, hangi dönemlere uygulanmış
- Hesapta izin, rapor ve tatil günleri düşülmüş mü, düşülmüşse oran düşük mü tutulmuş
- Ödeme savunması imzalı bordro ile mi destekleniyor
- Islah dilekçesindeki tutar raporun indirimli ya da indirimsiz sonucuyla örtüşüyor mu
- Hüküm fıkrasında brüt ve net ayrımı korunmuş mu
Hakkaniyet İndirimi Hakkında Sık Sorulan Sorular
İndirimle ilgili en çok sorulan sorular aşağıda.
Buradaki hesap örneği varsayımsal rakamlarla kurulmuştur, kendi dosyanızdaki delil ve dönemler farklı sonuç verebilir. Rapor ya da ıslah hazırlanmadan önce dosyanıza özel bir avukattan görüş alınması yerinde olur.
Kaynaklar
- Yargıtay Hukuk Genel Kurulu, E.2015/3411 K.2019/590, 21.05.2019: “fazla çalışma alacağından indirim yapılması konusunda yasal bir düzenleme bulunmamaktadır” ↩
- Yargıtay Hukuk Genel Kurulu, E.2015/3411 K.2019/590, 21.05.2019. Karar bu nedenle “hakkaniyet indirimi” yerine “karineye dayalı makul indirim” ifadesini daha doğru buluyor. ↩
- Yargıtay Hukuk Genel Kurulu, E.2015/3411 K.2019/590, 21.05.2019 ↩
- Yargıtay Hukuk Genel Kurulu, E.2015/3411 K.2019/590, 21.05.2019 ↩
- Yargıtay 9. Hukuk Dairesi, E.2024/12402 K.2025/693, 20.01.2025 ↩
- 4857 sayılı İş Kanunu m.41, m.46 ve m.47 ↩
- Yargıtay Hukuk Genel Kurulu, E.2015/3411 K.2019/590, 21.05.2019 ↩
- Yargıtay Hukuk Genel Kurulu, E.2015/3411 K.2019/590, 21.05.2019. Özel Daire bozma gerekçesi karar metninde aktarılıyor. ↩
- Yargıtay 9. Hukuk Dairesi, E.2024/12402 K.2025/693, 20.01.2025, gerekçe 4. paragraf ↩
- Yargıtay 9. Hukuk Dairesi, E.2024/12402 K.2025/693, 20.01.2025, gerekçe 5. paragraf ↩
- Yargıtay 9. Hukuk Dairesi, E.2026/2263 K.2026/3484, 20.04.2026. Gerekçe BAM’a aittir, Yargıtay bu yönde ayrı bir gerekçe kurmamıştır. ↩